
开曼|新浪引领后浪:VIE的21年历史图像( 五 )
上图中的“香港SPV公司B”,也是过去20多年来,许多外资企业及境外基金投资境内标的的常用设计。主要是基于三个考虑:
-由于陆港CEPA协议,有机会享受分红或资本利得返回香港时的税务优惠(但该香港SPV必须事实运营)。
-外资企业在境内设立WFOE时,一些文件须经公证,香港公司的公证费用和时间成本,比开曼公司节约。
-未来要退出境内投资标的时,可在香港SPV进行股权交易(比进行境内交易简单且无换汇等手续),但仍然有698条款Withholding Tax的税负。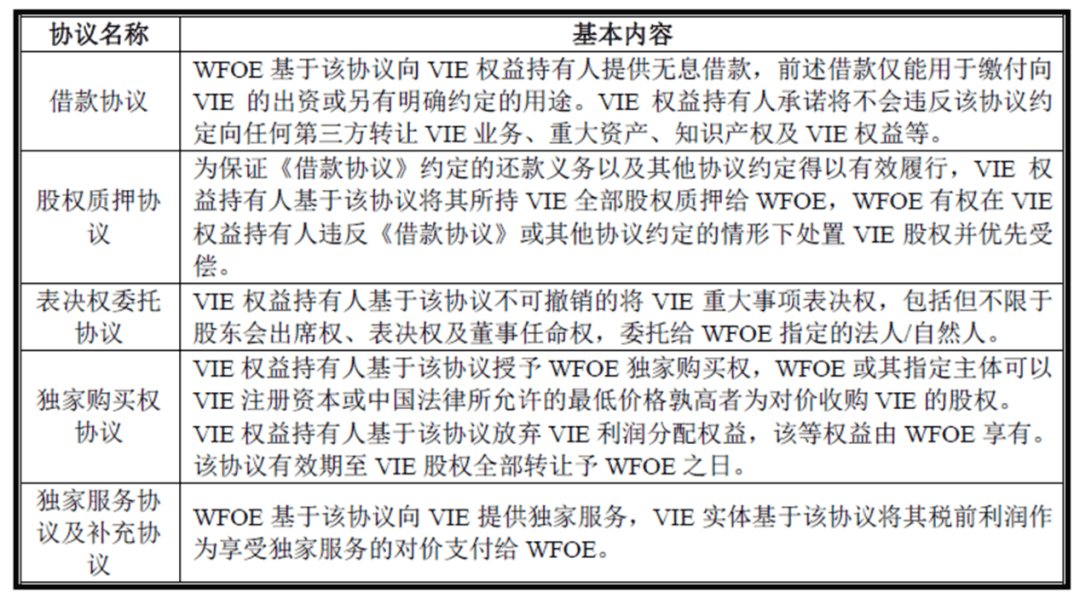
(资料来源:墨迹天气创业板申报稿,股东阿里创投说明VIE,2018/1/23)
上表简要说明VIE“协议控制”的几个主要协议条款。前面三个是在牢牢掌控VIE公司,使其变成WFOE的“人头公司”,第四个是在外商投资法令宽松以后,得以无偿或最低价并购VIE公司,最后一个是建立对价关系,让VIE公司的收入“转回”WFOE。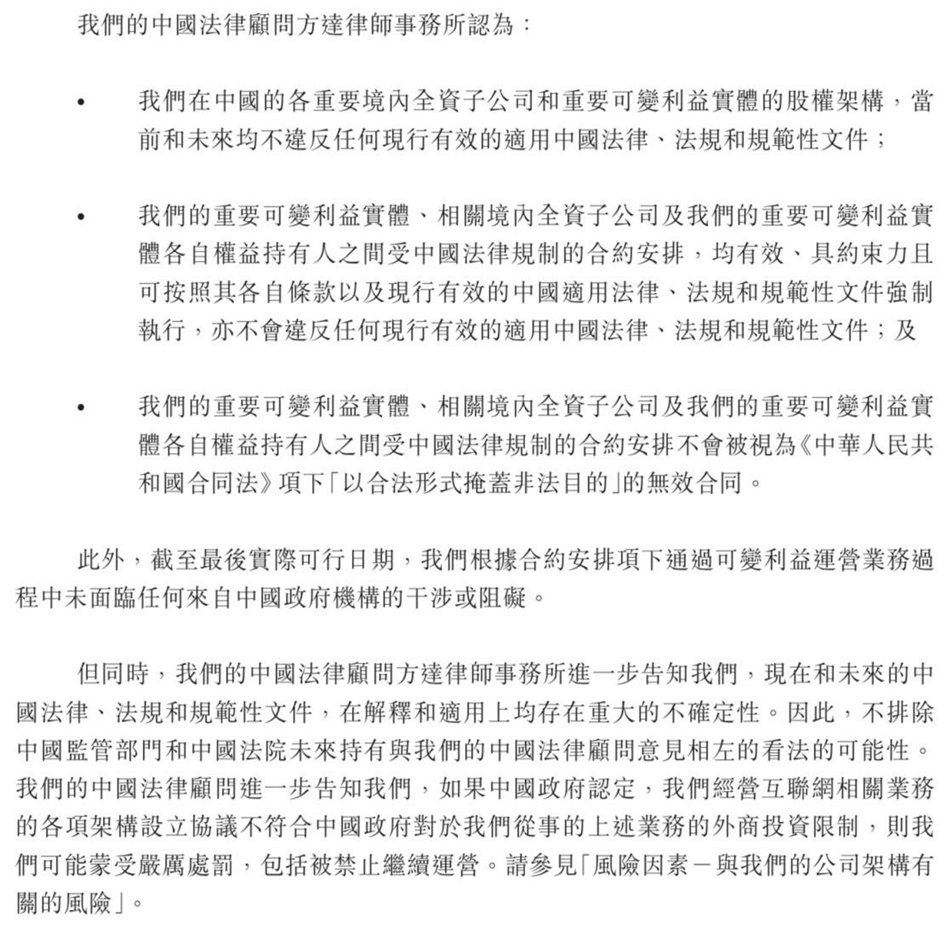
(资料来源:阿里巴巴香港招股书对VIE的风险提示,2019年11月)
VIE架构是协议控制下的“代持”安排,不似直接股权控制来得严谨,因此有VIE架构的所有上市招股书都花费相当篇幅,周延详尽的“揭露”所带来的风险。
若以“庶民语言”,解读阿里招股书的风险提示:
-在中国运营网站的许可证和牌照,都是由VIE持有,非由我们拥有。
-VIE所持的牌照,对我们的业务至关重要。
【 开曼|新浪引领后浪:VIE的21年历史图像】-这些VIE的商业协议,可能没有直接所有权控制有效。
-这些VIE架构安排,满足目前中国相关法律规定,但不能保证监管机构会有其他理解,也不能保证未来法律法规的变化。
-如果VIE被判非法,会对我们的业务造成巨大冲击,也可能被判巨额罚款。
这些法律文字只在穷尽“风险提示”的义务,声明投资责任自负。看了都懂,但说了等于没说。其潜台词是“我们敬谨告知,VIE架构风险极大,你买我们股票,就表示你认知也同意接受这些风险。”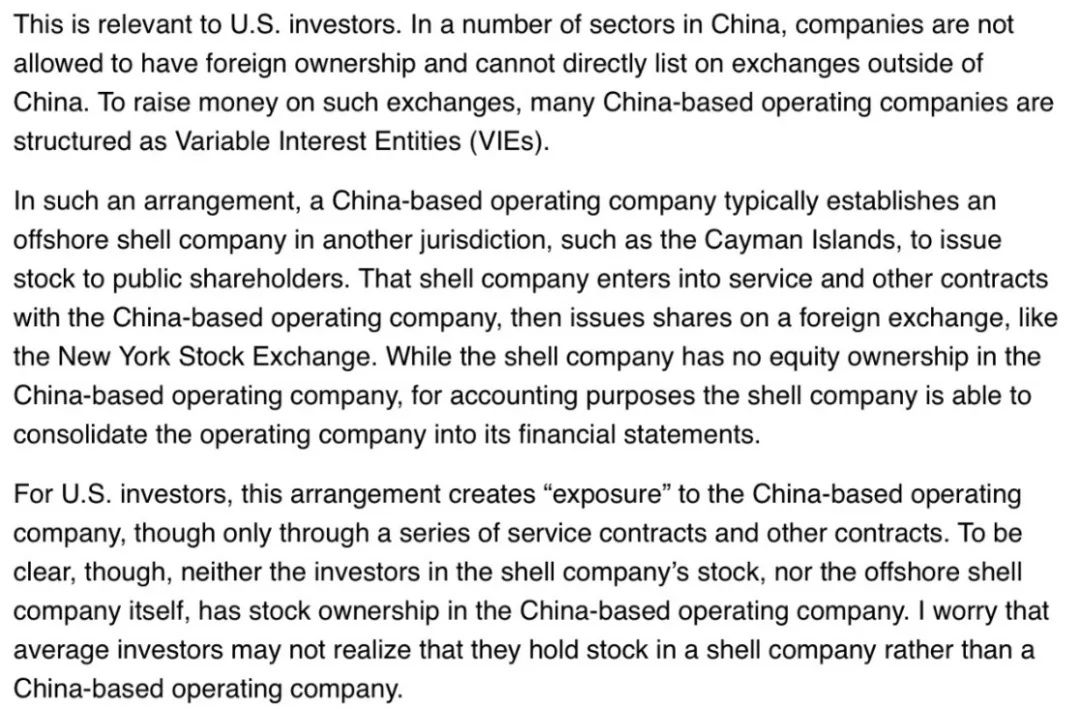
(资料来源:美国SEC主席Gary Gensler的公开声明,2021/7/30)
滴滴事件之后,美证监会主席发表声明“Statement on Investor Protection Related to Recent Developments in China”,强调中概股尤其是VIE企业赴美上市须得严格披露。试着看一下美国SEC官方如何理解VIE及相关风险。
携程VIE架构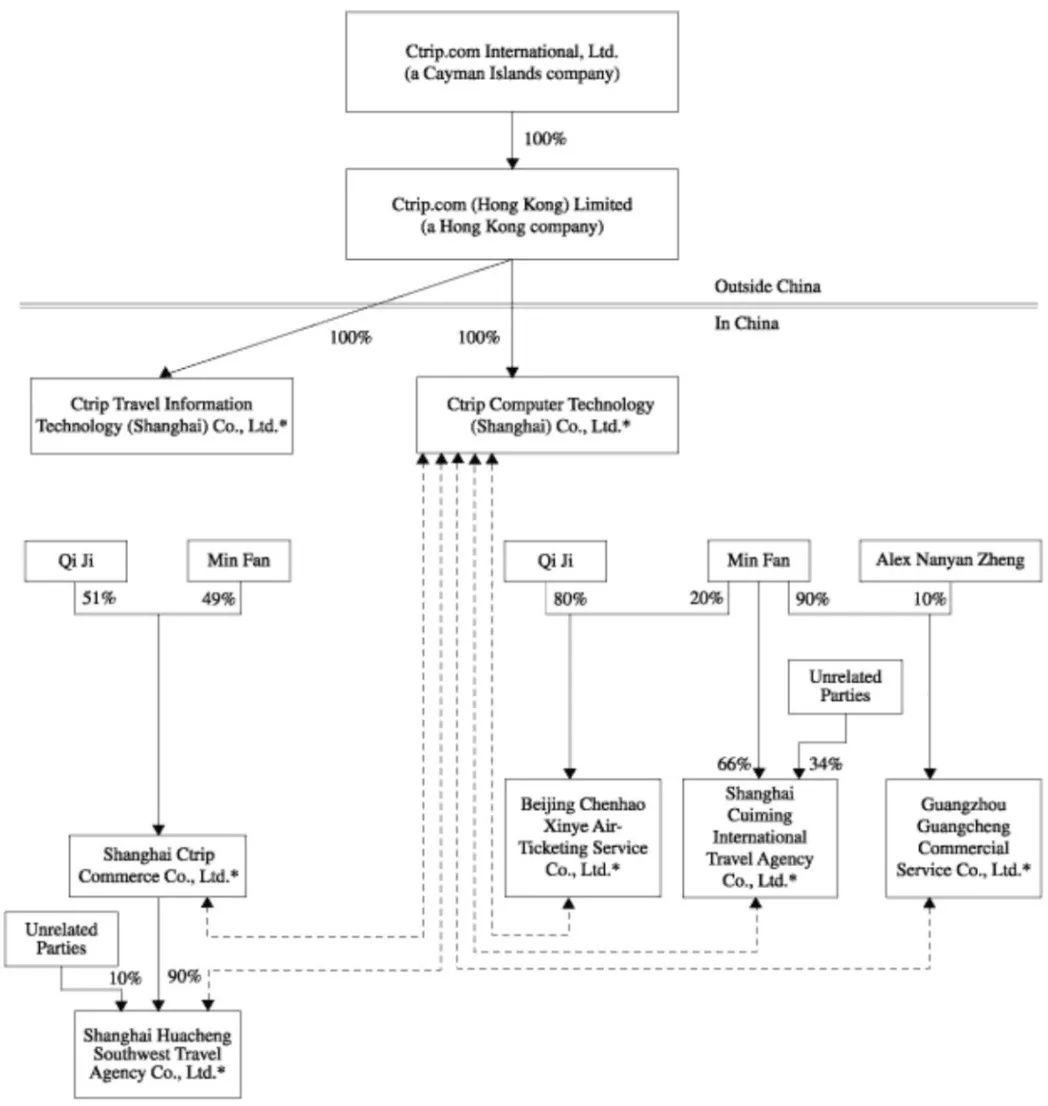
(资料来源:携程 纳斯达克 招股书,2003/12/8 上市)
阿里巴巴VIE架构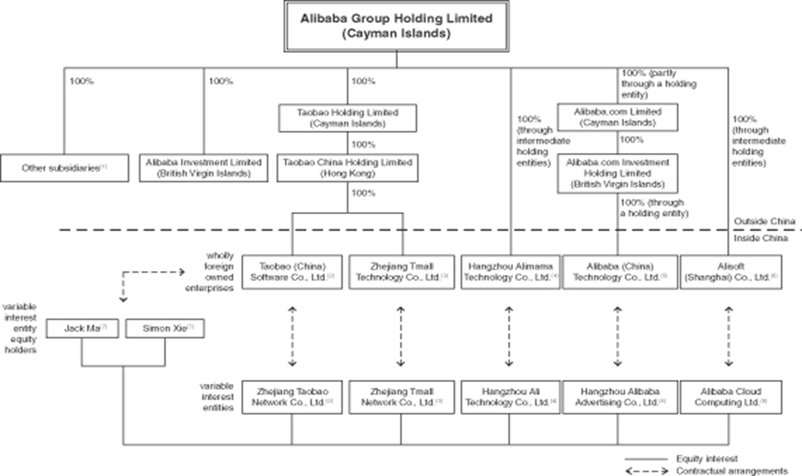
(资料来源:阿里巴巴向SEC提交的F1修改檔,2014/6/16)
滴滴VIE架构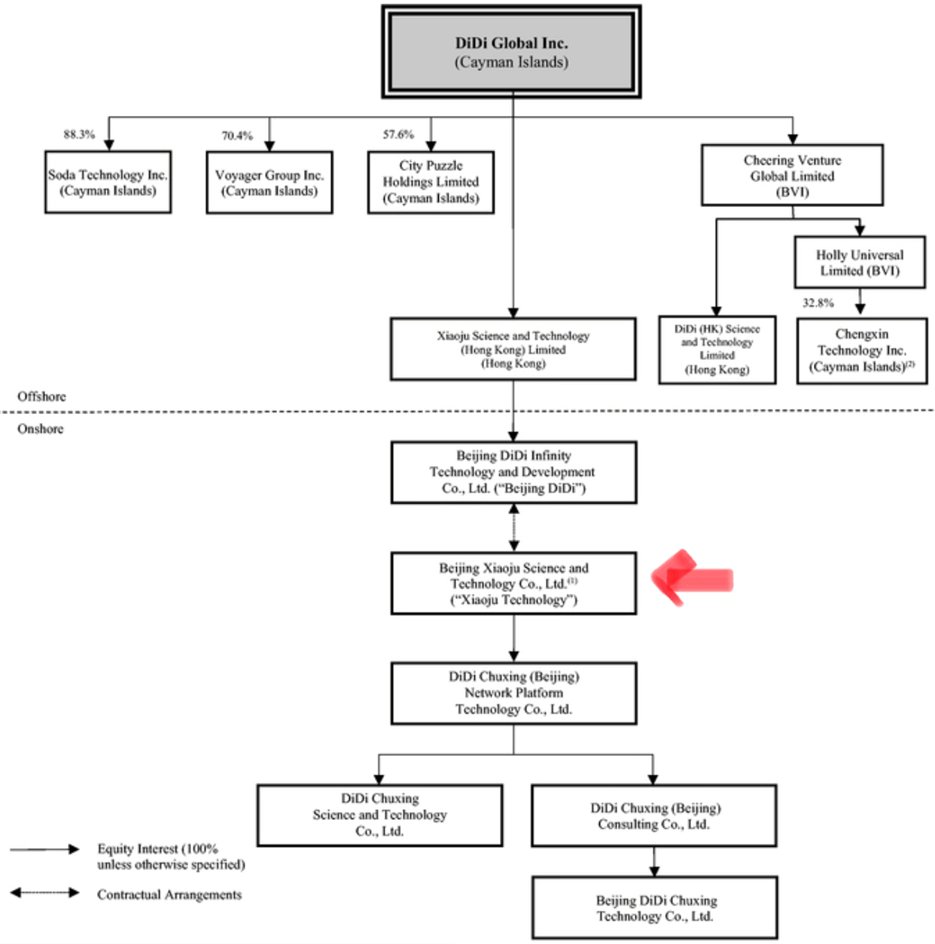
(资料来源:滴滴F-1 上市招股书修正稿,2021/6/26)
理想汽车VIE架构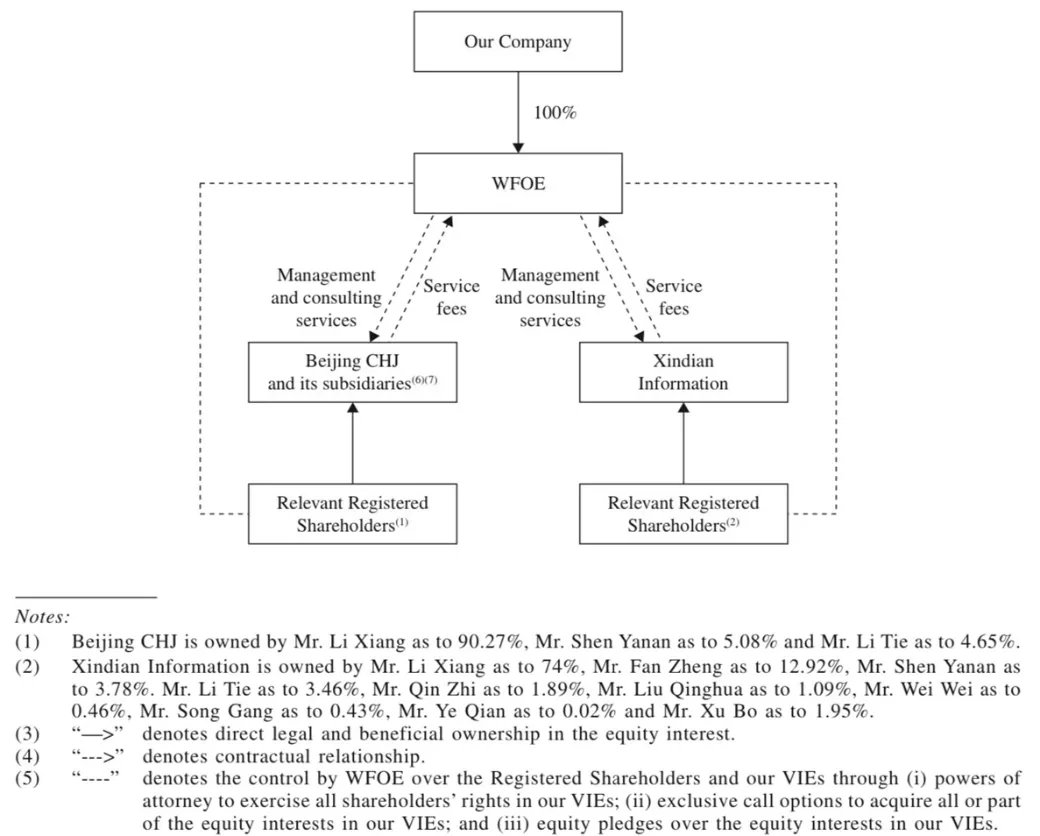
(资料来源:理想汽车 香港 招股书, 2021/7/26)
九号机器人VIE架构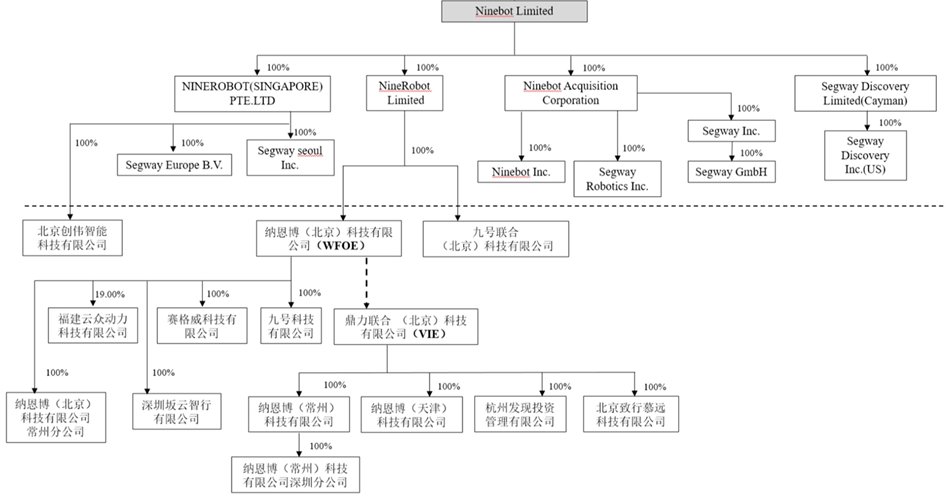
(资料来源:九号机器人 科创版 招股书, 2019/4/17)
21年来,中概股上市申报时对VIE架构的说明,大同小异,上面都是从招股书截图的。在境内的企业安排,大概都有一个全资的WFOE,统合国内的各类子公司、分公司、合资企业以及一到几家的内资VIE公司。在架构图上,一般都以直线代表“股权控制”关系,以虚线代表“协议控制”(即VIE)关系。
- 软件|高品质铸就好口碑 荣耀笔记本赢麻了:以创新科技引领体验升级
- 高端电视大热成大势所趋,TCL Mini LED电视引领潮流,618斩获多项第一
- 小米科技|三星Galaxy S23Ultra突破极限,引领全面屏潮流,满满的黑科技
- 科沃斯618成交破12亿元,AI智造引领服务机器人行业
- 有线网络部署麻烦或WIFI覆盖受局限的场景前段时间有人跟我咨询|看家护院影院级画质,览邦4G插卡摄像头S9 4K版引领智能监
- 莱克天狼星吸尘洗地机,全屋干湿清洁一机解决,引领清洁产品升级换代潮流
- 充电器|依旧是这家公司引领,人类即将迈入2nm芯片时代!
- 笔记本|高品质铸就好口碑 荣耀笔记本赢麻了:以创新科技引领体验升级
- 网银|新3D打印数控机床弯道超车,尖端技术引领全球!现在轮到西方眼红
- 大屏|TCL引领98吋大屏电视消费潮流,618再夺全渠道销量与销售额排名双冠王