
包工头|Q2净亏3445万元,外卖员的包工头也很难|趣活财报详解( 二 )
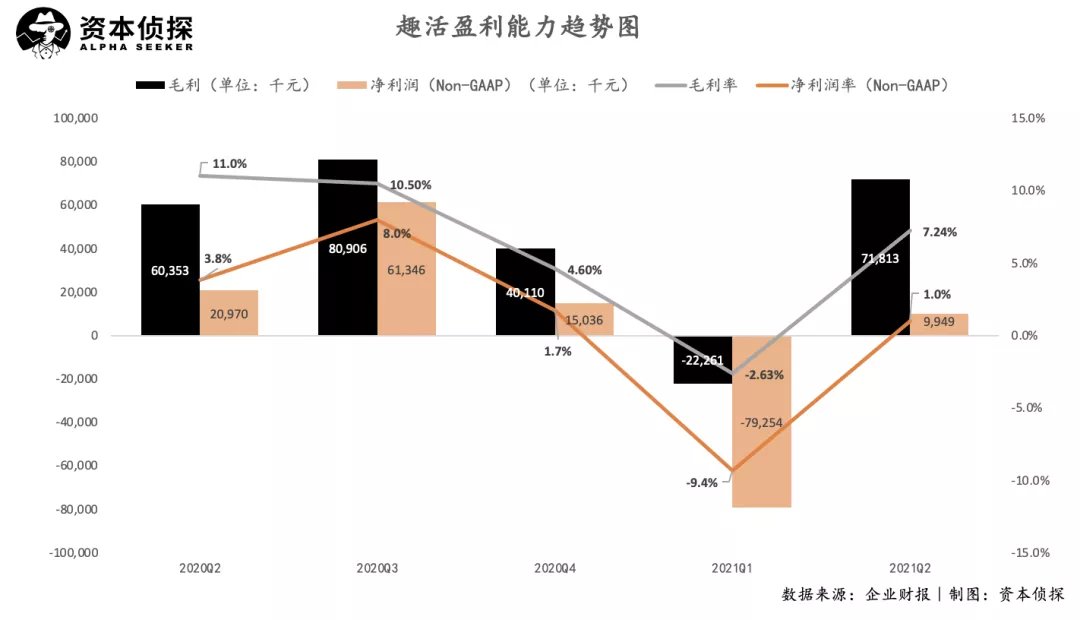
即便没有针对餐饮配送业务的具体成本及毛利信息,但在该业务于总营收中占比高达95%的情况下,整体毛利率水平的变化也基本代表了这一业务的经营情况。
根据财报,二季度趣活实现毛利7181万元人民币,整体毛利率为7.24%,毛利率不及去年同期,但高于2020年Q4及2021年Q1。结合前几个季度财报中对毛利率变化的解释来看,这或许指向趣活在Q2对骑手服务费及相关成本的控制。
IT时报在今年7月份的一篇报道中提到,趣活旗下有3.99万名外卖骑手,但天眼查公布的企业年报显示,北京趣活科技有限公司2020年度只有62人缴纳社保,而上海趣活网络科技有限公司2020年度只有4人缴纳社保,“由此可以推断,旗下近4万外卖骑手绝大多数没有缴纳社保”。
而七月份印发的《意见》中,明确提到了“督促平台及第三方合作单位为建立劳动关系的外卖送餐员参加社会保险”,趣活作为所谓的第三方,在Q3及未来的经营中将体现出更大的成本控制压力。
当然,趣活的压力不止来源于此,劳动者运营与管理本就是一门吃力不讨好的生意,成本高、管理难、但面对美团等平台又话语权较弱,因此毛利水平难有突破,趣活作为头部“包工头”依旧在盈利线上挣扎。
Q2,趣活净亏损为3445万元,净亏损率为3.5%,较去年同期由盈转亏,但较今年Q1亏损有所收窄。造成趣活今年连续两个季度亏损的原因,主要在于其支出了大笔股权激励费用,推高了整体经营费用率。
以Non-GAAP计算,趣活Q2实现经调整净利润为995万元,同比下降52.6%,环比由亏转盈,经调整净利润率为1.0%,实现经调整EBITDA为2911万人民币。营收规模持续扩张的情况下,成本及费用控制上的波动,让趣活盈利水平存在不稳定性。
企业与劳动者的拉锯战?趣活本身并算不上一个明星投资标的,平台效应不强、毛利率较低、未来想象空间有限,这都是其在美股上市后股价一泻千里的原因。根据Seeking Alpha,仅有一位华尔街分析师对趣活给出评级,堪称冷清。
【 包工头|Q2净亏3445万元,外卖员的包工头也很难|趣活财报详解】但趣活的招股书及财报,作为国内灵活用工市场、尤其是外卖员雇佣市场的一手资料,是研究美团等O2O平台用工状况的重要窗口。
因此,比起趣活自身的经营情况,更需要借由财报探讨的是灵活用工模式中如何保障劳动者权益、如何在企业利益与劳动者利益中寻找平衡等底层问题。
在美国市场,也能看到针对这一问题的拉锯,拉锯双方是以Uber为主的网约车平台及平台上大量网约车司机。就在上周,加州高等法院一名法官裁定“22号提案”违反了该州的宪法,该提案允许企业们在加州将司机视为“独立承包商”,而非员工。去年以来,Uber、Lyft、DoorDash等企业投入了2亿美元支持“22号提案”。
而目前该提案被裁定违宪,意味着上述企业需要为司机等劳动者提供最低薪酬、保险、医保补贴等员工权益。这是一笔不小的经常性支出,将使得Uber等平台本就成本高企的网约车模式更难成立,这是为何Uber等企业花费巨大成本也要推动提案的原因,被裁定违宪后,Uber等企业仍表示有信心将通过上诉推翻这项裁决。
- 电池|加速布局电动车!苹果“包工头”将致力于自制电池模组
- 美团|美团2022年一季报:营收增速好,净亏扩大,新业务继续烧钱
- 美团的“韧性与新钱”:一季度经调整净亏损收窄,即时零售发展提速
- 爱回收第一季度净亏损1.6亿元 毛利率同比环比双降
- 小牛电动一季度“增收不增利”:净亏损近3000万元同比扩大448%
- 网易有道Q1营收12亿元净亏损9540万元 智能硬件业务毛利率下降
- 声网第一季度营收首现负增长 净亏损2690万美元同比扩大83%
- 小米科技|净亏损5.87亿!小米手机卖不动了
- 图片来源@视觉中国电商巨头财报季|京东一季度净亏30亿,营收增速上市以来最低,寄望618提升二季度业绩|看财报
- 京东|京东一季度净亏30亿!徐雷:5月订单情况已有好转