
包工头|Q2净亏3445万元,外卖员的包工头也很难|趣活财报详解
??原创作者 | 李婷婷
去年的7月10日,“外卖员包工头”趣活在美风光上市,开盘后股价一度暴涨102.6%,并三度触发熔断。但高光仅此一瞬,随后趣活股价跌无止境,截至8月25日,趣活股价报2.58美元,较上市发行价跌幅超过70%,一年来市值蒸发超5亿美元。
监管对外卖市场用工情况的态度,是趣活市值涨跌的风向标。近一年来,监管、平台、社会舆论对外卖员利益保障的关注明显增多,7月26日,靴子终于落地,七部门联合印发《关于落实网络餐饮平台责任切实维护外卖送餐员权益的指导意见》,对外卖员社保缴纳、准时率确定以及订单饱和度等七方面提出要求。
《意见》出台后,资本市场的反应似乎把平台利益与外卖员利益放在了天然的对立面。外卖平台应声大跌,27日、28日美团连跌超28%,阿里巴巴连跌超11%,但神奇的是,作为与外卖员关系更紧密的趣活,两天内股价却反而走高13%。
昨日美股盘前,趣活发布Q2财报,只从数据来看趣活的经营情况其实不错,营收同比增长81%,毛利率较前两个季度有所修复,经调净利润环比由负转正。但在监管利空因素明显的情况下,这样的业绩似乎难以支撑起未来信心,财报发布后,趣活收跌6.20%。
涨跌的不稳定体现了对未来的不确定。外卖员以及网约车司机、家政劳动者的雇佣制度该如何完善?监管将为企业带来哪些影响?压力究竟是由“趣活们”还是由“美团们”承担?还有太多问题处于迷雾之中。
趣活财报的秘密湖面看似平静,趣活的二季度财报无法反映出《意见》对趣活业务的实际影响,并且基于营收走高,趣活将二季度称为“又一个强势季度”,而对外卖员社保等《意见》中提出的要求,趣活在财报中只字未提。
但暗流在持续涌动,趣活今年Q1、Q2财报中所披露的信息纬度,较去年有所调整,从这些调整中或许能揣摩到趣活的顾虑。
调整之一在营收构成上。招股书及去年财报中,趣活将其营收分为四部分,分别是即时餐饮配送、共享单车运维、网约车司机管理、家政及其他。从今年Q1开始,其营收结构调整为三部分,分别是即时餐饮配送、移动服务解决方案(包括共享单车和网约车)、家政及住宿解决方案(包括住宅、酒店、单体酒店等)。
这样的调整与趣活营收结构一直以来都被诟病有关,其营收结构过于单一,极度依赖于即时餐饮配送业务。通过将部分业务营收合并,趣活想要强调其营收构成的多元化,根据财报,二季度趣活移动服务解决方案业务实现收入2570万人民币,同比增长336.9%,家政及住宿解决方案业务实现收入2180万人民币,同比大增53.5倍。
移动及家政两块业务确实增速可观,但由于基数太小,实际上在趣活总营收中的存在感仍较为微弱。二季度,趣活实现总营收为9.9亿人民币,其中即时餐饮配送业务贡献了9.4亿,占比仍高达95%。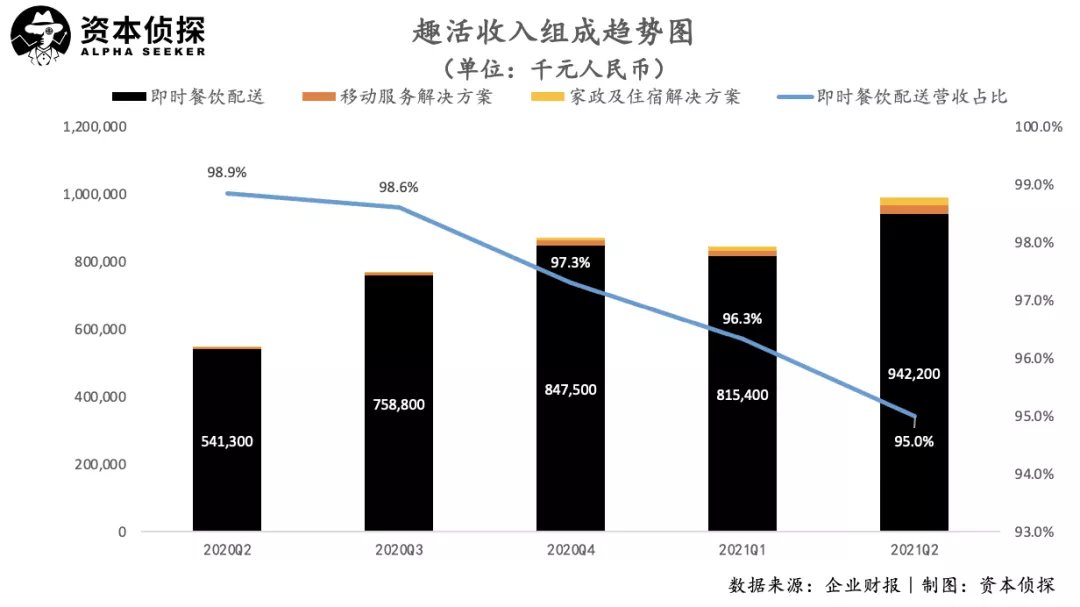
也就是说,趣活仍然是仰赖于外卖员们撑起营收,关于外卖员权益的指导意见与趣活息息相关。
但是,趣活到底靠外卖员赚了多少钱,这一信息在今年的两份财报中却被隐去了。这也是趣活财报披露纬度在今年的另一重要调整。
招股书及去年财报中,趣活分别披露了其四块业务各自的成本,基于此能够计算出各分部业务的毛利及毛利率。根据财报,去年Q3、Q4,餐饮外卖业务毛利率分别为10.8%、4.2%,并且,趣活还对毛利水平的变化给出解释:
- 去年Q3,趣活称餐饮配送业务毛利率的提升,是因为向骑手和团队管理者支付的服务费、雇佣成本、保险成本和租赁成本下降。
- 电池|加速布局电动车!苹果“包工头”将致力于自制电池模组
- 美团|美团2022年一季报:营收增速好,净亏扩大,新业务继续烧钱
- 美团的“韧性与新钱”:一季度经调整净亏损收窄,即时零售发展提速
- 爱回收第一季度净亏损1.6亿元 毛利率同比环比双降
- 小牛电动一季度“增收不增利”:净亏损近3000万元同比扩大448%
- 网易有道Q1营收12亿元净亏损9540万元 智能硬件业务毛利率下降
- 声网第一季度营收首现负增长 净亏损2690万美元同比扩大83%
- 小米科技|净亏损5.87亿!小米手机卖不动了
- 图片来源@视觉中国电商巨头财报季|京东一季度净亏30亿,营收增速上市以来最低,寄望618提升二季度业绩|看财报
- 京东|京东一季度净亏30亿!徐雷:5月订单情况已有好转