
台积电|晶圆代工再破纪录,影响不断扩大( 二 )
据SEMI统计,今年7月,北美半导体设备制造商出货金额为38.6亿美元,环比6月的36.9亿美元提升4.5%,相较于2020年同期的25.7亿美元,上升了49.8%,已是连续7个月创新高。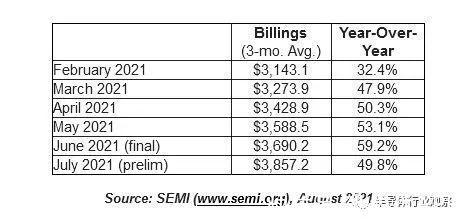
晶圆厂设备 (Wafer Fab Equipment) 包括晶圆加工、晶圆厂设施和光罩等设备。晶圆代工和逻辑制程占晶圆厂设备总销售超过一半。
DRAM设备成为这波扩张的领头羊,2021年总金额将超过140亿美元,较去年飙升46%;NAND内存设备市场也达174亿美元,年增13%,且2022年将持续增加9%,达到189亿美元。
后道设备,如组装及封装设备,在2021年支出额将升至60亿美元,年增幅高达56%,2022 年有望持续增长6%;半导体测试设备市场2021年预估达到76亿美元,年增26%。
SEMI预估今年全球半导体设备销售额将达 953 亿美元,年增34%,2022年半导体设备市场有望再创新高,突破1000亿美元大关。
最近一季,各大半导体设备厂商的财报都非常亮眼,充分体现出当下市场的火爆程度。
以全球排名前五的厂商为例。
应用材料2021财年第二季度的营收为 55.8亿美元,第一季度的营收为51.6亿美元,前两个季度总营收为107.4亿美元,比2020财年前两季度的总营收的81.1亿美元增长32%,第三季度收入为62亿美元,同比增长41%。
ASML 2021年上半年的总净销售额为84亿欧元,比2020年上半年的58亿欧元增长了45.4%,利润占总净销售额的比例从2020年上半年的43.3%上升到2021年上半年的49.8%。
LAM Research 2021年6月季度的财务业绩显示,收入41.5亿美元,2021年3月的季度营收为38.48亿美元,上半年的总营收为79.9亿美元,而2020年上半年的营收为52.9亿美元,同比增长了51%。
TEL公司2022财年第一季度(2021年4月1日- 2021年6月30日)财务公告显示,合并营收较去年同期大增43.6%,合并营益暴增92.0%,合并纯益暴增77.8%、纯益创季度历史新纪录。
KLA-Tencor公司FY2021 Q3(截至 2021年3月31日)总收入为 18 亿美元(去年同期是14.2亿美元),截至2021年6月的季度(FY2021 Q4)总收入为19.3亿美元(2020财年同期是14.6亿美元)。因此,KLA在2021上半年的总营收为37.3亿美元,相比2020年上半年的28.8亿美元,同比增长29.5%。
半导体材料供不应求晶圆厂的火爆,除了带动半导体设备市场大幅增长外,对半导体材料市场也有很大影响,特别是硅片(硅晶圆),最受瞩目。
在半导体供应链中,硅片生产环节直接与晶圆制造对接。今年上半年,日本硅片大厂SUMCO会长兼CEO桥本真幸表示,自身从事半导体业界逾20年时间来、芯片在如此长的时间呈现短缺是前所未见的。以8英寸硅片为主、涌入了超过该公司产能的订单。该公司和客户都呈现无库存状态。
具体来看,逻辑用12英寸硅晶圆短缺,而更为短缺的是大多用于汽车的8英寸产品。
桥本真幸指出,当前令人困恼的事情是没有可用来增产硅片的厂房。今后来自5G、数据中心的需求将上升。因此评估从头开始建造工厂。
桥本真幸上述言论也表明,SUMCO考虑兴建硅片新工厂。SUMCO自2008年以来的增产投资都仅仅是扩增现有工厂的产能、并未兴建新工厂。
关于硅片市况预估,桥本真幸指出,当前现有设备生产已满载。半导体市场即便在不景气的情况下、也以年率6%左右的速度增长,而硅片也配合半导体的成长、以年率5-6%的速度进行增产。而增产的设备已接近极限、硅片供需恐持续紧张。
SUMCO在2月9日公布的财报资料中指出,关于今后的硅片市场展望,在5G/智能手机/数据中心需求带动下,逻辑芯片用12英寸硅片供应不足情况恐持续。在8英寸硅片部分,车用/民用需求急速恢复,需求达到媲美2018年的巅峰水平,预估供应不足情况恐持续至2022年左右。
- ios16|未受到电商冲击,理发店为啥还是纷纷倒闭?过来人说出真相
- 跨境|跨境电商迈入数字化变革期
- 套餐资费|广电放号 5G套餐竞争告别“三国时代”
- 显卡|这就是RTX 4090 Ti显卡?又厚又重,超过三槽要1200W电源
- 阿里巴巴|电商转折点出现?神秘消失23天的李佳琦,意外暴露了阿里的问题
- iqoo|iQOO Z6x终于量产,6000mAh大电池、天玑8100+独显齐上阵
- 创业|八成互联网电视非法采集用户数据, 彩电企业怎么办?
- 微信阅读口袋电子书599元
- 第四大运营商|第四大运营商登场!中国广电官网上线:开启选号
- 苹果|抢台积电3nm产能!苹果自研处理器M2 Pro/M3齐曝光 性能更强