
毛利率|智氪|股价逆势上扬,知乎二季度财报暗藏了哪些秘密?
文|吟游诗人
2021Q2业绩:收入持续高增长,用户增长迅猛美国东部时间8月16日,美股上市公司知乎(证券代码:ZH.N)公布了2021Q2业绩。根据财报数据,知乎在2021Q2单季实现营业收入6.38亿人民币,同比增长高达144.2%。
再看2021H1的数据,知乎仅用半年时间就实现营业收入11.17亿元,不仅大幅超越了2019全年的收入,同时亦与2020全年收入相差不多。
由此可见,知乎目前正处在高速成长期,距离今年末还有半年时间,预计届时知乎的收入同比增速至少会与目前相当,依旧保持在一个相当惊人的水平。 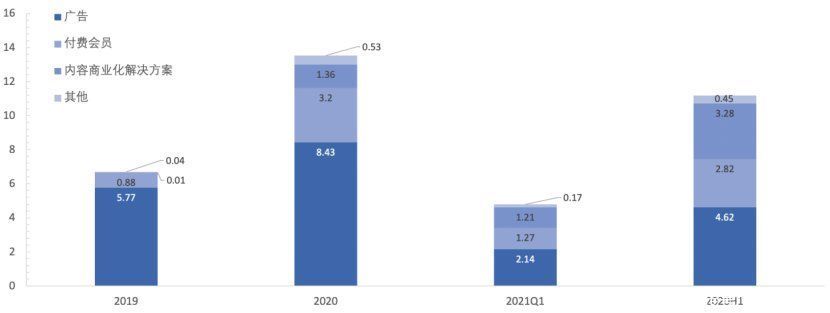
图1:2019~2021H1知乎收入及结构
财务数据表现优异,作为业绩支撑的关键,知乎的运营数据表现亦相当耀眼,用户增长相当迅猛。
根据财报披露,到2021Q2,知乎的MAU高达9430万,同比大涨46.2%;相比Q1时,则环比增加了930万;再相比2020Q4时的7570万,半年时间就增长了24.6%。
受业绩披露利好刺激,知乎股价在8月16日逆势大涨,单日涨幅5.16%。
知乎收入结构的变迁:内容商业化解决方案业务强势崛起有一个现象值得关注,即在知乎收入暴增的同时,收入结构却悄然发生了明显变化。
根据近年来的财务数据,广告、付费会员、内容商业化解决方案这三大业务为知乎贡献了绝大数的收入。
在2019~2020这两年间,广告业务的收入占比远超另外两大业务,地位上自是举足轻重。然而在趋势上,广告收入的占比其实在逐年走低。 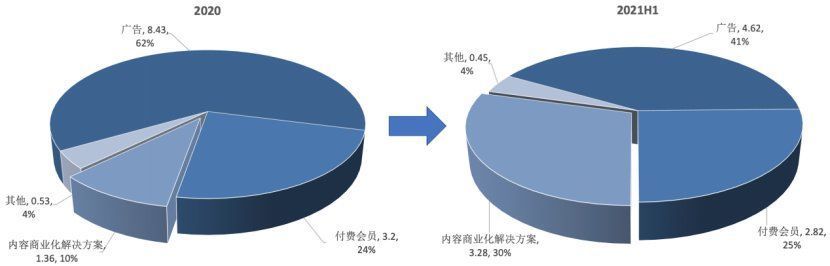
图2:从2020到2021H1知乎收入结构的变化
2019年,广告业务的收入占比高达86.1%;到2020年末时,该比率骤降到了62.4%;到2021Q1,该比率已不足50%(44.8%);再到2021H,该比率还在继续下降,最终录得41%。
广告收入占比的降低并非是业务萎缩,实际上广告业务一直保持着不错的增长态势。而收入结构变化的关键,则在于:
1. 内容商业化解决方案“知+”作为新业务,从2020年起开始发力,且一直呈高增趋势;
2. 以付费内容为主的“盐选”会员渗透率提升,付费会员业务收入也保持了高增长。
从时间节点上来看,知乎在2019年推出了“盐选”会员体系,又在2020年推出了“知+”。两大业务先后强势并表,且收入增速均大幅高于广告业务。
尤其是内容商业化解决方案“知+”的强势崛起,在该业务推出的2020年,就为知乎贡献了10%的收入。到2020H1,这一比例提升到了30%,已然成为了公司第二大收入来源。
若只看2020Q2单季的数据,内容商业化解决方案的收入占比则高达32.5%,同比增速更是达到了恐怖的1529.3%,这还是在去年已有一定基数的基础上实现的。
由此可见,知乎对广告收入的依赖度正在大幅下降,同时在其他方向上的商业化探索,目前已由业绩确认是成功的。
盈利性方面,由于收入比成本增长的更快,所以知乎的毛利率在近年来呈走高之趋势。根据财报数据,2019~2021H1,知乎的毛利率在46.6~58.2%区间,在可比企业中排名靠前。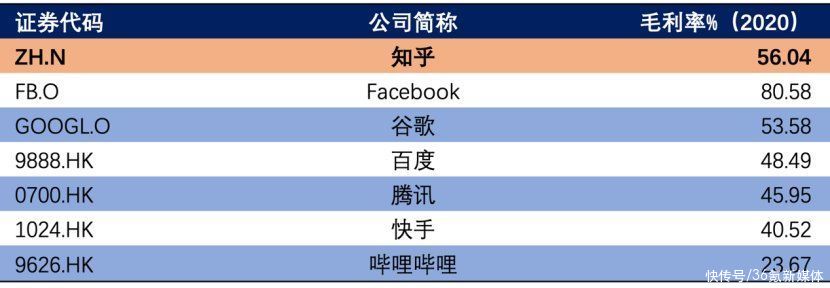
表1:知乎与可比企业毛利率和估值对比,截至8月13日收盘
相比于突出的盈利性,知乎在费用端的大幅支出,是其目前尚未盈利的主要原因。另一方面,知乎在开支上的控制则值得肯定。
得益于收入高增,销售费用、研发费用的减少等因素,知乎的期间费用率在2020年大幅下降,相比2019年减少了超过100pct。
进入2021年后,期间费用率相比去年有所抬头,主要系展业、获客导致的各项费用较去年同期都有大幅增加。
- 与华为联手造车|华为联手造车威力巨大!小康股份涨停:股价创史上新高
- 推特收购案再前进一步!推特同意为马斯克提供更多实时数据,推特股价上涨
- |元宇宙+汽车芯片+边缘计算, 主营VR虚拟现实芯片, 股价近期开始放量
- 资金南下涌入快手,市场为增长的确定性投票?|智氪
- 6月22日港股开盘|理想汽车一度涨超12%股价154港元
- 头戴|歌尔股价闪崩跌停:回应称订单正常
- 教培转型新出路?新东方直播一周股价涨近6倍
- 股价|高点回调36% 新东方股价继续暴跌:投资者清仓式减持
- 股价|双语直播带货爆火!新东方在线股价一周大涨超300%
- 股价|新东方股价一周涨6倍!俞敏洪5月提示买入:赚钱的机会你抓到没?