
新能源|重押换电,蔚来走向冒进盲动( 二 )
消息一经发布,特斯拉官网访问直接瘫痪,多位受访者也明确表示,购车意向将由新势力品牌转向特斯拉。
这对于主打SUV车型的蔚来来说,显然不是一个利好消息。
02、换电冒进 一直以来,蔚来汽车都是一家很有自己节奏的车企。
正如其联合创始人、总裁秦力洪所说的那样:“我们一直都觉得,销量只是一个结果。”
因此,哪怕野蛮人已经踹到了家门口,蔚来也不屑于去参与价格战,而是抱着“新能源中的BBA”口号,转身去下起了大棋。
今年年初,笔者在稿件《2021,蔚来奔赴三场新战事》中曾预测,“电池”、“渠道”、“出海”将成为蔚来在2021年内的发力重点。
眼下时间过半,这一预测也基本应验,且方向性的宏观表述也被非常具体的业务细节所体现。
其中,最值得关注的就是电池方向,蔚来正在急剧加速换电站的推广布局。
7月11日,蔚来通过NIO Power Day发布了中期换电补能体系规划。
规划显示,到2021年底蔚来计划设置换电站700座,相比于年初500座换电站的计划又有了进一步加码。
同时蔚来还表示,后续将以每年新增600个换电站的速度进行布局,到2025年形成4,000座换电站。
但截止7月9日,蔚来在全国范围内才建成301座换电站。这意味着,在接下来不到6个月的时间里,蔚来要把原来3年建成的换电站总数翻上至少一倍,以每天平均2座换电站的速度,继续疯狂投入。
在此前的稿件里,笔者认为“这是一个和时间赛跑的游戏。”
若“主线战场”不能取得阶段性胜利的话,过早布局换电站,并不会带来财务或消费者体验的直接收益,反而会拖垮原有的主线节奏。
眼下,蔚来已经将该业务提升到了战略重点的地位,那么我们也应当进一步给出更为详细的判断认知。
首先,换电业务对现金流的消耗是巨大的,过激的布局将急剧拉升蔚来的成本压力,若其真的将坚定执行换电站的推广布局,那么Q3、Q4的财报状况大概率会非常难看;
其次,换电业务的本质是对行业标准的定义,对该场景的覆盖掌握,将极大提升对行业“电池标准”的话语权(比如“磷酸铁锂”VS“三元锂”),进而实现倒逼上游的可能;
然而,基于巨大的成本压力,若想凭借该业务实现盈利,则必须达成规模效应。在这一点上,蔚来无论是自身的销量规模还是行业地位,都显得过于弱小。
根据蔚来Q2财报,截至二季度末,其所持有的现金、现金等价物、受限制现金及短期投资总值为483亿人民币,其中有不少资金涉及共同注资协议,专款专用限制等。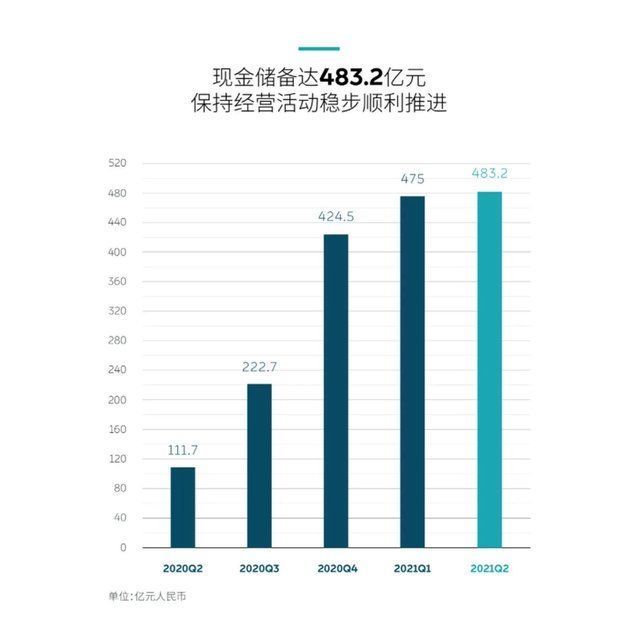
在绝对值上,换电业务的成本需要大概在“几十亿”规模(根据媒体测算,仅新建成本也要用到10亿元/100座)。
根据其下半年翻一倍的加码计划(新增400座),再横向对比Q2季度蔚来研发费用仅有15.7亿元,关于换电的投入比重,可以称得上是绝对的战略重点。
更需要注意的是,尚未实现盈利的蔚来自身并不具备自我造血能力,资本市场的信心将极大程度上决定其未来的风险程度。
而投入节奏的大幅变化,也将对其财务管理能力带来巨大挑战。
总体而言,笔者更倾向于认为,蔚来的激进打法更像是一次决战。
所谓“决战”,便是不留退路,不做保留。
成,则成为新世界中“加油场景”的重要主导者,电池标准的重要参与者,以及为电动化浪潮推进注入巨大力量。
败,则陷入终局难定,成本高昂的泥潭,资金链断裂风险持续走高,并在其他竞对高歌猛进之际,错失重要的时间窗口。
- 魅族|怎么样提高用户满意度?提供两年质保+免费换电池,魅族拉满体验
- 小米科技|还在担心电池健康?魅族提供免费换电池+两年质保,解决用机烦恼
- 船舶|我国首艘两千吨级集散新能源船投运:充电4小时满载跑300km
- 燃油车|爆发了!2022年全球新能源汽车销量逼近千万:多家中国企业放弃燃油车
- 股票|养猪的正邦科技跨界进军新能源 股票涨停 深交所下发关注函
- 魅族|送质保还免费换电池?魅族送来福利,魅友,心爱传家活动诚意满满
- 欧盟|魅友,心爱传家活动引发关注!两年质保+免费换电池通通一步到位
- 2022年5月新能源配储项目核准情况!
- 裕能新能源IPO过会:单季营收61亿 宁德时代与比亚迪是股东
- 华为|传华为或将自建工厂生产新能源汽车