
千亿市值|对标Shopify的千亿市值,有赞还要走多久?( 二 )
对比Shopify,有赞的业务模式与其大致相同,主要业务也分为SaaS订阅服务、增值业务以及面向消费者和开发者的其他服务。
有赞主要业务和收费模式: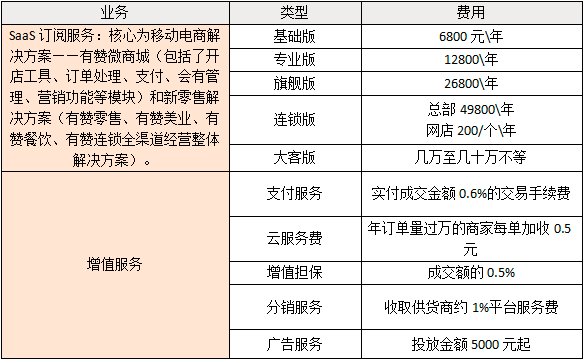
面向消费者和开发者的其他服务,在某种价值考虑上,同样可以认定为增值服务定义之一。
据相关数据显示,2020年增值服务占有赞总收入的42%,SaaS订阅服务费占58%;而在2019年,有赞广义上增值服务占总收入的51%,SaaS订阅服务费占49%。
这样的业绩变化,说明有赞目前的主要收入和盈利都来源于订阅费,且比重不断增加,而相应的增值服务比例逐渐减少。
同时,通过对比shopify与有赞历年的的营收数据可以发现,两者的业务模式与收入结构大致相同,但Shopify的主要收入逐渐向支付业务倾斜,而有赞的主要收入逐渐向SaaS订阅服务倾斜。
至于为何有如此变化,在「ToB行业头条」观察中发现,这与中美SaaS环境的差异化有着巨大的联系。
以增值服务为例。目前,中国的电商基础设施在阿里、京东等巨头的推进之下,支付、物流等环节的服务已愈发地完善。例如阿里旗下的支付宝、菜鸟驿站,京东旗下的京东支付、京东物流,都已经形成了不可动摇的稳固地位。
根据艾瑞咨询数据显示,2020Q1 中国第三方支付交易规模份额,支付宝和财付通分别占据了55.4%和38.8%的市场份额,处于绝对的主导地位。有赞想要另起炉灶,进军支付、物流等领域,已经很难再有所建树。
相较之下的欧美国家,却恰恰相反。欧美电商基础设施的建设比较薄弱,支付、物流等相关基础费用相对较高。
另外,欧美市场的支付渠道过于碎片化,支付主流是信用卡,这会直接导致商家支付数据和现金流的较为分散,统计起来十分困难,无法全面了解收款、订单和客户情况。
Shopify正是基于这一痛点,集成各个信用卡支付渠道,并开放了Shopify商店内所有的付款方式,让商店内的交易数据直达后台,更便于商家统计分析。而这样的服务方式,也在早期得到了大量商家客户的青睐。
有赞虽然有自己的支付牌照,但与Shopify仍有很大差异:一是,目前有赞并不能接受所有付款方式;二是,中国用户支付习惯在支付宝、微信的环围之下已经形成,很难改变。有赞在此方面很难得到大的发展突破。
加上在美国支付主流仍是以信用卡为主,支付方式的扣点率较高,Shopify在其中可以收取高额的手续费,而在中国,主要以支付宝和微信为主,手续费较低。
比如美国Visa的手续费区间为1.43%-2.4%,万事达卡的手续费区间为1.55%-2.6%,美国运通的手续费最高,区间为2.5%-3.5%。而中国支付宝、微信,手续费仅为交易额的0.6%。
所以在支付业务上,有赞收入占比较小,而Shopify收入占比较大。且据上文可以了解到,有赞的SaaS订阅服务的费用普遍高于Shopify。
这也解释了为什么有赞和Shopify都是以SaaS订阅+支付作为核心业务,却在收入和盈利方面又表现出明显差异。
SaaS起源于美国,如今美国SaaS发展已经进入成熟期,在模式上,很多方面都值得中国SaaS厂商借鉴。
但由于国内外商业环境的差异,完全复制Shopify业务拓展之路的方法,显然是行不通的。
03 电商SaaS破局,需另辟蹊径通向成功的路不会只有一条,在电商SaaS领域,获得增长的渠道也不会只有一个。
因此,当下有赞虽然无法从支付、物流这方面的增值业务获得较大的业务增长。但由于中国的市场环境千变万化,需求也在不断更迭,一些潜在的商机也在浮现。例如直播带货就是一个好的机遇。
- 高地|上海:瞄准千亿元规模布局氢能产业
- 天玑|对标高通骁龙8+ 曝天玑9000+旗舰最快7月发
- 本周|对标高通骁龙8+ 天玑9000+旗舰已在路上:安卓阵营CPU
- 剃须刀|华为不再孤单?国产巨头杀入5G领域,市值暴涨4千亿超越腾讯!
- 英特尔|国产CPU第一股上市,市值高达350亿,intel/AMD慌不慌?
- MySQL|华为不再孤单?国产巨头杀入5G领域,市值暴涨4千亿超越腾讯!
- S-400|国产CPU第一股上市 市值超340亿元
- 索尼Xperia|对标微单!4K屏+4k高清视频,索尼微单手机降2600元,终于不坑了
- CPU处理器|国产CPU第一股龙芯上市:市值超340亿 自研架构光环与争议并存
- 台积电|台积电市值超腾讯阿里,成亚洲市值最高公司,互联网为何不香了?