
品牌们|新消费的线下"巷战"
出品 | 创业最前线
作者|付艳翠
编辑 | 冯羽
「氪约」栏目策划|刘涵
*本文为36氪X创业最前线联合策划
时间倒回到90年代,彼时最好的开业营销是一群车队插着旗子,用喇叭重复着店铺开业、位置等信息。再之后,商场周边开始搭一个舞台,歌舞表演既可以吸引一圈人围观,同时还能售卖产品。
随着互联网时代到来,智能手机这个新物种的诞生与普及,使移动互联网红利逐渐显现,企业们的营销关注点也开始向线上转移。
那几年显然是移动互联网的黄金时代。你每周都会下载1-2个APP,每天打开手机玩的东西都不一样。互联网企业的获客成本甚至低至一毛钱。于是,互联网平台的战争打响,淘宝、百度、微博、美团等平台开始常驻手机、持续抢夺消费者的注意力。
但渐渐地,随着互联网红利的消失,企业的获客成本也越变越高。阿里系电商获客成本甚至从2018年278元/人增长到2020年929元/人。就连号称以全网最低价获客的拼多多,其成本也已经从2018年的77元/人增长到2020年203元/人。
接着,企业们发现,线下渠道的价值重新被发现,其门店的获客成本甚至开始低于线上。例如从几年前开始,阿里大力布局“盒马鲜生”门店,腾讯投资家乐福、永辉超市,小米则开设线下小米体验店......
到如今,当这些线下渠道逐渐完善,线下渠道俨然已经成为消费品牌们新的战场。
新消费品牌在渠道铺排上,也开始不局限于传统的电商和商超渠道,它们开始发力媒体社交和直播等渠道,并依托高颜值的包装进驻到线下门店和新型便利店。
好像突然有一天,那些曾经在线上活跃着的新消费品牌,已经慢慢渗透到我们生活的各个角落,填满了那些连我们自己都还没察觉到的“细分需求”。
1、新消费品牌的“心头肉”“我发现,新消费品牌正在覆盖商超、便利店等零售终端。”最近,媒体人刘伟(化名)观察到了一个新现象,“我经常逛线下便利店,看见每日黑巧、黄天鹅、钟薛高等这样的网红新消费品牌正越来越密集地出现在货架上。”
这两年,如完美日记、王饱饱、小仙炖等新消费品牌们诞生于线上,在资本的宠爱和消费者的追捧下,通过打通天猫、京东等电商渠道,又在小红书、抖音、快手、微博等平台密集营销之下,快速打开知名度,来势汹汹。
如今,这些新消费品牌们正不满足于线上网络,开始布局交易战场的“最后一公里”——线下零售渠道。在不知不觉间,这些新消费品牌就已经逐渐渗透到消费者身边。
“现在新消费品牌与线下渠道合作的需求确实变多了,他们更追求‘品销合一’了。”便利店品牌服务商蓝店向「创业最前线」透露。
蓝店的主营业务是快递代收,主要靠快递代收进行流量积累,从而帮助广告主精准地覆盖目标人群。如今,其已进驻全国100余座主要城市,合作商户及直营门店逾7.5万家,累计服务人次超5亿。
事实上,商业的本质是交易,而深入交易战场的“最后一公里”可以更好地触达消费者,因此新消费品牌们将战场转到线下并不让人意外。
毕竟,互联网红利正在消退。据QuestMobile2021中国移动互联网春季大报告显示,2020年网购用户增速由2019年的16%回落至10%。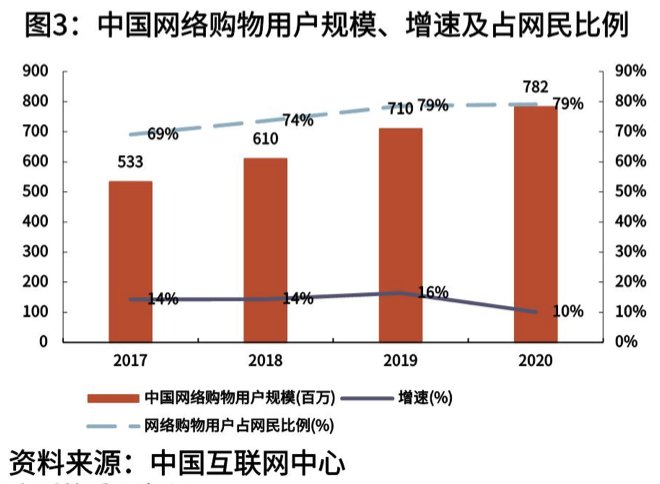
(图 / 《私域流量行业深度报告:交还电商的舞台和话筒给商家》)
在此背景下,线上的获客成本则在持续飙升。据光大证券发布的私域流量行业深度系列报告数据,阿里系电商获客成本从2018年278元/人增长到2020年929元/人,增长近234%,获客成本最低的拼多多也已经从2018年的77元/人增长到2020年203元/人。
- 中美科学家在琥珀中发现1亿年前的虱子,它们以恐龙羽毛为食
- 科学家们发现大黄蜂条纹的进化基因途径
- |大家都说iPhone好看,其实可能对这个品牌更喜欢才对
- 高通骁龙|国产品牌发力!苹果钉子户切身体会,Find X5 Pro功能要超前不少
- |串口通信问题排查指南
- 华为|中国第二家“华为”诞生,国产品牌正悄悄征服世界!
- 科学家解释黑洞是不可视的,为什么我们会发现它
- 恐惧的真相:宇宙其实是个生物体
- 大脑和宇宙两者本质相同?为何它们结构如此相似?细思极恐(下)
- 小米海外品牌POCO今晚发布新机F4|小米海外品牌新机POCO F4发布:骁龙870直屏旗舰