
海外瞭望|美国可寻址广告进入规模化阶段(上)
【 海外瞭望|美国可寻址广告进入规模化阶段(上)】在电视广告这个最原始的命题上,疫情与流媒体加速下的美国可寻址电视广告市场是否迎来起飞势头?一些关键挑战是什么?
一、谈点行业历史话题网络运营商or广告运营?笔者在最近的文字中描述了了广告支持的AVOD应用在欧美流媒体市场的崛起(参考《海外瞭望|北美流媒体向AVOD转移》和《海外瞭望|全球大视频走势:2021是AVOD服务年!》)。但在欧美的广告市场中,电视广告并非像明日黄花那样等待风雨摧毁。欧美的可寻址广告或精准广告也在新技术支持下逐步崛起。
先说一个题外话,广电自媒体常话短说在《广电人睡不着觉?DVB到底要不要被“干掉”?!》一文中提出一个问题:面对DVB捆绑机顶盒成本高的质疑,必须反思有线电视体制机制,主营业务到底是机顶盒运营,还是网络运营?考虑到有线电视最初和电视台是一家,媒体广告运营驾轻就熟,有把机顶盒变成广告盒的基因,从骨子里就是机顶盒广告运营商。所以,要有线电视放弃机顶盒的广告利益就好比掏心挖肺。不过,智能电视开机广告已经屏蔽了机顶盒开机广告,使得机顶盒广告收入越来越不能覆盖机顶盒成本。那么,有线运营商的广告运营是否就是死路一条?实际上,家不考虑近年来有线电视用户日渐流失的问题,在有线行业在双向化发展过程中,基于机顶盒/电视终端的可寻址/精准广告其实曾经努力挖掘的蓝海市场,不一些地方有线运营商曾经视图通过成立联盟的方式推进该市场(虽然这一进程在有线行业的历史长河中既遥远而又短暂如浪花)。
在另一个角度,从电视台的核心收益即广告收入来看,在广告收入基于收视人口和收视时长两大核心因素的背景下,电视台扩大广告收入的核心手段之一就是通过在有线渠道的落地扩大广告接触人群。所以,业内人士将有线运营商的落地费称之为“广告落地费”——当然这笔费用与各地有线运营商用户直接相关。无论如何,广告运营对于有线运营商来说其实是满重要的一笔收入。不过,即使在IPTV还没有起势之前,从整个行业看,有线落地费在电视台广告收入的占比其实很低(印象里不到4%)。因为,有线渠道仅仅只是简单地将广告随同电视内容一起转发而缺乏其它的任何技术增值因素。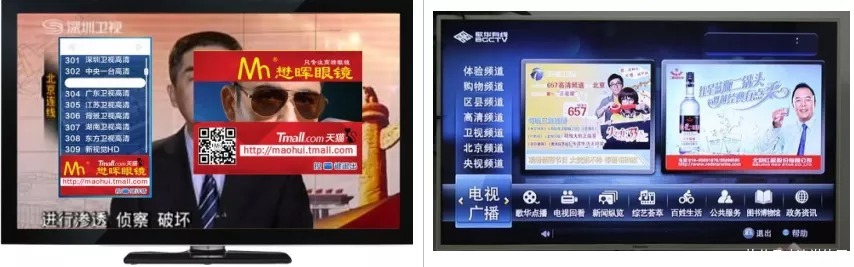
图为:典型的传统机顶盒广告
与之相比,大洋彼岸美国有线运营商的广告运营则常常具备更大的技术增值,在可寻址广告方面尤其如此。早在2006年,Comcast进行了第一次可寻址电视广告(Addressable Advertising)实验,尝试基于不同家庭电视用户的地理位置进行广告投放。2008年,Comcast、时代华纳等多家美国有线电视运营商联合成立风险投资机构Canoe Ventures,并推出可寻址电视广告服务AdSmart。从这一情况看,不管是在中国还是在美国,电视渠道商/运营商本身就有很强的广告运营驱动,这是拥有广大终端用户的渠道商本身特质决定的。
那么,在流媒体化加速、大视频产业格局显著改变的今天,北美可寻址/精准广告市场有哪些新的进展?对于国内市场推进有什么借鉴?
二、北美可寻址广告市场即将起飞?1、疫情与流媒体化推动可寻址广告的规模化发展
可寻址广告利益及行业迫切性。传统线性电视广告一般以时间段和节目为单位进行投放,收视率是广告单位价格的最主要标准。而数字化浪潮加速背景下,电视媒体、广告平台商等也开始在时段、频道、内容分众这些传统方法之外寻找千人千面的精准广告应用——这主要依赖于可寻址广告技术和源自互联网的程序化广告应用。利用可寻址的广告,广告商可以用更具相关性/更精准的广告来锁定客户:汽车广告可以向不同的家庭推广不同的汽车型号;政客们则可以向不同的选民插入不同的竞选议题这些广告可能会增加销售额。而内容发行商通过这种灵活性可以获得更高的广告收入——当然这需要电视台与渠道商达成一致协作并进行技术改造。
- 华为|意识到离不开中国了?外媒称华为、中兴或将重新打入美国市场
- 小米海外品牌POCO今晚发布新机F4|小米海外品牌新机POCO F4发布:骁龙870直屏旗舰
- 芯片|不再看美国脸色,中国芯片走向自给自足, 美国封锁行不通
- 除了F4|小米海外品牌新机POCO X4 GT发布:天玑8100
- telegram|突破7亿人!海外版“微信”用户数创新高:还上线了付费会员
- 两大出乎意料的黑科技!日韩甘拜下风美国钦佩不已,厉害了我的国
- Java|美国传来新消息,ASML态度也变了,这一切竟如此之快
- 人口|马斯克:美国或跟日本一样 不解决生育问题将会彻底消失
- |美国拒绝分享系统漏洞,中国打造首个桌面操作系统根社区应对
- 芯片|除了芯片,中国还有35项技术会被美国“卡脖子”,我们能突破吗?