
稻盛和夫|阿米巴经营管理模式怎么落地实施
阿米巴经营管理模式的出现,是因为稻盛和夫的京瓷公司发展过程中,患了传统企业的毛病,组织臃肿,效率低下,增长乏力。而作为企业的经营者--稻盛先生越发感觉到力不从心,于是他尝试把企业细化成许多独立运营的小团体,并培养团队领袖,这些小团体就是“阿米巴”的雏形。同时,为了解决没有经过专门会计培训的员工看不懂损益表的问题,稻盛和夫还独创了一套单位时间核算体系,简单明了的单位时间核算制度,各个阿米巴能清晰地认识到自己每小时做出的附加价值,并把这种认识反映到生产经营活动中去。让每个小部门都及时知道自己的收支情况和自己所创造的价值。
由于各个部门收支透明,奖罚有章可循,还能及时发现问题,所以充分调动了员工的积极性。这种独特的经营模式不仅激励了员工的责任感,实现了全员经营,而且在这种模式下,外部市场的竞争能够传递到内部市场,使企业能够柔性地应对市场的变化。因此,自从阿米巴经营模式引入中国以来,不少企业纷纷研究和效仿,许多企业依靠这种独特的经营模式已经取得了巨大的成功。
一直以来,很多人都认为一个工厂只有市场部需要与客户联系,客户有什么反馈信息只需要与市场部沟通即可,然后市场部视具体情况决定是否需要转达给制造部门。这样的工作流程真正能感受到市场压力的只有市场部,从而导致制造部门不能即时做出有效应对措施,在一定程度上增加了公司的经营成本,也严重影响了企业的经营应变能力,完全没有充分发挥出一个制造部门的生产潜能。
传统的制造业,若是在其生产部门和销售部门中引入阿米巴经营对企业的成本管理和利润管理会有较大的帮助。传统的成本管理模式对市场的反应较为滞后,而阿米巴经营能帮助企业快速应对市场变化。如近年来一些客观因素,导致许多企业原材料成本增加,在保证销售价格和一定的利润率的前提下企业应该如何应对呢?阿米巴经营就可以促使员工自主地进行成本管控,提高利润。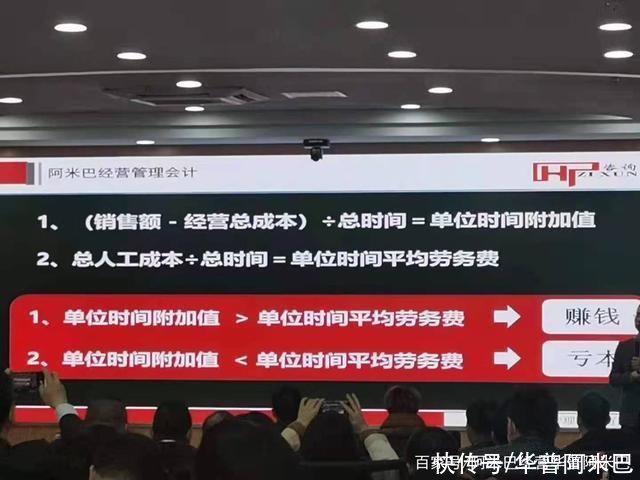
多少年以来,准确地说应该是没有接触稻盛和夫阿米巴经营以来,一直都认为只有市场部是利润单位,而生产制造部门以及公司其它部门都只是为市场部服务的部门。自从学习了阿米巴经营以后才知道制造部门才是真正的利润单位。
生产制造部是把原材料通过无数次变形、加工、组装,最终才形成一个完整的产品。原材料在流通的过程中不断地创造自己本身的价值,每一道工序都要对上一道工序半成品进行再次加工,然后创造出更高的价值。这是一个完整的价值链,是原材料在流通的过程中产生的价值积累。每一道生产工序价值越高越能体现制造部门的制造水平,生产技术水平越高创造的利润也就越高;生产技术水平越低,企业获取的利润也就越低。而产品的最终销售价格都是由市场决定的,工厂无法决定市场价格。也就是说要想获得更高收益必须要加强制造部门的生产技术能力,让企业内部人员直接与外部市场接触,亲自与客户沟通、交流,把制造部门从第二线直接移到市场第一线。如果用战争术语表达就是从战场后方直接到战场前沿,亲自感受炮火的猛烈与战争的残酷。
阿米巴经营模式的绩效管理以利润考核为导向,尤其是对于生产阿米巴,改变了以往按照成本考核为导向的做法。更重要的是,基于单位时间核算表的阿米巴绩效考核,不仅仅是单纯的KPI(关键业绩指标)考核,从某种意义上来说,它更像新兴的 OKR(目标与关键成果法)考核。传统的 KPI 考核过分依赖考核指标,而没有把人的主观能动因素和弹性因素考虑在内,无法很好的激发员工的积极性和创造力。而 OKR 是基于公司整体的预算目标与价值愿景,通过可量化的关键成果来及时给员工反馈并激励员工不断迭代和优化从而向既定目标努力的一套核算体系。阿米巴的单位时间核算和 OKR 的思路很类似,其关注的是员工本身,而不仅仅是一些枯燥的指标,其旨在通过这种自下而上的自主目标管理,充分发挥员工的创造力,自主为企业创造财富。
- 为验证人类和黑猩猩,是否会产生新的后代,科学家找来5位姑娘!
- 红米手机|真我GTNeo3和红米K50谁的综合实力更好,哪个更值得购买?
- ColorOS|绿厂又在憋大招?新系统和新产品接踵而至
- 和真的几乎一样,这个仿生蜻蜓,要实现《沙丘》里的扑翼机了
- 为了证明人类可以和猩猩“结合”,女科学家亲身实验,精神可佩
- 宇宙大爆炸与理解生命起源和进化有什么关联?
- 摩托罗拉|价格屠夫上新!摩托罗拉新机入网:支持68W快充
- 红米手机|红米两款新机曝光,Note12系列和K50 Ultra已安排,拍照大幅提升
- MacBook Pro|淘宝网企业和个人开店哪个费钱?差别大吗?
- 小米科技|小米两款“Ultra”新机齐遭曝光,分别搭载骁龙8+和天玑9000+芯片