
盈利|仓储会员店盈利的真相
仓储会员店起源于美国,战后美国城镇化率提高、中产阶 级群体扩大、城市外围商业圈发展催生了仓储会员店业态。
传统零售核心在于赚取商品差价,以《长尾理论》为基础,SKU数量多,核心是“一站式购齐”;
而仓储会员店将自己定位为用户的“受托人”,精心挑选性价比最高的商品,SKU数量少,核心是“精选”,以会员费为主要利润。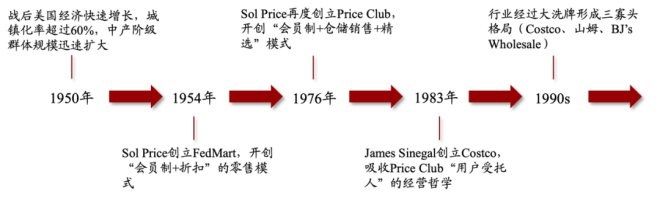
自仓储会员店业态在美国兴起后,行业迅速增长、竞争激烈,最终形成了以Costco、山姆、BJ’s Wholesale为主的三寡头格局。
其中Costco 1983年在美国创立,截止2020年底,在全球12个国家和地区已经营了803家门店。
2020财年,销售额增长至1,632亿美元,会员人数超1.055亿,为全球第二零售集团,仅次于沃尔玛。
在北美,Costco常年占据顾客满意度排名第一;在亚洲的日本、韩国及中国台湾的表现同样表现出色,自2014年起,台湾地区Costco总营收就突破140亿元人民币,其中三家店的销售额,都挤进全球前10排行榜。
Costco的毛利率虽然低于传统零售,但存货周转率更高。
2020财年Costco毛利率为13.09%,远远低于沃尔玛的24.83%,但2020财年Costco存货周转率高达12.26次,显著高于沃尔玛的9.40,出色的周转率帮助Costco实现了更高的净资产收益率。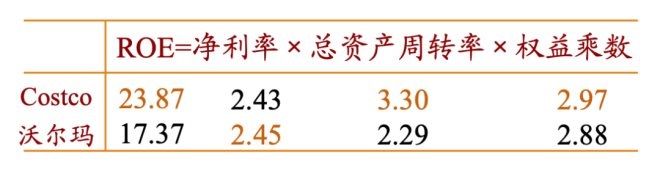
另外Costco重要利润来源为会员费。
2011-2020财年的会员费占收入比例与净利率保持高度一致,会员费收入为主要利润来源,而商品毛利仅用来覆盖日常的营业支出。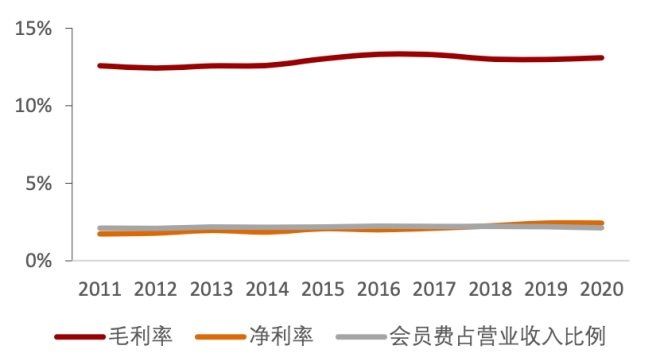
2019年的8月,Costco(开市客)中国大陆首店落户上海,开业即火爆,付费会员在一周内达到20万,会员费收入近6000万元。
开业效应过后,生意持续兴隆,付费会员稳定在约30万,日来客数保持在5000人次左右。
而早在1996年,山姆会员店就已经落户到了深圳,迄今为止已经25年,服务会员超过了300万。
截止2021年2月沃尔玛财报数据显示,山姆会员店同比销售增长13.3%,会员收入是近五年来增长最高的季度,新会员人数增长超60%,核心会员续卡率超过80%。
根据官方给出的数据,阿里旗下的首家盒马X会员店开业2个月内便实现了盈利,开业3个月后客单价接近1000元,单日收入最高超过1000万元。
仓储会员店在中国再次火爆的三大主因
仓储式超市在中国发展可谓是一波三折,却最近几年迎来转机。
除了COSTO入华并加快开店的步伐之外,沃尔玛在中国一方面关闭大量一二线城市盈利不佳的门店,另一方面则重拾10多年来不够重视的会员制仓储式超市业态,计划未来在一二线城市大力布局沃尔玛山姆会员店。
被物美收购的麦德龙则新开12家门店,销售额增长8%;
阿里旗下的盒马鲜生2020年10月在上海开出自己的第一家X会员店,创始人侯毅当时称:“从今天起,我们与Costco/山姆正面交锋”。
永辉超市也在2021年的5月开出了自己的首家仓储店(由老店改造),很快另外6家仓储店也陆续在福建、成都、重庆开业。
北京华联(BHG)的首家6800平的仓储式会员店预计本月内就会在兰州开业。
家乐福在5月对外表示,四季度将在上海推出会员店新业态,但形态上并未限定在仓储模式。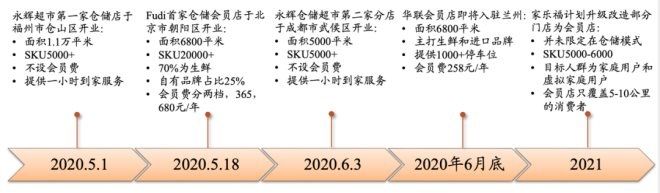
旧势力新权贵纷纷进入仓储会员店业态,主要有三大原因:
首先,最重要的是中国零售电商行业几十年的发展,不断改变消费者的观念。
- telegram|突破7亿人!海外版“微信”用户数创新高:还上线了付费会员
- B站“特殊版”来了!全程使用无广告,比开会员还给力
- 百度网盘会员1天24小时百度网盘超级会员不限速特权说明断网如何查看网盘文件
- B站盈利新模式首推失败,付费视频让UP主掉粉过万
- |iOS 16 送福利,免费领会员
- 乐视|爱优腾全面涨价后 乐视发布会员不涨价通知:我们没资格涨
- bilibili|B站UP主上线付费视频引争议!回应称希望经济独立不差钱的人购买,网友:我的会员白充了?
- 优酷|优酷会员今天正式涨价:爱优腾15元一个月会员一去不返
- 爱奇艺|爱奇艺连亏12年终盈利,值得庆祝吗?
- Line|B站没有盈利的命?