
季度|快手港交所魔幻208天( 二 )
这些关键数据也意味着,快手以亏损换增长的模式已经越来越乏力。深圳一位基金管理合伙人向《证券时报》透露,有超千亿的货值正在伺机减持,“投资机构已经没有耐心再等快手去讲好流量的故事,互联网科技股的红利正在逐步消退。”
商业变现加速进行快手二季报还释放了一个信号——公司正在加速推进商业变现。这一点从变化的收入结构可以明显看出。
一直以来,快手的收入都是由直播、线上营销服务和其他服务三个部分组成。去年二季度,直播收入以64.8%的占比成为主要收入引擎;仅仅一年过去,线上营销服务已经取代直播,成为快手第一大收入来源,二季度贡献营收99.62亿元,占总收入的52.1%,连续两个季度对总收入贡献过半。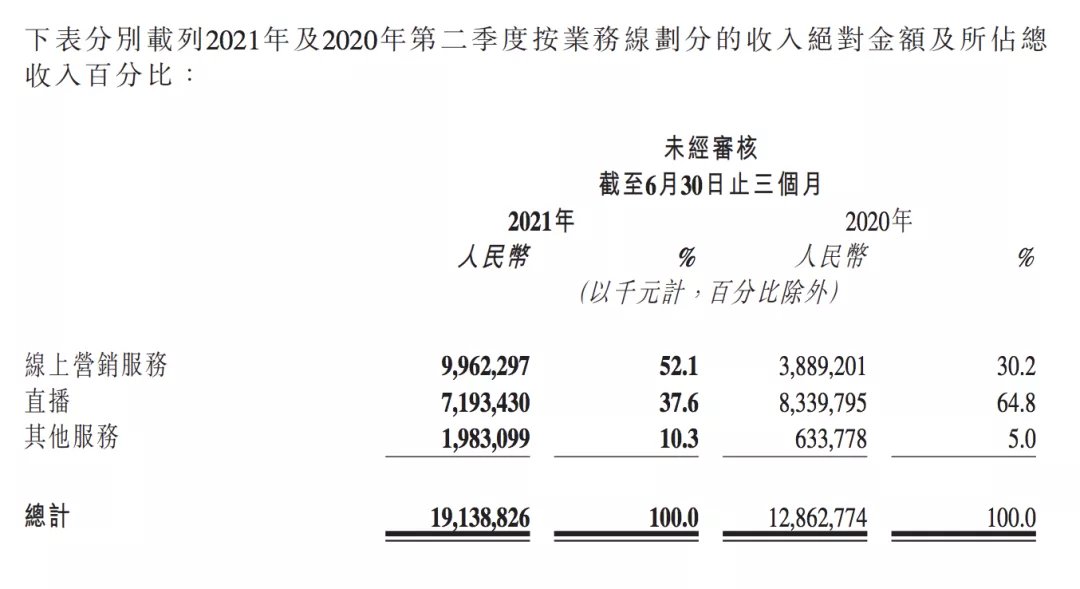
▲快手收入结构(图:财报)
相较直播依赖公域流量推广变现,快手的营销服务包括定制化短视频广告内容创作、直播间打造、粉丝群体和私域流量管理,以及电商变现。
对比两个业务类别的服务项目可以明显看出,快手收入结构的转变,意味着平台减少了对流量变现的依赖,而是想要通过丰富变现形式来增加收入。但从变现模式的数量比较,自然更容易把线上营销服务做大做深。
为了拉升营销收入,快手还在全力打造品牌效应,试图撕掉“Low”的标签,全力吸引品牌方入驻。
据悉,快手二季度品牌广告收入超越了线上营销服务收入的同比增幅,品牌广告商数量较去年同期亦增长近四倍,来自美妆、日化、服饰、食品饮料、汽车等行业大量头部客户都在尝试通过快手平台进行品牌推广。
众所周知,早期的快手即便发展迅速,整体风格还比较“佛系”;直到2018年,平台才有了独立广告团队,并同步开启商业化进程;如今,快手商业化已经实现了从流量变现到公私域融合再到生态融合的“三级跳”。
直播电商,作为承载加速快手商业化使命的重要业务,即便发展时间非常短,但增长潜力惊人,来看一组数据,2020年,快手全年电商交易总额3811.69亿元;2021年,平台进一步升级了电商策略,仅二季度电商交易总额就达到1453.98亿元,较去年同期增长了100.48%。
快速增长的电商业务,对快手收入贡献作用也很明显,2021年二季度该部分收入同比增长了212.9%至20亿元,约占总收入的10.4%。此外,快手小店作为快手电商业务的闭环模式,对电商交易总额的贡献率持续提升,从2020年同期的66.4%,增长至二季度的90.7%。
不过,在宿华看来,目前公司的电商业务还处于发展早期阶段,在工具、平台治理、品质控制、生态建设,以及品类扩张等诸多方面,都有很多基础工作可以做。
“今年比较大的动作是做好物联盟的选品库,增加对商品,供应链的影响和支持。”宿华说。
用户天花板逼近特别是在本次财报公布后,快手暴露出了更为严重的问题——活跃用户增长停滞。这就意味着,快手赖于生存的用户流量红利逐渐见顶,留给外界的想象空间也在不断下探。
与所有互联网内容平台一样,用户是平台发展的基石,几亿老铁们建立起的内容社区,快手也在竭力维护。
但在更多情况下,内容平台的商业化与用户体验总是容易存在冲突,这也是过去快手相对“佛系”的一个重要原因。
对于抱着娱乐消遣目的登录短视频平台的用户,日益增多的内容广告和电商直播充斥进视频推荐流,在一定程度上就会影响他们的使用意愿。
财报显示,2021年二季度,快手平均日活为2.93亿人,虽然同比小幅上涨,环比一季度2.95亿人却有所下降;平均月活5.06亿,也较上季度的5.20亿减少了约1400万。
- 快手视频|视频号和抖音快手的差异化在哪里呢?你应该如何选择适合你的平台
- 对于想要购买SSD的人来说|NAND供应过剩!下季度SSD价格将大降价 降幅不小
- ssd|NAND供应过剩!下季度SSD价格将大降价 降幅不小
- bilibili|外卖不赚钱?美团外卖一个季度赚15.8亿,抖音、京东都眼红了
- 港交所不是快狗的解药
- 软件|快手、B站、微信视频号回应网络主播新规,已设有认证或资质要求
- 固态硬盘|NAND供应过剩!下季度SSD价格将大降价 降幅不小
- 潍坊|服务商潜行快手
- Intel说一季度发布笔记本独立显卡|intel显卡arc锐炫工作站曝光
- 带货|史上最难618,微信视频号偷袭抖音、快手