
季度|快手港交所魔幻208天

编者按:本文来自微信公众号零态 LT(ID:LingTai_LT),作者江城子 ,创业邦经授权转载,图源:摄图网。
从登陆港交所的2月5日至今已经过去了200多天,上市当日的快手好不风光,创投圈对这位港交所新贵不吝赞美之词,老铁经济的光环彼时笼罩了整个香江,然而,不过半年光景,快手也上演了最具魔幻现实的一幕。其市值从最高点17000亿港元已跌去万亿,至如今(截至发稿)的3515亿港元,较高位下跌80%。
作为一家踩在直播和短视频风口上的公司,快手手握巨额流量,一举一动备受关注。
8月25日,快手发布了2021年第二季度财报,其成绩单看起来很亮眼:
比如营收、毛利润等均实现超预期增长。其中,营收达191.39亿元,同比增长48.8%,超彭博预期的187.3亿元;毛利润83.85亿元,同比增长89%,超市场预期的83.21亿元。
但亮眼的成绩却没有换来二级市场的认可,财报公布次日的8月26日,快手港股盘初迅速大跌10%,收盘下跌9.16 %,报70.4港元/股,市值2929亿港元。
业绩、股价差异之大,不禁让人疑惑,快手到底怎了?
营收劲增难挽股价颓势登陆港交所半年多来,快手股价犹如坐上了过山车,只在上市初期短暂拉升后旋即陷入长期下跌趋势。资本市场似乎不再满足快手“烧钱换增长”的故事,盈利成了新的关注点。
据财报数据显示,2021年二季度,快手营收收入达191.39亿元,同比增长48.8%,同比增速环比36.6%,较上季度有所提升;毛利83.85亿元,同比增长89%,较上一季度69.88%有明显提升。
在用户数方面,二季度快手DAU为2.932亿,MAU为5.06亿,直逼微博2020年四季度月活5.21亿。要知道后者上线已经十余年,而快手上线才七年左右。
值得一提的是,本季度,快手每位日活跃用户的日均使用时长首次超过了100分钟,环比增加7.7%;每位日活跃用户平均线上营销服务收入也达到了34元,环比增长17.24%。
如果仅从这些数据来看,快手上市后交出的第二份季报可以说是成绩不俗。但股价却与业绩背道而驰,或许正如快手CEO宿华在港交所敲钟那天曾说,“(上市)是快手接受公众考验的新起点,更是迎接更多、更大机遇和挑战的新起点。”
【 季度|快手港交所魔幻208天】似乎是为了印证宿华的这句话,快手股价只在上市后半个月内上扬至417.80港元/股的高点,市值突破1.73万亿港元,之后就像是坐上了滑梯,股价一路下跌,半年蒸发万亿港元市值。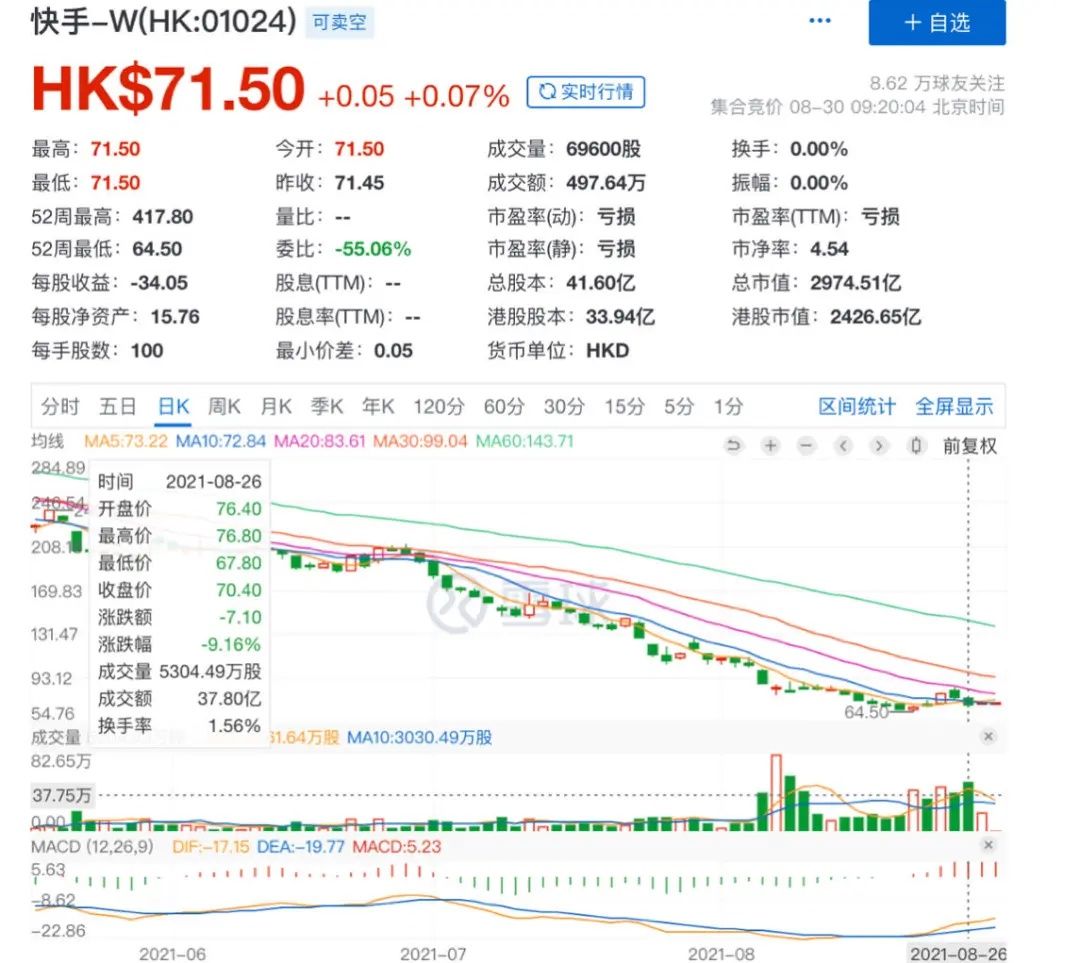
▲快手股价表现(图:雪球)
在资本市场等待快手讲出新的价值故事时,快手想要“烧钱换规模”的模式却遭遇到不小的挑战。
二季度,快手经调整亏损净额为47.7亿元,同比增长146.2%;整个上半年,经调整净亏损为96.9亿元,同比扩大54.2%。究其原因,主要还是直播收入下滑和营销费用增长。
可以看到,近年来为了促进用户增长、提高平台用户积极性,快手除了扩大营销团队,在广告营销方面的投入也随处可见。特别是大型活动、晚会的冠名、赞助或是转播,快手总能出现一二。近期最值得一提的就是,快手取得2020东京奥运会与北京2022冬奥会视频点播及短视频权利,成为持权转播商。
如此大手笔营销,费用自然低不了。二季度,快手销售及营销开支同比暴增100.8%,达到112.7亿元,占总收入的58.88%。
营销带来的效果却不尽人意,成倍数的投入不仅没能换来用户倍数级增长,甚至还出现了下滑情况——二季度,平台DAU达2.932亿,环比下降210万;MAU达5.06亿,环比下降超1300万。
- 快手视频|视频号和抖音快手的差异化在哪里呢?你应该如何选择适合你的平台
- 对于想要购买SSD的人来说|NAND供应过剩!下季度SSD价格将大降价 降幅不小
- ssd|NAND供应过剩!下季度SSD价格将大降价 降幅不小
- bilibili|外卖不赚钱?美团外卖一个季度赚15.8亿,抖音、京东都眼红了
- 港交所不是快狗的解药
- 软件|快手、B站、微信视频号回应网络主播新规,已设有认证或资质要求
- 固态硬盘|NAND供应过剩!下季度SSD价格将大降价 降幅不小
- 潍坊|服务商潜行快手
- Intel说一季度发布笔记本独立显卡|intel显卡arc锐炫工作站曝光
- 带货|史上最难618,微信视频号偷袭抖音、快手