
毛利润|小米的新估值逻辑:Are you OK?( 三 )
硬件之外(不包括造车)
资本市场对小米估值的“三部曲”是这样的:
第一部:过往12个月智能手机、IoT产品销售收入合计2790亿,占期间营收的90%以上,所以小米是一家硬件公司;
第二部:过往12个月净利润297亿,对硬件公司给予10~20倍PE。
第三部:小米最新市场6130亿港元(折合5100亿人民币),为过往12个月净利润的17倍,估值在“合理范围之内”。
如此估值的问题在于没有考虑小米“硬件生产厂商”之外的价值,包括但不仅于以下两点:
首先是MIUI用户的价值。过往12个月,互联网服务和IoT销售收入(视为电商)合计达1038亿元。粗略推算2023年MIUI月活用户均价为6.5亿,可以支撑500亿互联网服务收入和1500亿IoT产品销售收入。
其次是小米电视的价值。过往12个月,小米电视出货量1160万台。自2018年初累计出货3830万台。由于家庭更新电视的频率非常低,到2023年这些电视仍将“占领”3820万个家庭的客厅。加上未来10个季度约2500万台出货。截至2023年末,小米电视保有量将达6300万台,覆盖2.5亿中产阶层人口。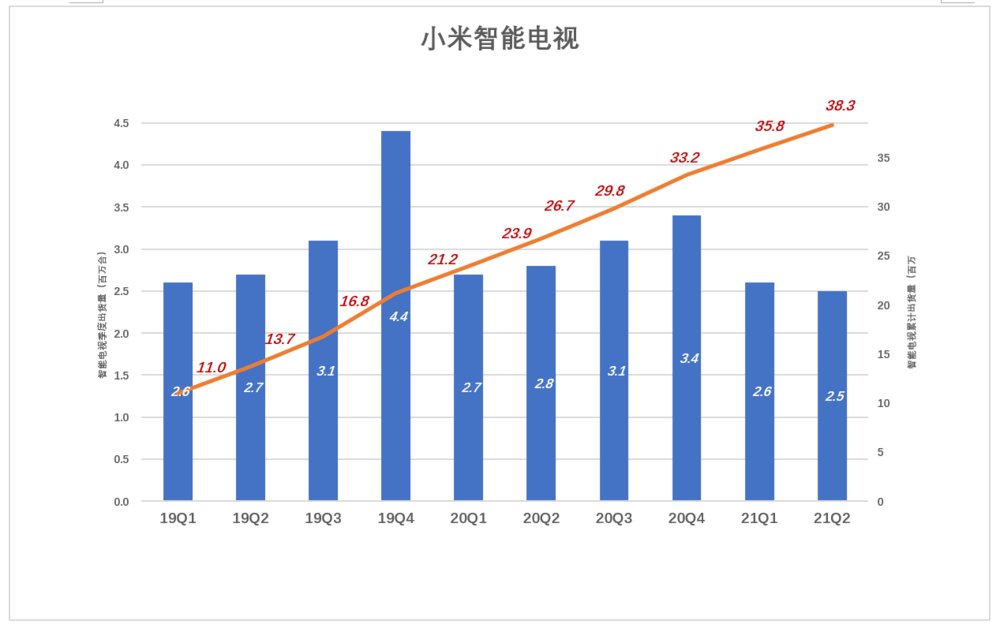
除用于家庭娱乐,小米电视有两个重要的应用场景:
一是智能家居的可视化操控平台。当冰箱、洗衣机、微波炉、电饭锅、门铃、电动窗帘……统统智能化,总要有个操作平台吧?“喊”不是好办法,甚至根本不是办法。比如看看按门铃的是哪位,儿子的校车走到哪里了……非智能电视莫属。
二是基于位置的服务。移动终端开始普及的那些年,LBS(基于位置的服务)概念着实火了一阵。智能电视的特性使全新LBS服务成为可能,
这种特性就是“长年累月、纹丝不动”。比如超市要推一条“购物满XX元,送10个蛋鸡”的活动,推到移动端,怎么知道机主身在何处?推送到半径1公里之内的智能电视,才算“百发百中”。再比如对手机喊“给我来箱啤酒”,还得选择一个送货地地址吧。对电视喊则不必……小米电视将成为新型LBS服务的“基础设施”。
按照给硬件公司估值的逻辑,小米值5000亿,MIUI用户和智能电视用户值另外一个5000亿。
正在改变与想要改变世界的人,都在 虎嗅APP
- 西伯利亚冻土层融化,出土4万年前的毛犀牛,科学家想将其复活!
- 中美科学家在琥珀中发现1亿年前的虱子,它们以恐龙羽毛为食
- 索尼|从4999元跌至3299元,8GB+256GB旗舰,不要利润了
- B轮融资|线上酒店OTA代理高利润的秘密是什么?
- mybatis|国产机里也有高端,这3款很难挑出毛病,还比苹果便宜
- 利润|2021年净利润542.6亿元:茅台5年“砍”199个子品牌
- 小米科技|短短1小时!小米友商就被“薅羊毛”10万台,错设14元的小家电亏“懵”了
- 周鸿祎|360创始人周鸿祎:过去羊毛出在猪身上,现在羊毛出在我身上
- 带有羽毛的化石,颜色鲜艳的外形,恐龙究竟长什么样?
- 数据库|饿了么免单活动上热搜,是薅还是被薅羊毛?