
毛利润|小米的新估值逻辑:Are you OK?
作者|Eastland
头图|视觉中国
2021年8月25日盘后,小米集团(1810.HK)公布了2021年Q2业绩——总收入878亿、同比增长64%;经调整净利润63亿、同比增长87.4%;智能手机出货5290万部,跃居全球第二。
【 毛利润|小米的新估值逻辑:Are you OK?】
投行给小米评级时仍是“硬件毛利润率超预计……”这种说辞。
智能手机销售收入占比回升
小米营收主要包括三个部分:智能手机、IoT与生活消费产品、互联网服务。
2015年营收668亿,智能手机收入537亿、占比达80.4%,加上IoT与生活消费产品业务的87亿收入,“硬件”占到总收入的93.4%。
2019年营收入2058亿,智能手机收入1138亿、占比一度降至60%以下;
2020年开始,手机收入增速强于大盘,在总营收中的占比连续回升。2020年、2021年H1,分别为61.9%、67.2%。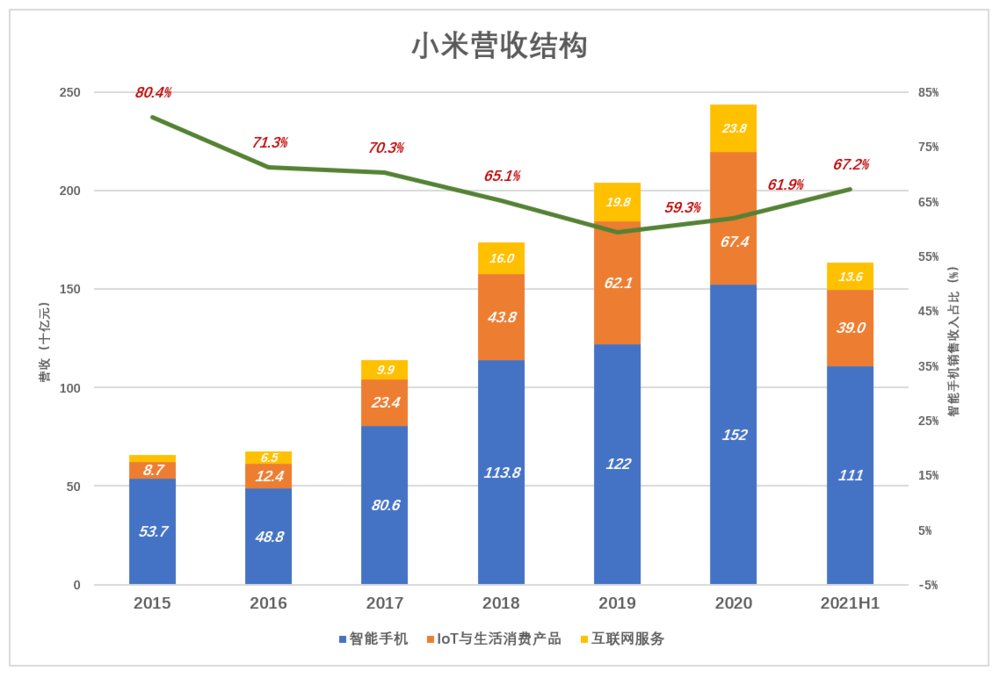
绝大多数IOT产品都不是小米研发、设计、制造的。小米提供标准和销售渠道,不承担研发、适销性、毛利润等风险。与其说小米造是IoT产品,不如说小米是卖IoT产品。
智能手机“量价齐升”
1)智能手机出货全球第二
2019年小米智能手机出货量增长一度乏力,Q3甚至出现负增长;2020年受疫情影响,Q3出货量仅为2830万部,同比下降11.8%;不料Q3出货量飙升45.2%,达到创纪录的4660万部;
进入2021年,智能机季度出货连创新高。Q1出货4940万部,Q2出货5290万部、同比增长86.9%。
根据Canalys数据,2021年Q2小米智能手机全球市占率达16.7%、居第二位;在全球22个市场排名第一(包括欧洲地区市场)、在65个市场进入前5名;在中国大陆市场占有率16.8%、排名第三。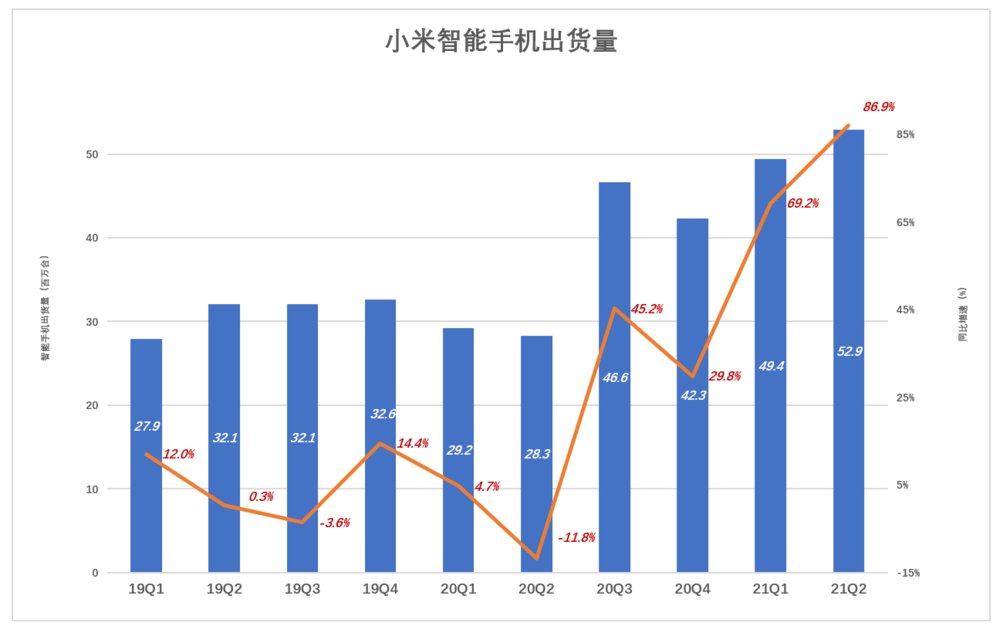
小米智能手机出货量大幅攀升、ASP(单价)稳步提高,要归功于双品牌战略——小米提高品牌溢价、红米提高出货量。
据第三方数据,2021年Q2,小米品牌在3000元-4000元、4000元-5000元及5000元以上等三个价格区间的市场份额同比分别提高8.4、4.1、3.6个百分点;而截至2021年4月末,Redmi Note全球累计出货突破2亿部。
2)单机毛利润率大幅提高
2019年Q1,智能机售价、成本分别为968元和936元,每部毛利润32元、销售毛利润率仅3.2%;
2020年Q2,受疫情影响销量下降,但单机售价、成本分别提高到1116元和1037元,每部毛利润80元、销售毛利润率提高到7.2%;
2021年Q2,ASP提高到1117元、单机成本降至985元,每部毛利润132元、销售毛利润率11.8%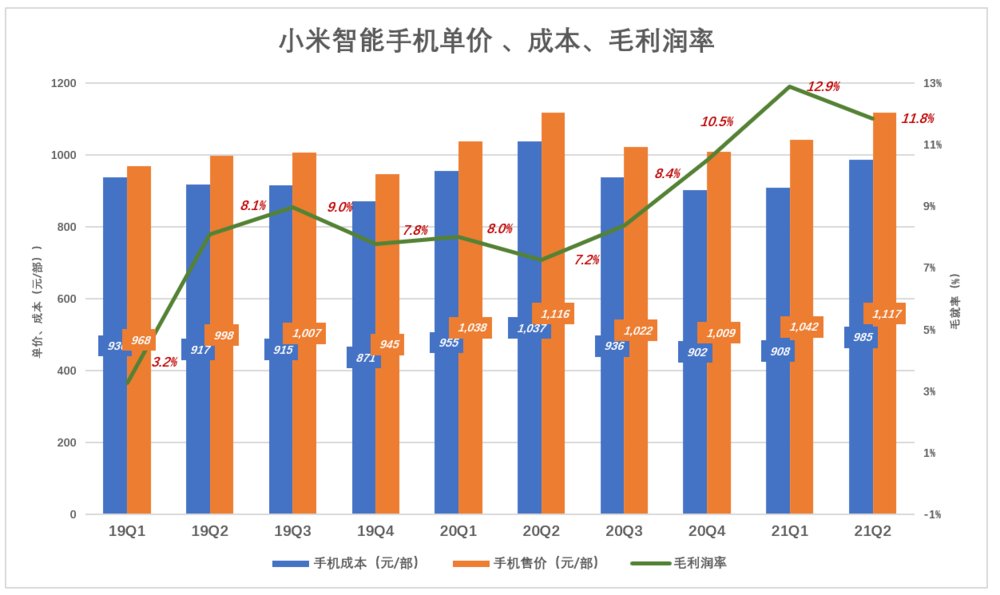
按现在的趋势,2021年小米手机全球出货量将在2亿以上。
智能手机业务是基石
小米手机做智能手机的动机不“单纯”,赚钱从来不是主要压力差目标。
1)智能手机出货量与MIUI月活数
2021年Q2,MIUI月活用户数达到4.54亿,环比净增2850万人,同期智能手机出货量为5290万部。差额部分是复购用户,据此推算小米手机复购率为46%。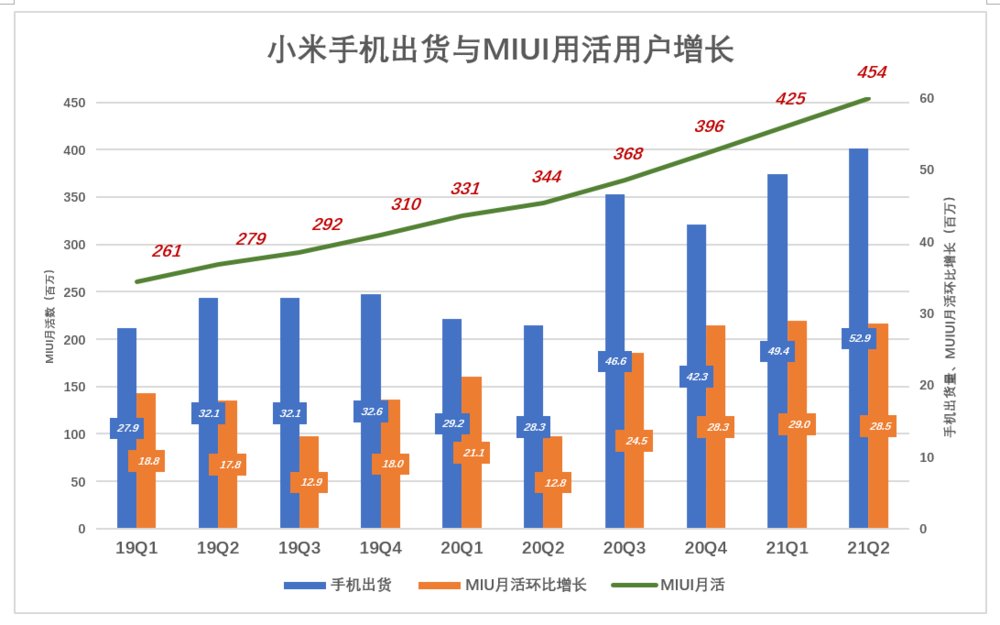
过往10个季度,小米手机复购率变化范围在28%-60%之间波动。复购率低的季度,说明小米卖出“年轻人的第一部手机”占比较高;复购率高的季度,则是小米用户向升级移动设备的比例占优。
无论如何,4.5亿MIUI用户是小米“大厦”的基石。互联网公司喜欢炫耀自家获客成本低,小米每获得一位MIUI用户还能赚132元(按2021年Q2),获客成本是负值。
- 西伯利亚冻土层融化,出土4万年前的毛犀牛,科学家想将其复活!
- 中美科学家在琥珀中发现1亿年前的虱子,它们以恐龙羽毛为食
- 索尼|从4999元跌至3299元,8GB+256GB旗舰,不要利润了
- B轮融资|线上酒店OTA代理高利润的秘密是什么?
- mybatis|国产机里也有高端,这3款很难挑出毛病,还比苹果便宜
- 利润|2021年净利润542.6亿元:茅台5年“砍”199个子品牌
- 小米科技|短短1小时!小米友商就被“薅羊毛”10万台,错设14元的小家电亏“懵”了
- 周鸿祎|360创始人周鸿祎:过去羊毛出在猪身上,现在羊毛出在我身上
- 带有羽毛的化石,颜色鲜艳的外形,恐龙究竟长什么样?
- 数据库|饿了么免单活动上热搜,是薅还是被薅羊毛?