
建设|财务共享趋势下,如何做出共享化转型决策与建设?
【 建设|财务共享趋势下,如何做出共享化转型决策与建设?】编者按:本文来自微信公众号财智无界(id:caizhiwujie),图源图虫,创业邦经授权转载。
随着数字化转型概念在财务领域的兴起,财务共享服务作为一种降本增效的新型管理模式,在大型企业中兴起并快速发展,众多财务人的职业发展不同程度地受到了来自财务数字化、共享化等全球性趋势的影响。
把握数字化新趋势下带来的机遇和挑战,成为企业的战略伙伴并实现企业财务智能化、共享化的服务,是当下财务人当下值得思考和学习的方向。
打破误区,财务共享服务要“因地制宜”财务共享服务中心(Financial Shared Service Center,简称FSSC)作为集团公司的财务核算中心,是企业集中式管理模式在财务管理上的最新应用,其目的在于通过一种有效的运作模式来解决大型集团公司财务职能建设中的重复投入、效率低下、标准不统一等弊端。
当下很多管理者认为财务共享是企业未来发展的“必然趋势”,因而盲目投入资源支持财务共享服务中心的建设。但事实上并非所有企业都具备通过建立财务共享服务中心,实现数据和流程标准化的需求和条件。
财务共享首要的特征是标准化,而对于例如制造业的工厂等存在特殊和复杂核算需求的企业而言,工厂的生产、运营存在差异而难以形成标准的财务流程,便无法通过财务共享中心满足不同分支机构的核算需求。
其次,降本增效是财务共享服务中心最突出的优势,但它并非在所有企业中都能发挥降低人员成本和管理成本的作用。这是由于一方面,企业通常将财务共享服务中心设置在总部所在的发达城市,从而导致即使财务机构精简和人员减少的情况下,依然增加了企业的总体薪资成本。另一方面,财务共享中心建立所需的专业技术人员和信息系统的建设、维护、管理、升级等往往花费巨大,使得财务管理的总体成本上升。
此外,财务共享的实现需要良好的信息化基础。财务共享服务中心在数据口径和业务流程上的标准化,有赖于标准化的财务软件功能。对于信息化程度较低的企业而言,实现财务共享将面临着技术、人才、成本等各方面的挑战。
因此企业在面临建立财务共享服务中心的决策时,要摆脱固有误区,不急于追赶趋势和效仿大型集团公司,而要基于企业经营特征、发展阶段、企业规模和组织形式、战略目标等因素,综合考虑成本、收益以及自身的信息化基础,做出与企业实际情况相适应的决策。
财务共享转型要权衡利弊,综合考量成本效益财务共享服务中心之所以成为近年来流行的会计和报告业务管理方式,主要源于其在统一管理模式下形成的“规模效应”,它促财务管理的效率和水平提高和企业竞争力的提升。根据财智无界对参与财务共享领域实践的人员采访,我们发现其实现的主要优势和价值有以下方面。
加强了集团管控,解决了过去分散化带来的机构和人员重复配置、业务流程标准不统一、管理规范不一致、数据混乱以及质量难以保证等问题,从而降低了成本,有利于加速集团公司则整体的标准化进程。
推动财务管理人员的角色转型。财务共享服务中心通过深化对财务基础工作的分工,重构了企业财务的分工关系,使财务管理人员从标准化、琐碎的事务性工作中剥离,能够投入更多精力到辅助决策等高价值的活动中,从而实现财务人在企业管理中的角色转变,对公司整体战略发挥支持作用。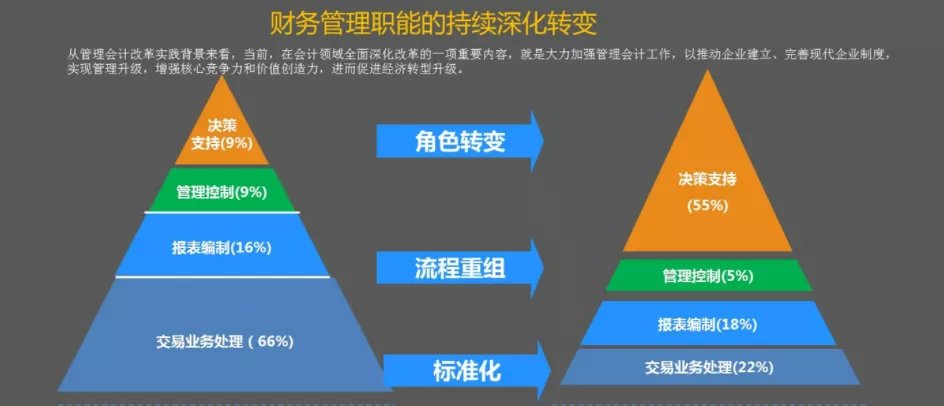
- 运用元宇宙技术强化“汉字田园”建设的初步构想
- 显示器|共享汽车一夜消失,请不要再盲目制造工业垃圾了
- 网站建设|网站建设应该关心Web3.0吗?
- |华为“新专利”确定,两台手机可屏幕共享,有望从根本上改变体验感觉
- 华为公布屏幕增强交互专利,可使两手机共享屏幕
- 连美团都撑不住了?谁做谁亏钱的共享充电宝,还能有出路吗?
- 充电宝|连美团都撑不住了?谁做谁亏钱的共享充电宝,还能有出路吗?
- 《新一代医院数据中心建设》线上会议顺利召开,深信服助力行业加快数字化转型
- 我国首批国家级海洋生态文明建设示范市不包括 神奇海洋6月20日答案
- 海洋生态文明建设示范城市 神奇海洋今日答案6.20