
知乎越|知乎越“苟”越肥( 二 )
从宏观层面出发,国家市场监管总局最新数据显示,2019年广告市场总体规模达8674.28亿元,如果刨去户外、央视、电视台等,互联网大约占一半,纵使百度、腾讯、字节跳动、快手、B站在前,知乎努努力增长十倍(知乎广告2019年、2020年收入分别为5.27亿、8.43亿)完全不是问题。
这个判断主要基于三方面考虑:
一是去年整体广告市场疲软环境下,知乎仍获得全年近50%的增长,远高于广告市场大盘;
二是知乎独占赛道前提下,其累积的细分行业知识、精准的行业观察甚至媲美维基百科,没道理比百度还不受待见,稍微放宽软广及商业内容解决方案的门槛,增长都会成倍攀升。比如商业内容解决方案业务2020年下半年才规模化运营,该季度就同比增长1529.3%;
三是“双微一抖”(微信公号、微博、抖音)内容生命周期非常短,而知乎上内容呈现有很强的长尾效应,热门问答会长时间优先展示,企业对于类似竞价排名方式的舆情公关需求旺盛。而且,根据知乎招股说明书,商业内容解决方案的整体点击率是传统广告的2倍。
从“增肥”到“增肌”,知乎要解决的问题不少
即便知乎“苟”出了一身膘,但“增肥”不等于“增肌”。
诚然,知乎Q2季度各项数据喜人,但营收、用户数据增长的背后是运营费用的高涨。财报显示,2021年二季度知乎总运营费用7.27亿元,较去年同期增长156%,其中销售和营销费用4.432亿元,2020年同期为1.467亿元。
也就是说,Q1、Q2季度知乎处于一个“花钱买增长,增收不增利”的阶段(仅观测前两个季度数据难免片面,还有待继续观察)。
不仅如此,2021年一季度、二季度,知乎在非美国通用会计准则下的净亏损数据,都出现了同期扩大的情况,一季度扩大了19.7%,二季度扩大了184.9%。
等于说,知乎Q2季度亏损在持续扩大,且离盈利越来越远。
知乎高管在电话会议上说明了主营业务成本增加的原因,“从2020年同期的1.35亿元增加至2021年二季度的2.618亿元,主要由于知乎广告服务、内容相关成本的增加,以及用户的快速增长所导致的云服务和带宽成本的增加。”
知乎还进一步对虎嗅解释了营销费用增加的主要原因,“该季度营销费用大幅增加,主要原因是促销和广告活动的费用增加,而这部分费用主要为了吸引新用户、加强品牌知名度。”
对此,有用户质疑,现在知乎广告在开屏页、发现界面、信息流、评论区、底部推荐等功能模块无孔不入,甚至还将品牌提问穿插在Live特别现场。这些密集渗透的广告自然会遭到老用户、创作者的情感抵触。不仅因为广告骤增之后氛围的无序,而是基于默认的假设——精神社区在商业化过程中,很容易出现乌托邦崩塌的幻灭感。
该用户还表示,“虽然知乎和quora保持着一样的初心,但目前知乎粗放的商业化策略已经影响到用户体验”。
知乎用户“陈章鱼”就对知乎推荐取向反复横跳有过这样一个论断,“知乎现在最大的问题,其实是在传统的人关注人的内容模式,和机器推荐的内容模式之间,摇摆不定。”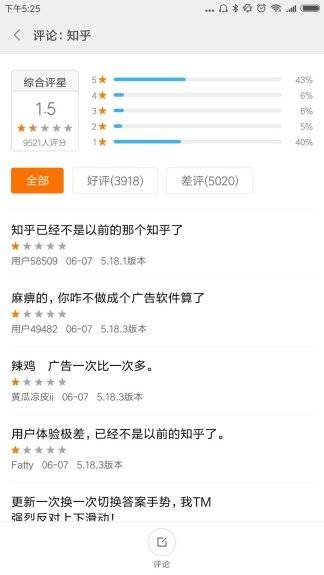
当然,这也不能全怪知乎,互联网从来只是工具,它改变不了商业本质,更替代不了产品体验。如今的互联网内容平台都面临着商业化的难题,如何既保证用户体验又能赚到更多的钱一直是个两难的问题。
况且,互联网公司都被裹挟在流量饥渴、营销铺路的循环中,“亏损换未来”经过十几年的洗礼,已经成为一套成熟的互联网打法。在投资人眼里,一家公司的估值不是它曾经的盈利,而是基于其未来的想象空间。
- 苹果|华为新一代“小方表”来了:Watch FIT 2正式官宣
- 纸质表格|“数字化”助推火箭升空
- 炸锅|酷暑之下,莫让这些谣言再增“热”度
- 户外|“小眼镜”增多 专家支招教你科学用眼
- 单项冠军|再添三家“小巨人”,青岛高新区梯度培育见成效
- 陨石|小行星“打水漂”闯入地球 形成世界最长陨石陨落带
- 科技入黔|“科技入黔”助力贵州高质量发展
- 踩线|主播不“踩线” 直播才有未来
- 套餐资费|广电放号 5G套餐竞争告别“三国时代”
- Flyme|“国产系统之光”Flyme迎来十周年,纪念海报上线引发热议