
毛利率|紫光国微:“特种+安全”能否确保特安全?
【阅读提示:本周本推出“芯片”专题,八篇文章讲透芯片板块,欢迎持续关注。下周将推出“投资常识”专题,敬请期待。】
紫光国微是紫光集团旗下的核心企业,是国内主要的综合性集成电路上市公司之一,以智能安全芯片、特种集成电路为两大主业(合计占比超过90%),提供设计和系统性解决方案,同时布局了半导体功率器件和石英晶体频率器件领域。
紫光国微主要通过外延并购的方式拓展业务范围,可以看出(见表1),下属不同的子公司分别负责不同的领域。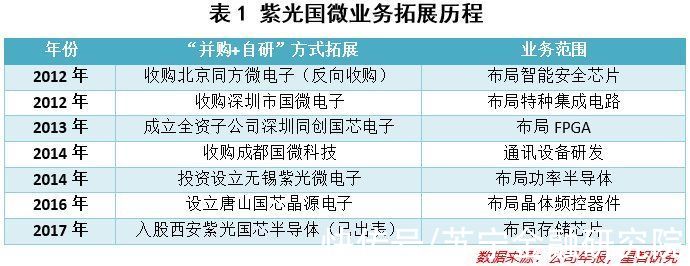
俗话说:技不在多,而在于精,特别是在摩尔定律加持下的芯片行业,更是需要形成核心的竞争力。紫光国微的业务版图看似非常广泛,但是经过多年的摸索,已经形成了具有自身特色的双驱动引擎。
走向专精,构筑护城河
受益于集成电路行业的快速发展,紫光国微近年来的营收快速增长,由2015年的12.5亿增长至2019年的34.3亿,年均复合增速为28.7%。2020年,因西安紫光国芯出表,导致营收水平下降4.66%。如果剔除该影响,同口径的营收同比增长26.4%,表现仍然不俗。伴随着2021年全球芯片产业链不畅,半导体供不应求,行业景气度高涨,紫光国微2021年上半年营收同比高增56.5%。
纵观紫光国微近年来的业务发展(见图2),可以清晰地看出,在2016年-2019年期间,公司尝试业务多元化发展,但浅尝辄止,2020年以来,逐步淡出石英晶体、存储器芯片等相关领域,形成特种集成电路和智能安全芯片两大专精板块为主导的业务模式。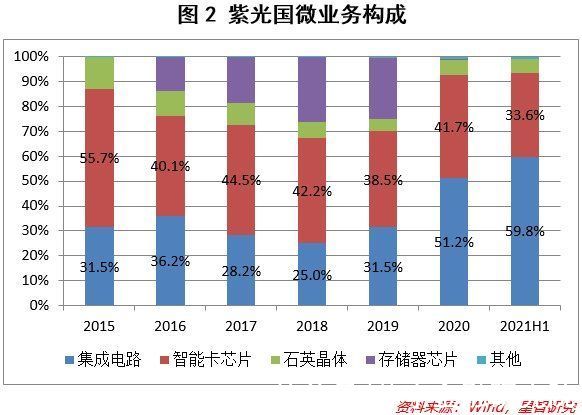
作为芯片设计和系统方案提供企业,紫光国微属于轻资产公司,以外延并购和自主研发双轮驱动公司的创新能力,以维持高水平的竞争力。近年来,公司的研发投入金额稳步增长(见图3),2021年上半年同比增速更是超过60%;但研发投入占营收的比重却每况愈下,由2016年的占比31.3%下降至2021年上半年的14.8%,主要原因是营收的增速相较研发投入更高。
特种集成电路:高毛利、慢回款
紫光国微的特种集成电路目前处于国内龙头地位,近年来占公司业务比重不断增大,2021年上半年贡献了六成的营业收入,且毛利率由2015年的65%上行至今年上半年的77%(见图4),在特种集成电路业务占比和毛利的双重提升下,紫光国微整体的毛利率也出现了跃升,这也使得紫光国微的ROE由2017年的8%上升至2021年H1的14.2%。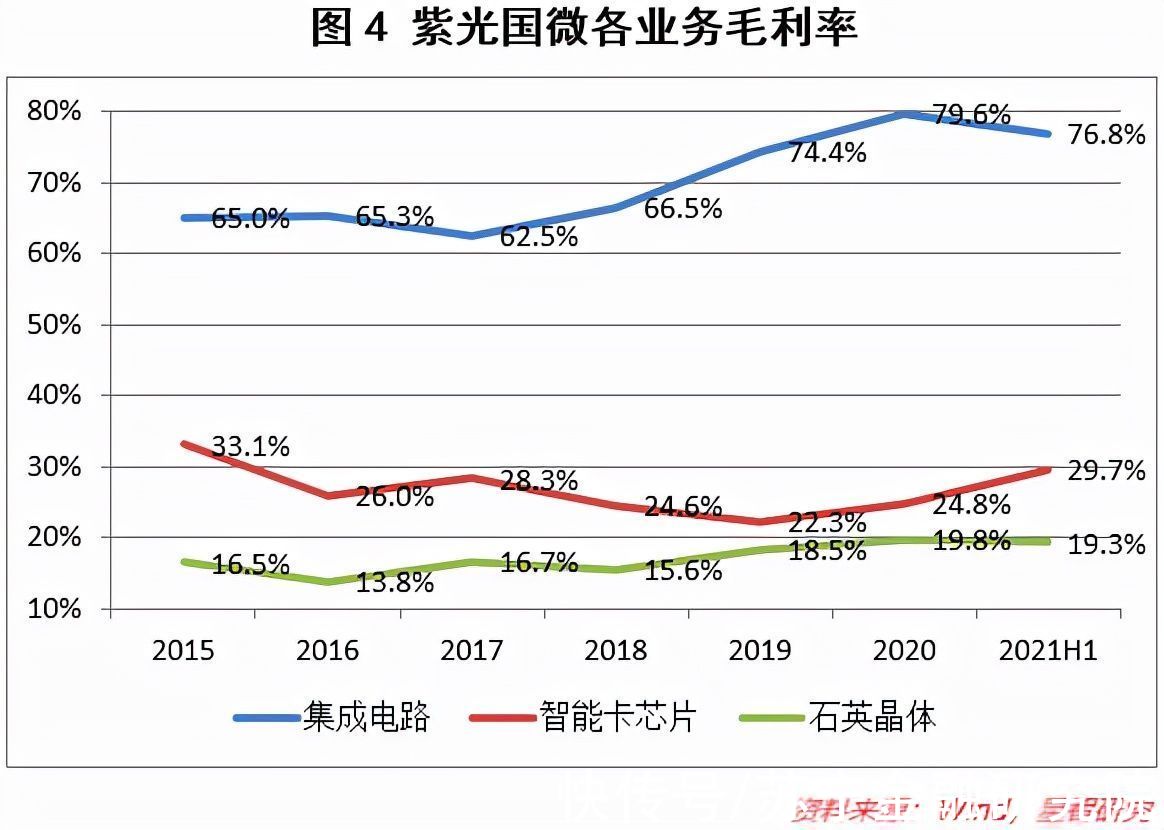
近年来,因国内需求旺盛,紫光国微的集成电路销量由2016年的9.9亿颗快速增长至2020年的23.1亿颗,年均增速为23.7%。特种集成电路是特种装备、信息化装备的基础,广泛应用于航空航天和高性能计算等领域,其中航空航天占比在60%左右。从国家安全的角度来看,特种集成电路属于国家核心战略资源,自主可控可以说意义重大。
特种集成电路对产品的稳定性、安全性、可靠性等有较高的要求,因此技术壁垒较高,下游客户粘性高,从而容易形成规模效应。这是特种集成电路业务高毛利的主要原因,但与此同时,紫光国微的应收票据和应收账款均显著增加(见图5),这是因为特种集成电路业务的销售账期较长,而原先销售账期较短的存储芯片业务出表,此消彼长,加大了公司回款的压力,这是值得投资人关注的地方。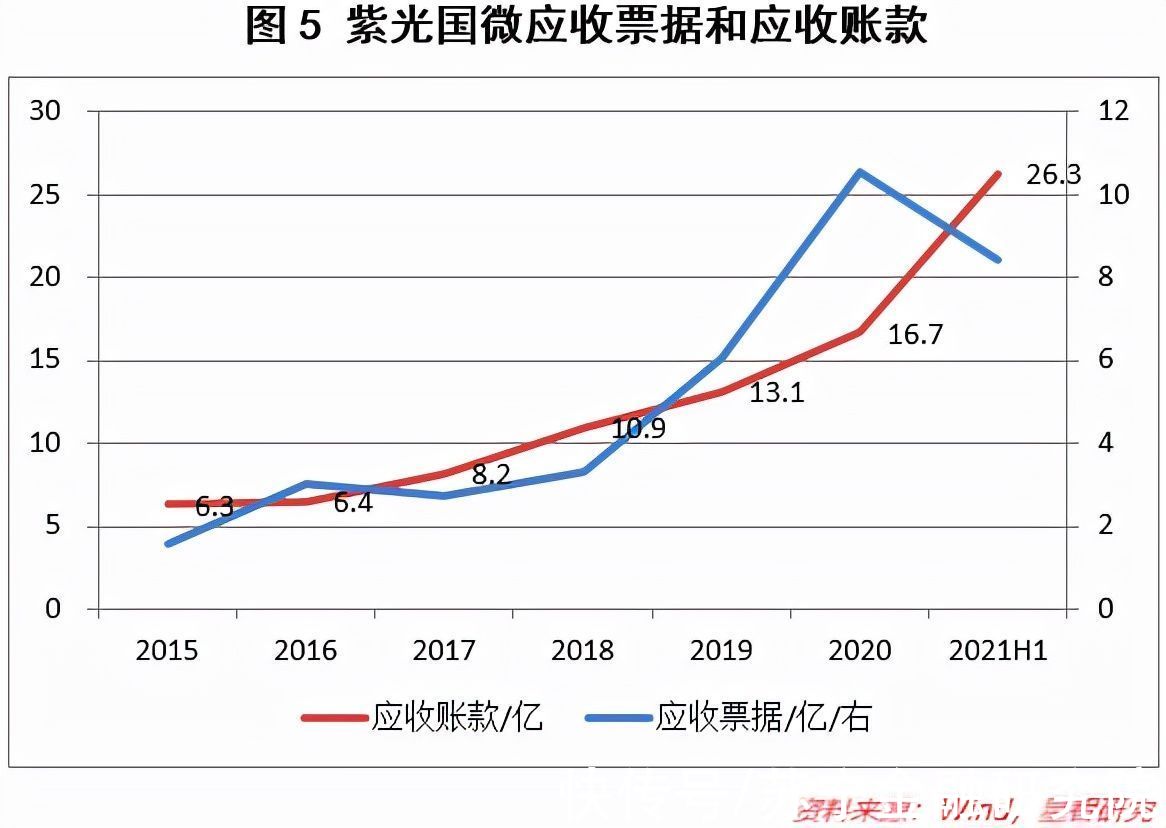
- 华为+苹果结合体?金立P50Pro发布,搭载国产紫光展锐芯片!
- |只要659元!金立版P50 Pro发布:搭载紫光国产芯片
- 智能手机|有华为、苹果内味儿!金立P50 Pro发布:紫光展锐芯加持
- realme|realme C30将会于6月20日在印度发布:搭载紫光展锐处理器
- 芯片|为什么一些国产手机宁愿使用高通芯片,却不用国产的紫光系列了?
- 台电|AMD锐龙、显卡越来越贵:毛利率将超越Intel 比NV还差点
- AMD|我们都想错了,Intel才是最厚道的公司?毛利率将低于AMD
- 苹果|毛利率只有3-4%!仁宝退出苹果代工市场,订单由比亚迪、立讯接手
- 客服|毛利率仅3%,苹果代工厂退出,不帮苹果生产iPad、watch了
- 罗永浩|毛利率仅3%,苹果代工厂退出,不帮苹果生产iPad、watch了