
时代|讲一个受益于智能化时代的细分龙头( 二 )
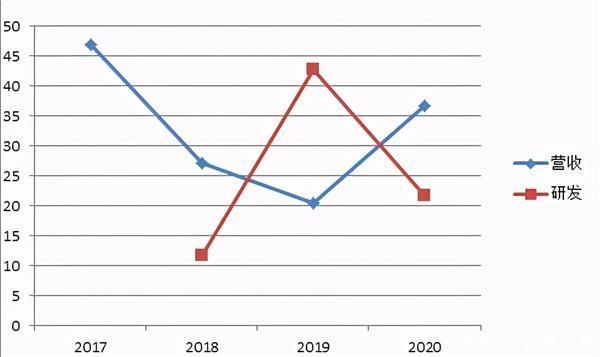
可以看出19年研发费用增长43%,相应的20年营收也出现了37%的增长。
同样有疑问20年的研发费用同比只增加了21.65%,是否意味着21年的营收增速会下降?我们也发现一季报营收增长了120%。研发费用增速的下降,并没有影响到业绩的下降。这是因为存量客户业务量大增,研发费用主要是花在增量客户和技术更新上。
03 产能储备充足,为后续业绩增长提供支撑
21年下半年印度、宁波工业园将完成建设并投产,将增加5000万套产能,保守估计为21年增加15亿营收,占20年的三分之一。另外宁波第二工业园,扩充1.3GWh锂电池及860万套高效电机产能,项目预计实现年收入18.42亿元,年净利润1.3亿元。
04 产品提价、高附加产品增加毛利率稳中有升
经营上,营收从16-19复合增速为30.91%,净利润16-19复合增速为31.86%,且毛利率稳中有升,21年一季度毛利率为24.39%,毛利的提升我们认为有两种可能。
一产品提价:根据拓邦、和而泰历年年报的数据测算,产品每年提价率在10%左右。二成本下降:目前拓邦通过提前备货,锁单。集采等方式降低上游成本,另一方面,锂电业务及高附加值产品的收入增加了毛利率的提升。
05 影响业绩的因素:原材料涨价、人民币升值等
1原材料涨价:21年上半年订单都做好了备货和锁价,第三季度有部分备货。并且公司有传导能力,产品每年看上下游情况提价10%左右。
2人民币升值:对于一半以上营收来自与海外的拓邦来说不是好事。但是海外疫情影响暂时不能恢复生产,相对来说拓邦价格更低,另外国内营收增速近几年都是大于海外的。这一点也能感受到国内下游厂商智能化趋势。
3产能不及预期:印度、宁波工业园到21年下半年开始投产,将增加产能5040万套,粗略计算,至少为21年全年增加15亿营收。所以产能不及预期的问题不大。
4下游订单不及预期:自产智控器的整机厂商逐渐会意识到自己开发智控器的成本越来越高,公司的研发和营收增速都已经体现这一点了。
证星研究院总结:行业驱动+内生成长相结合
拓邦一方面得益于内生成长,比如提高市场占有率,原材料集采降低成本,扩产增加产能效率,总结就是降本增效,在原有智能控制器上增加锂电业务,增加客单价。
总的来说,拓邦不仅能吃到行业带来的红利,又得益于自身成长,不断拓宽护城河,拉开了小厂之间距离。它的业务空间是不可否认的,但对于拓邦这种既能制造也能智造的企业,我们还有一些疑问需要解答,为此我们还会继续跟进。
= = = = = = = =
正文结束,以下是证星研究院日常简评内容:
1.尚处风口浪尖的格力终于妥协了。昨日晚间,格力电器突然宣布变更第二期股票回购计划的用途:拟对2020年10月13日“第二期回购”的股份用途进行调整,将“员工持股计划或者股权激励”变更为“回购股份用于注销以减少注册资本”。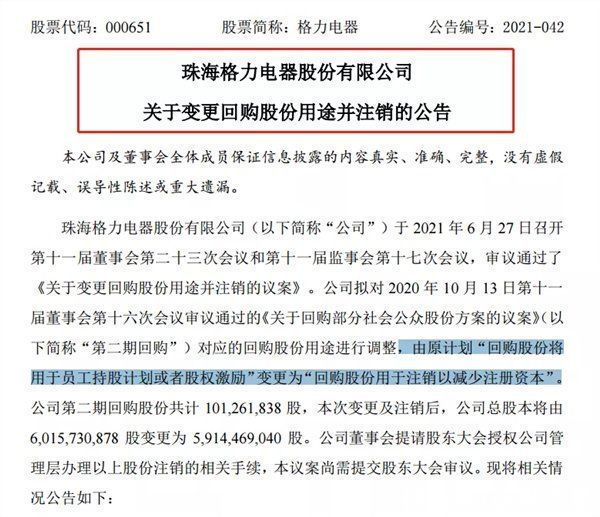
大致了解了一下,格力二期回购股份约有1.01亿股,完成变更后,格力电器总股本将由60.16亿股缩减为59.14亿股,相当于总股本减少了1.69%。
一般来说,公司通过回购股份并注销,可以提高每股收益、净资产收益率,理论上能够带动股价的提升。但公司注销比例仅超1%,对于3000多亿体量,这么点的比例微不足道,因此带来的影响也是比较有限,算不上是多大的利好,今日市场表现倒也是在预期之内。
近来格力股价持续低迷,股权激励方面只是部分因素,格力当前核心的问题还是市场对格力业务发展的担忧,如何突破这个天花板才是最大的问题。尽管注销回购股份算是一个好消息,但是67岁董明珠在近日的路演活动上表示,明年不会退休,要为公司长期发展负责。看到这,我不禁又陷入了沉思.....
- 投资|14万股东懵了!宁德时代刚募资450亿 就拿230亿买理财
- 剧本|划定底线红线 剧本杀产业进入合规管理时代
- 套餐资费|广电放号 5G套餐竞争告别“三国时代”
- 汽油|今日24时开启!油价或迎年内第2降 重回9元时代:加一箱将少花12.5元
- 云厂商为什么都在冲这个KPI?
- 全面屏|一台没上市的金立手机,从中看到了时代的眼泪
- 抖音|合肥恒泽冠雨讲坛:具备什么样的内容是抖音喜欢的
- “生态微距摄影”讲座在贵州科技馆圆满举办
- 英特尔|入手12代酷睿的注意了,Intel似乎埋下一个“大坑”
- 单反|很多玩单反、微单的人忽视的一个问题:你要有一个数码相机防潮箱