
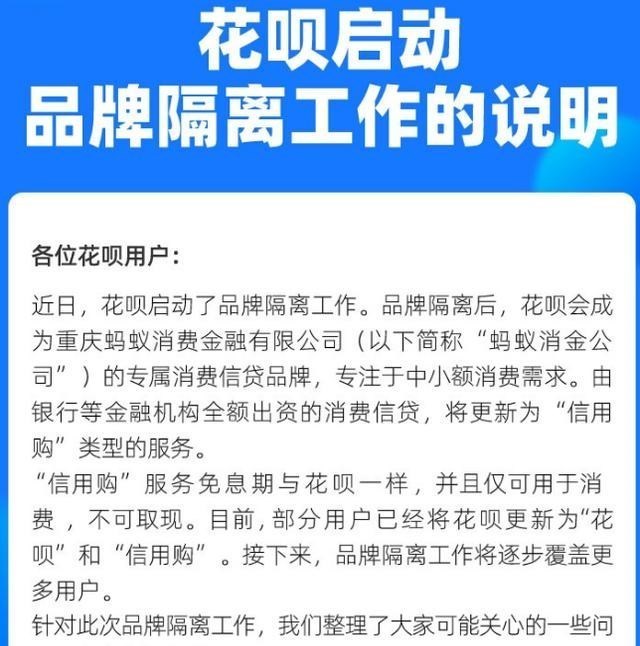
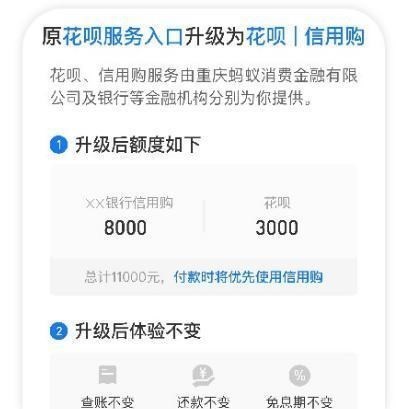
花呗一分为二很正常 , 这是化解风险非常必要的一个过程 。
而花呗之所以要1分为2 , 最根本的原因是出于监管的要求 , 让花呗回归到金融的本质上来 , 而不是打着科技金融的旗号去放贷 。
以前花呗明显有游离监管之外的嫌疑 , 因为花呗的放款主体是重庆蚂蚁小微小额贷款有限公司 , 但这家公司的注册资本只有几十亿 , 而花呗的放贷额度却达到几千亿 , 这个杠杆率达到几十倍甚至上百倍 。
而花呗之所以能够做到这一点 , 有一个非常重要的金融工具 , 那就是ABS(资产证券化) , 也就是花呗将用户放款资产作为抵押物 , 向其他金融机构借钱借钱 , 用户借款越多花呗可用于抵押的资产越多 。
也正因为有这个工具 , 所以花呗一直能够不断地扩大杠杆 , 我们举个简单的例子 , 如果注册资本是30亿 , 按理来说 , 利用自有资金 , 它最多只能放30亿的信贷 。
但是蚂蚁金服跟银行搞起了所谓的联合贷款 , 从银行哪儿获得了2倍左右的拆借资金 , 如此一来可利用的资金就达到90亿 。
利用平台强大的用户流量 , 蚂蚁金服很快就把这90亿给放出去了 , 然后再通过ABS这个工具 , 拿这90亿债券去抵押 , 又可以借到90亿的资金 。
更关键是的前几年我国没有规定ABS可以循环多少次 , 因为普通企业撑死了只能循坏10次 , 而蚂蚁金服利用互联网的优势大大提升了资金的流动性 , 结果经过多次ABS不断的循环滚动 , 如此一来 , 花呗只需要几十亿资金就可以调动几千亿的信贷规模 , 其杠杆率可以达到几十倍甚至上百倍
这种做法纵观整个金融市场 , 任何一家正规的金融机构都不可能做到这一点 , 比如目前银行业金融机构的杠杆率也只不过是12倍到15倍之间 。
蚂蚁花呗这种高杠杆率 , 在用户还款良好的情况下倒是不会出现什么问题 , 但假如未来出现一些极端情况 , 比如短期内大量的用户没法还钱了 , 其造成的风险是非常大的 。
为了避免这种风险 , 这两年监管部门一直加大对蚂蚁借呗和花呗的监管力度 , 甚至在蚂蚁金服准备在科创板上市之前被叫停了 。
而在蚂蚁科技上市之前 , 监管部门还出台了网络小额贷款监管管理条例 , 这个条例分别从网络小额贷款的注册资本 , 经营范围 , 杠杆率 , 负债率等多个方面去约束网络小额贷款 。
按照《网络小额贷款业务管理暂行办法》(征求意见稿)第十二条规定 , 经营网络小额贷款业务的小额贷款公司通过银行借款、股东借款等非标准化融资形式融入资金的余额不得超过其净资产的1倍;通过发行债券、资产证券化产品等标准化债权类资产形式融入资金的余额不得超过其净资产的4倍 。
【电子商务|蚂蚁官宣:花呗一拆为二,为什么会出现这么大的改变?】这条规定大幅降低了网络小额贷款杠杆率 , 网络小额贷款发行ABS也受到了很大的限制 。
另外根据第十五条规定 , 经营网络小额贷款业务的小额贷款公司开展助贷或联合贷款业务的 , 应当符合金融管理部门制定的相关业务规则 , 并且符合下列要求:
(一)主要作为资金提供方与机构合作开展贷款业务的 , 不得将授信审查、风险控制等核心业务外包 , 不得为无放贷业务资质的机构提供资金发放贷款或与其共同出资发放贷款 , 不得接受无担保资质的机构提供增信服务以及兜底承诺等变相增信服务;
- 苹果|华为新一代“小方表”来了:Watch FIT 2正式官宣
- ZOL科技早餐:华为千元手表官宣,腾讯QQ回应大规模盗号
- 有人觉得中暑就是热出来的,吃一些退烧药就好了,这种做法 蚂蚁庄园今日答案6月28日
- 浮甘瓜于清泉,沉朱李于寒水”描述的是什么场面 蚂蚁庄园今日答案6月28日
- 小米|小米12S系列官宣7月4日正式发布:小米与徕卡联合研发
- 个头大的车厘子比小樱桃营养价值更高,对吗 蚂蚁新村6月28日答案最新
- 哪种水果横着切开像星星的形状 蚂蚁庄园今日答案6月29日
- 成年后,近视度数还会再加深吗 蚂蚁庄园今日答案6月29日
- 华为|重磅级新品官宣:华为全屋智能2.0将于7月4日发布 前代39999元起
- 华为|长安华为打造, 鸿蒙系统加持!阿维塔11正式官宣,3.98秒破百!