
半导体|近400亿元融资注入 2021年上半年国内“芯融资”趋势分析( 二 )
“造芯”热也进一步导致半导体材料设备市场火热。
根据国际半导体产业协会(SEMI)的最新市场研究报告数据显示,全球半导体制造商将于今年年底前启动建设19个新的高产能晶圆厂,2022年会再建10个。
集微咨询认为,晶圆厂的扩建、投产,带动对上游半导体设备的需求提升,国内晶圆厂投资金额即将进入高峰期,更有望为国产化设备打开发展空间。晶圆厂的加速扩产也将逐步带动半导体材料厂商的发展,材料厂商有望全面突破。但目前,我国不同半导体制造材料的技术水平不等,整体与国外差距较大,存在巨大的国产化空间。
高性能计算领域蓬勃发展,继CPU、GPU之后DPU未来可期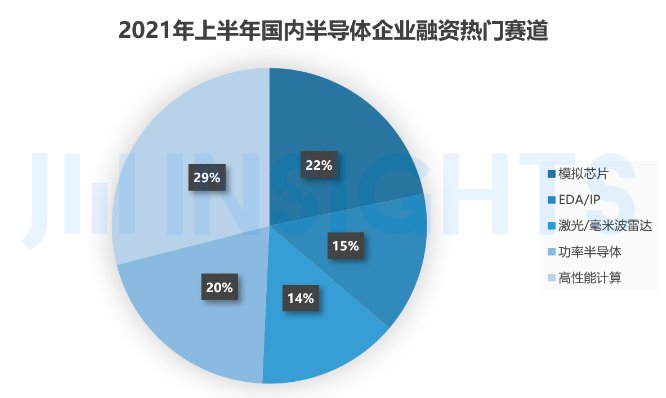
从热门细分赛道及领域看,融资的企业主要集中在数据中心、汽车、材料设备等热门赛道,高性能计算、激光/毫米波雷达、模拟芯片、功率半导体、EDA/IP是资本紧密关注的领域。
IDC预测,全球数据中心市场对GPU的需求呈现快速增长的趋势。2020年全球数据中心GPU市场规模为1370亿美元,预计到2023年,全球数据中心GPU市场规模将达2290亿美元。
集微咨询认为,AI推理市场、服务器市场、数据中心市场需求助推高性能计算领域芯片蓬勃发展,其中GPU受到重视,GPU融资企业数量占高性能计算领域融资企业数量近三成。
虽然目前通用计算芯片和GPU加速芯片是主流,集微咨询分析认为,当下,高性能计算领域迎来新一波增长浪潮,多样化的需求与各种可扩展性机遇并存。DPU、VPU、TPU、IPU以及各种专用芯片也在迅速崛起,面向特定应用抢占细分市场。
值得一提的是,DPU芯片研发商珠海星云智联继4月完成数亿元天使轮融资,三个月后,珠海星云智联在近日宣布完成数亿元 Pre-A 轮融资;国内DPU芯片领军企业芯启源也分别在2月和5月轮融资宣布完成数亿元的Pre A2轮融资和数亿元的Pre-A3轮融资。
集微咨询分析认为,一方面是因为DPU巨大的市场前景,另一方面是因为英伟达、英特尔等巨头的参与,DPU也是备受关注的芯片类型之一。未来DPU的应用将越来越广泛,我们预测DPU可能会成为CPU、GPU之外的第三个热点。
资本关注数据中心、汽车等应用市场,细分赛道中激光雷达成焦点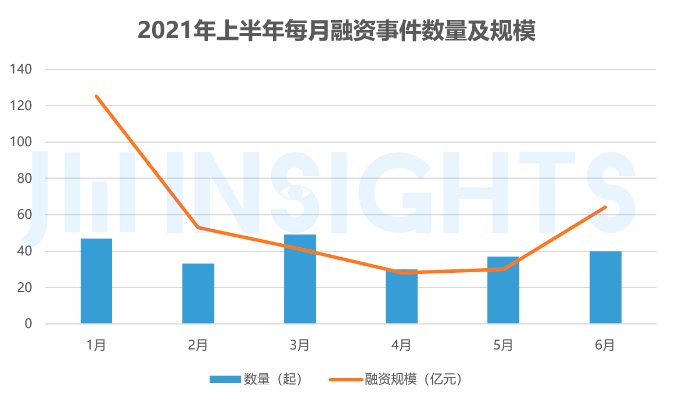
综合每月融资规模和细分赛道企业数量,集微咨询认为,资本对数据中心、汽车等应用领域市场青睐有加。随着自动驾驶发展,汽车AI芯片、激光雷达细分赛道成为资本的焦点。
2021年1月融资规模“一骑绝尘”,这主要是因为2021年1月7日,地平线公告完成 C2 轮4亿美元融资;1月5日,燧原科技宣布完成18亿元人民币的C轮融资。地平线专注汽车AI芯片,是国内唯一实现车规级人工智能芯片前装量产的企业。燧原科技专注人工智能领域云端算力平台,可广泛应用于云数据中心、超算中心等。
1月-4月,地平线公告完成C2、C3融资,融资规模达7.5亿美元;激光雷达传感器研发商图达通和禾赛科技在5月、6月分别宣布完成了6400万美元、3亿美元的融资,除去未披露融资金额的,禾赛科技成为融资规模最大企业。
总结
毋庸置疑,芯片投资热给产业带来活力,但也要警惕投机和泡沫。集微咨询认为,整体国产化比例还很低,很多细分领域刚刚实现零的突破,比如激光雷达、EDA/IP等领域。在细分领域,无论是在技术方面还是产品方面,企业必须具有国产化或自主可控的迫切需求,才能更好地崭露头角。未来中国半导体产业会有一批很优秀的公司走向更广阔的市场,并在其中参与竞争。
- 跨境|跨境电商迈入数字化变革期
- 踩线|主播不“踩线” 直播才有未来
- 成年后,近视度数还会再加深吗 蚂蚁庄园今日答案6月29日
- “大家好,我是渣渣辉!”,最近刷爆朋友圈的港普大家来了解一下
- 跳水|陈芋汐全红婵包揽女子十米台金银牌:全红婵四跳近乎完美
- PRL12-4DN 远距离接近开关 电感式接近传感器齐平4mm 增强远距离
- 疫情期间获近亿元A轮投资,青浦这家企业数字化服务商乘“长三角数字干线”发展快车逆势上扬
- 火星文明正在苏醒?1988年火星附近出现UFO,导致福波斯2号失联?
- 近日|饿了么免单答案上热搜 网友化身福尔摩斯 你要试试吗?
- 近日|小米定制运动水壶发布:1.5L超大容量 两种喝水方式