
半导体|近400亿元融资注入 2021年上半年国内“芯融资”趋势分析
在“中国芯”亟待突破“卡脖子”难题的背景下,近两年来,半导体迅速成为各类机构的主要投资方向之一,从地方到企业的热情都空前高涨。
从芯片半导体企业注册数量看,据天眼查统计,2019年注册在案的芯片企业为53238家,2020年为59793家,是2014年的近5倍,比10年前增加了近100倍。单从设计企业来看,2020年国内芯片设计企业达到2218家,相比2019年增长了24.6%。
国内半导体投融资规模和区域热度分析
半导体投融资热度不减,融资数量和融资规模翻倍
集微咨询根据披露信息统计,2020年获得新一轮融资的国内芯片、半导体企业超200家,融资规模或超320亿元。而仅仅在2021年上半年,国内芯片、半导体行业融资事件数量就已超230起,有超220家企业获得融资,总融资规模近400亿元 。
2020年上半年,超100家企业获近200亿元融资。集微咨询分析显示,对比2020年上半年,2021年上半年获新一轮融资企业数量同比增加一倍多,而融资规模也增加近一倍。
从“热度”背后助推因素看,集微咨询分析认为,主要包括政策推动和产业链本土化驱动、科创板的助推以及新冠疫情的冲击。
1.国家围绕集成电路出台一系列政策措施,在财税、投融资方面加大了对半导体产业的扶持力度,地方积极落实细则,同时纷纷出台集成电路专项政策。
2.国产化日渐紧迫,产业链本土化加快。
3.科创板的设立助推半导体企业资本化的周期缩短,半导体上市公司的高估值与财富效应又吸引一级市场大量资金涌入半导体领域。
4.疫情等推高电子设备和半导体需求,PC、数据中心等产业逆势增长。
融资倾向投资更成熟的企业,企业区域分布特点明显
【 半导体|近400亿元融资注入 2021年上半年国内“芯融资”趋势分析】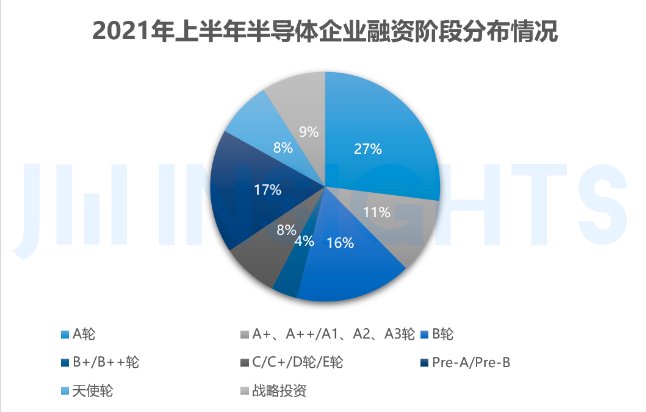
2020年中国半导体企业获A轮融资占比达到37%,2021年上半年中国半导体企业A轮融资占比达到38%。虽然早期的具有潜力的半导体企业依旧是资本投资的重点,不过,相比前些年,A轮以后投资比重大幅增加,资本投资有往更成熟的企业投资的倾向。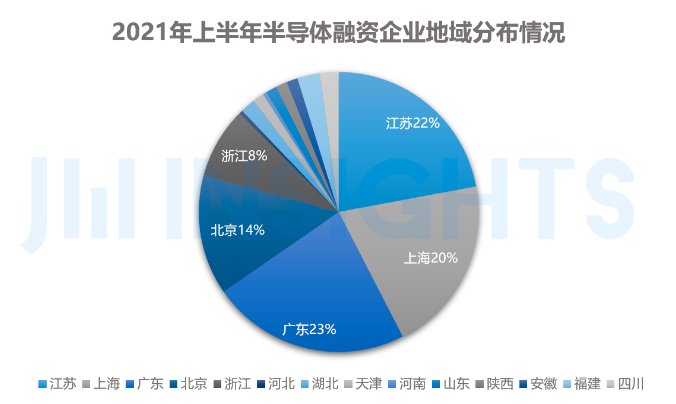
从2021年上半年获得融资企业的地域分布看,集微咨询数据显示,融资企业主要集中分布在广东、江苏、上海、北京、浙江。这与目前全国已形成长三角、京津冀、珠三角以及中西部区域四个集成电路产业集聚程度相对一致。
江苏、上海的材料设备获得融资企业数量相比较广东、北京多。集微咨询分析认为,长三角地区优势在于芯片制造,产业链布局相对来说比较完整,对于材料设备需求急切。
2021年上半年广东获得融资的企业中设计企业最多,以深圳的设计为优。集微咨询认为,这得益于珠三角在集成电路应用领域比较突出。
此外,以北京为代表的京津冀在设计领域最为突出,聚集了兆易创新、兆芯、地平线、豪威集团、比特大陆等集成电路头部企业。
中西部则处在赶超状态,获得融资企业的地域分布(未在图表中标注相应的比例)比较分散。但集微咨询认为,有着长江存储等头部企业的湖北和有着三星半导体厂的陕西,在半导体行业融资方面的热度未来可期。
国内半导体投融热门领域趋势分析
半导体设计仍然是市场投资重点,材料设备替代空间大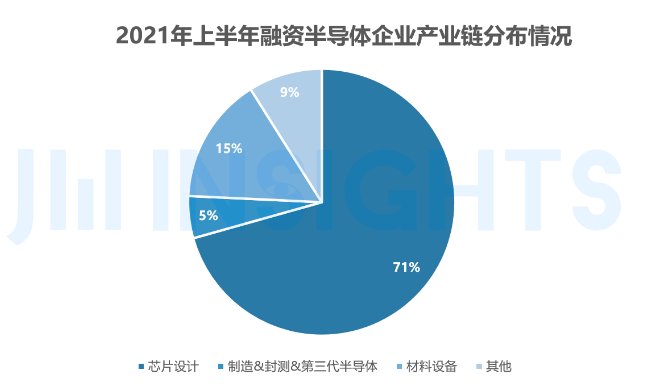
半导体产业链可大致分为设计、制造、封测、材料和设备等环节。集微咨询统计,从产业链细分方向来看,设计仍然是市场上投资重点,2021年上半年占到半导体领域总投资案例数的七成左右。
- 跨境|跨境电商迈入数字化变革期
- 踩线|主播不“踩线” 直播才有未来
- 成年后,近视度数还会再加深吗 蚂蚁庄园今日答案6月29日
- “大家好,我是渣渣辉!”,最近刷爆朋友圈的港普大家来了解一下
- 跳水|陈芋汐全红婵包揽女子十米台金银牌:全红婵四跳近乎完美
- PRL12-4DN 远距离接近开关 电感式接近传感器齐平4mm 增强远距离
- 疫情期间获近亿元A轮投资,青浦这家企业数字化服务商乘“长三角数字干线”发展快车逆势上扬
- 火星文明正在苏醒?1988年火星附近出现UFO,导致福波斯2号失联?
- 近日|饿了么免单答案上热搜 网友化身福尔摩斯 你要试试吗?
- 近日|小米定制运动水壶发布:1.5L超大容量 两种喝水方式