
半导体|缺芯背景催化国产替代加速,圣邦股份该如何把握机会?
公司致力于高品质、高性能模拟芯片研发设计与销售,主营业务涵盖信号链和电源管理两大领域,迄今已拥有25大类、超过1600款在售产品,消费电子、通讯设备、工业控制、医疗仪器、汽车电子等多个领域。
据德邦证券研报分析,根据中国半导体协会数据,2020年我国模拟芯片自给率仅为12%,国产替代空间巨大,而疫情、海外产区天灾等因素导致模拟芯片供需缺口明显,进一步催化了国产替代加速。
一、国内模拟IC行业领导者
IC行业龙头企业,依托稳定的供应商关系、领先的技术研发水平、应用领域分散的下游客户,圣邦将成为当下芯片国产化潮流的最大受益者之一。叠加消费电子、5G通信、汽车电子等终端场景快速发展带来的需求井喷,公司所处赛道景气度及市场份额都处于稳定上升通道之中,这将进一步巩固公司国内模拟IC行业领军地位,逐步成为全球领先的模拟IC设计公司。
营收增速不断加快。2012-2018年公司营收年均复合增长率为16.70%,2019年以后显著受益于国产替代热潮,公司在国产替代不断深入的同时扩展下游终端范围,在智能音箱、TWS蓝牙耳机、无人机等应用中导入多款高性能信号链产品和电源管理产品,业绩开始进一步加速增长,2019年实现营业收入7.92亿元,同比增长38.45%;2020年总营收11.97亿元,同比增长50.98%;2021年Q1总营收3.94亿元,增速更是达到104.28%;公司营收加速增长趋势明显。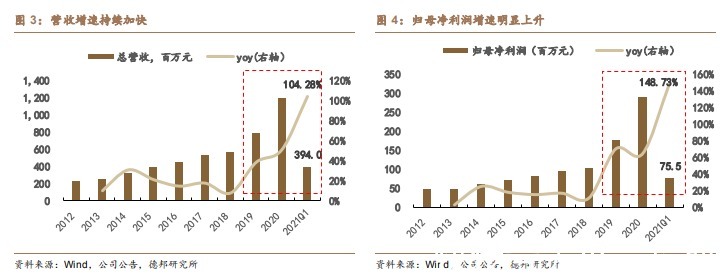
归母净利润增速大幅提升。公司2012-2018年净利润年均复合增长率14.10%,略慢于营收;2019年净利润为1.76亿元,同比增长69.76%;2020年净利润2.89亿元,同比增长64.03%;2021年Q1实现净利润0.75亿元,增速高达148.73%,公司营收加速增长叠加经营效率的稳步提高,使得公司净利润增速持续走高。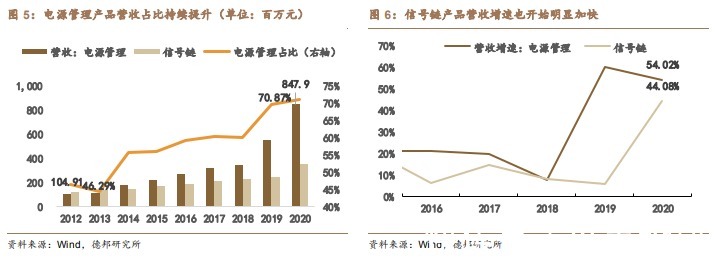
公司研发费率持续增加,管理费率和销售费率均有所回落。技术研发是公司的立身之本,公司一直坚持大金额、大比例研发投入策略,持续加大研发投入,在营收显著增长的基础上,公司研发费率由2014年8.58%,连续增长至2020年的17.31%;随着公司营收的大幅增长,公司管理费率和销售费率分别由2019年的4.08%、6.94%,下降至2020年的3.33%、5.67%,公司经营效率明显提高。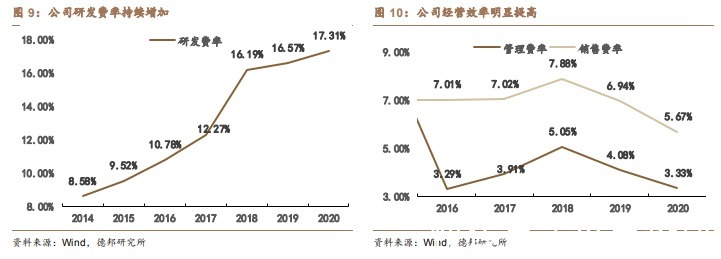
公司专利、IC布图登记证书快速积累。公司研发设计环节采用完全正向设计,从架构设计、电路设计到版图设计环节完全自主研发,产品研发进度与专利授权均呈现不断加速趋势。截至2020年底,公司专利数目已经增至70件,其中46件为发明专利,集成电路布图登记证书103件,在2020年新申请技术专利160件,较2019年大幅增多。
二、国内模拟芯片空间巨大,缺芯背景催化国产替代加速
全球半导体第三次产业转移正在加速推进,中国大陆成为芯片行业新的大本营。20世纪70年代,半导体产业从美国转移到了日本,造就了富士通、日立、东芝、NEC等世界顶级的半导体企业;20世纪80年代中后期,韩国、中国台湾成为集成电路产业的主力军,三星、台积电等企业诞生;进入21世纪,半导体产业的重心逐渐走进中国大陆。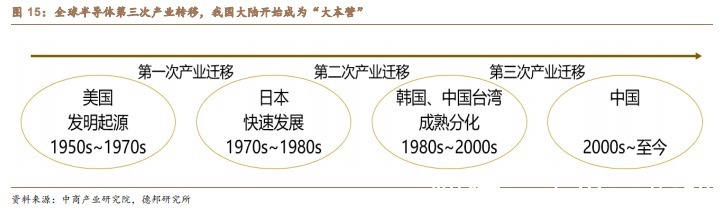
我国大陆逐步成为全球芯片的重要产地。一方面,国内外知名的晶圆制造商、封装测试企业纷纷在大陆建立或扩充生产线,为国内集成电路设计企业提供充足产能,发挥良好的上下游协同作用;另一方面,全球知名的集成电路企业也纷纷在中国设立研发中心,基于我国巨大的“工程师红利”,这既推动了国内集成电路设计行业发展,也促进了行业人才的培养和新技术的积累。根据ICInsights数据,2010年中国大陆生产半导体价值量约58亿美元,到2020年增长至227亿美元,年均符合增速为14.62%,预计到2025年中国生产半导体价值量将达432亿美元,年均复合增速达13.73%。
- |中国“缺芯”根本问题找到了,国内学霸成为美芯人才,官方出手
- 半导体|轻薄身姿+清凉配色,vivo S15美图赏析
- 在医疗资源紧张的背景下|莲藕医生全天候在线营业,确保有效应对健康管理问题
- 半导体|用Apple Watch能看YouTube视频了?网友吐槽就是鸡肋
- iOS|全球缺芯持续!美媒:中芯的“牌面”基本已经变了!
- |芯片销量全球第二, 华为、三星半导体供应商, 被评为专精特新小巨人
- 荣耀|半导体产业国与国竞争越来越“卷”,所为何来?
- 意法半导体|Metalenz为意法半导体dToF模组提供超表面元件
- 深圳国资砸 50 亿成立半导体公司,75 岁日本老将坂本幸雄加盟
- |“缺芯”根本问题找到了!美芯片专家一半是中国学霸,官方出手了