
市场竞争|中国包装行业发展现状分析,包装行业绿色升级是大势所趋「图」

一、包装行业现状
2020年全国包装行业规模以上企业实现销售收入10064.58亿元,同比上升0.32个百分点。其中,纸和纸板容器制造完成累计主营业务收入2884.74亿元,同比下降2.53%;塑料薄膜制造完成累计主营业务收入2754.35亿元,同比下降0.55%;塑料包装箱及容器制造完成累计主营业务收入1584.62亿元,同比下降2.49%;金属包装容器及材料制造完成累计主营业务收入1083.26亿元,同比下降7.84%;包装加工专用设备制造完成累计主营业务收入810.56亿元,同比增长21.05%;玻璃包装容器制造完成累计主营业务收入576.79亿元,同比下降1.8%;软木制品及其他木制品制造完成累计主营业务收入370.25亿元,同比下降6.71%。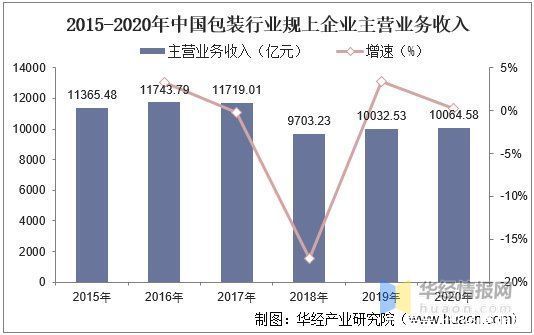
资料来源:中国包装联合会,华经产业研究院整理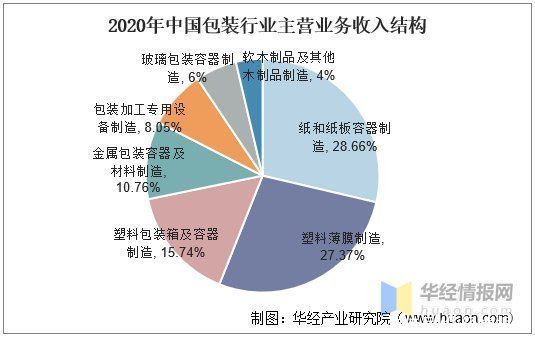
资料来源:中国包装联合会,华经产业研究院整理
2015-2020年,我国包装行业规模以上企业数量(年主营业务收入2000万及以上全部工业法人企业)呈稳步上升的趋势。这反映行业入局者逐渐增多,市场竞争日益激烈。根据中国包装联合会统计数据显示,2020年我国包装行业规模以上企业8183家,企业数比2019年增长267家。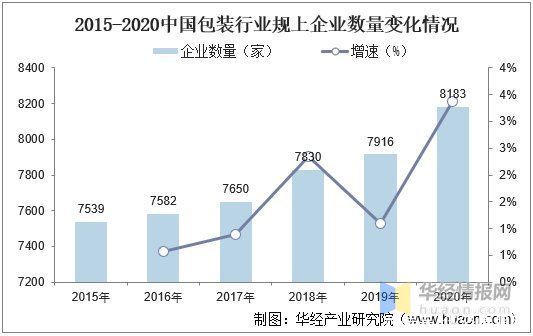
资料来源:中国包装联合会,华经产业研究院整理
二、包装纸行业现状
以包装材料划分,包装行业分为纸包装、塑料包装(含塑料薄膜)、金属包装和玻璃包装四大类,其中纸类包装在包装行业中一直占据主要地位。
根据中国造纸协会资料,2020年包装用纸产量为705万吨,同比增长1.44%;消费量为699万吨,同比下降0.3%。整体来看,国内包装用纸在一定程度上依赖进口市场。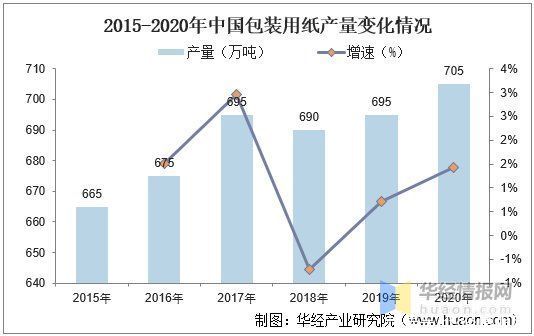
资料来源:中国造纸协会,华经产业研究院整理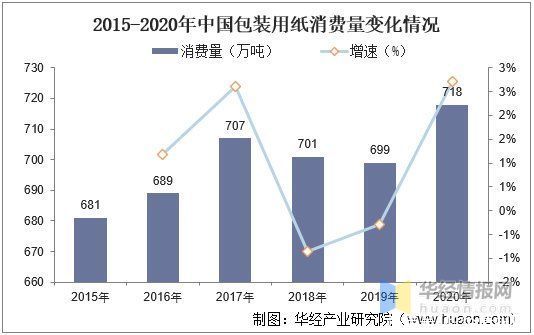
资料来源:中国造纸协会,华经产业研究院整理
相关报告:华经产业研究院发布的《2021-2026年中国包装行业市场供需格局及行业前景展望报告》
2020年由于新冠疫情的影响,人们长时间闲置在家,主要通过网购购买闲置物品,使得中国包装用纸消费量快速上升,包装用纸产量不能满足国内需求,因此通过进口来满足国内需求。这使得中国包装用纸进口量在2020年大幅度上升,上升幅度达到55%。同时出口量也保持上升趋势,2020年上升幅度为12.5%。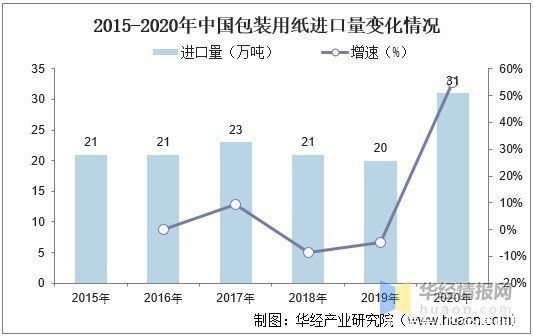
资料来源:中国造纸协会,华经产业研究院整理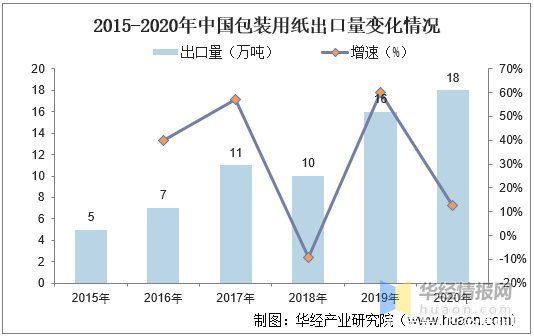
资料来源:中国造纸协会,华经产业研究院整理
三、中国包装行业特征
1、行业技术壁垒低,产品之间特异性差别较小,市场竞争较为充分。我国包装行业完全放开经营,属于政府鼓励投资的行业,限制性措施少,资金进出比较容易。市场竞争激烈,企业规模差别很大,行业集中度很低。??
2、包装企业主要集中在大中城市及东部沿海经济发达地区;跨国公司设厂也以发达地区立足,然后逐步向内地延伸。一个地区的包装业的发达程度和该地区的经济发达程度有直接联系,因为包装业是为其他制造业服务的,在很大程度上依附于其他产业的发展。??
- 滴滴出行|裁员真能拯救中国互联网?
- 北斗|中国航天进入发展快车道
- 领军企业|30个!中国科协发布2022年科技领域重大问题难题
- 套餐资费|广电放号 5G套餐竞争告别“三国时代”
- 华为|意识到离不开中国了?外媒称华为、中兴或将重新打入美国市场
- 恒大|中国恒大回应被清盘呈请:极力反对 预期不影响重组计划
- 第四大运营商|第四大运营商登场!中国广电官网上线:开启选号
- “亿元级”消费券激发市场活力
- 5G|中国广电官网上线 但不能选号 客服称内测尚未向公众开放
- 高通骁龙|中国能够生产机械硬盘吗?