
商业化|跨越技术成熟度曲线,Apollo进入自动驾驶下半场( 二 )
根据近日发布的百度2021年Q2财报显示,无人车迎来大规模商业化的破局点。今年6月,百度Apollo推出了第5代无人车Apollo Moon,将每公里成本进一步削减60%。此外,无人车服务用户满意度评分达4.9分(满分5分)。随着自动驾驶技术的快速进步和成本效益的提高,成本将继续摊薄。
萝卜快跑发布的背后,是336个自动驾驶牌照(其中229个载人牌照)、1400万公里总测试里程、超40万乘客体验和2900件自动驾驶专利在支撑。
这些数据说明,百度Apollo已经渡过了自动驾驶技术的验证阶段:实际测试,初步的无人车出行运营尝试,以及来自城市政策的支持。
在“萝卜快跑”的基础上,百度Apollo计划未来3年计划落地30城、部署3000辆车、服务300万用户,它将能够探知到未来更多城市、场景等智慧交通要素,反哺体系建设。智能出行产业的闭环或许有望来临。
凭借先发积攒的运营调度等经验,百度又能够继续领跑这一赛道。
在这个方面,机构甚至抢先于商业化落地看到了百度自动驾驶业务的价值。
此前,瑞穗分析师在报告中将百度自动驾驶业务估值从200亿美元上调翻倍至400亿美元。而中金分析师指出:“基于领先的自动驾驶积累和布局,Apollo将在未来数年内持续受益于国内的智能驾驶浪潮,并迎来商业化加速。”基于对Apollo接棒下一级业绩增长动力引擎的期待,中金甚至对Apollo给出了539亿美元的估值。
今年二季度以来,共有43家投研机构发布了对于百度的研究报告,其中34家给出了“买入”评价。
为什么机构也如此看好?因为其商业化前景早已存在。并且百度Apollo商业化不但表明技术达到了应用级,而且验证了其良性运营的可能性。未来实现自主造血后,整个商业模式都将更有生命力。
下半场,自动驾驶光彩依旧,但更多智能汽车领域的要素也将熠熠生辉。如果说汽车机器人代表技术验证的成功,萝卜快跑代表运营模式的建立,那么百度Apollo已经跨越技术和商业的成熟度曲线,给未来打开了一扇新的大门。
自动驾驶新故事拉开序幕
此前,工信部《车联网(智能网联汽车)产业发展行动计划》指出,2020年后,具有高级别自动驾驶功能的智能网联汽车和5G-V2X将逐步实现规模化商业应用,“人-车-路-云”实现高度协同。
美国交通运输部也连续多次发布自动驾驶国家计划,今年1月再次发布《自动驾驶汽车总体规划》,提出开展商用自动汽车评估等措施加速发展。
可以肯定的是,汽车智能化是趋势,而自动驾驶会成为智能汽车的标配。8月16日,咨询机构IHS Markit(埃信华迈)发布了《中国自动驾驶市场与未来出行市场展望》,报告预测,2025年自动驾驶L2以上的新车渗透率至少达到45%,2030年将突破80%。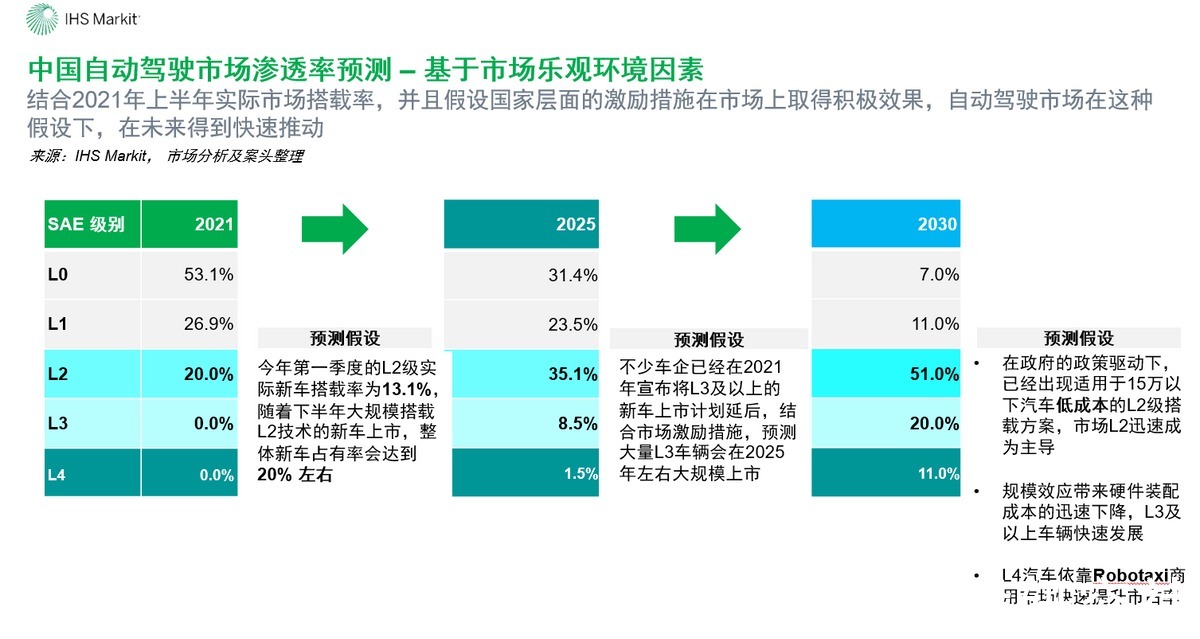
IHS的报告指出,到2030年,中国共享出行的总市场规模将达到2.25万亿,CAGR在20% - 28%之间。
其中,随着新能源、共享出行方式等要素的完善,Robotaxi在共享出行市场的占比将达到60%,规模为1.3万亿——这意味着出行市场未来会走向无人车时代。
IHS报告认为未来Robotaxi的主要参与者将集中在2-3家服务供应商,头部服务商或超过40%的市场份额。原因是类比共享出行市场的发展规律,规模化运营无人车服务既需要完备的流量生态,又需要前沿技术能力,而用户会向拥有这一类优势的头部服务商集中流动。
百度,从一开始就笃定高等级自动驾驶技术路线,同时坚定地投入Robotaxi,推动其规模化商业的产业落地。
因为立足于高等级自动驾驶路线,因此具有非常广阔的战略选择空间和技术优势,技术降维可以赋能车企,推动汽车智能化,投入到无人化出行领域,又掌握领先优势,挖掘丰富智能出行场景。
- 为什么现在很少有人提及“克隆技术”了?“克隆技术”有何缺点?
- A股:光伏电池片技术的“杀手锏”,HJT电池真正龙头仅有这5只!
- 电信|印度电信和IT部长:印度本土研发的5G技术有潜力赢得全球市场
- 罗斯威尔坠毁了3架UFO?逆向工程研究早已开始,外星技术已被掌握
- NVIDIA的DLSS技术已经深受玩家和开发者认可|性能2倍于DLSS!AMD游戏神技FSR 2.0正式支持Xb
- 电子商务|3D打印机有多强大?科学家曾利用3D打印技术打印出火箭喷射器
- 此前|华为nova 10系列快充新技术:100W媲美友商150W
- 运用元宇宙技术强化“汉字田园”建设的初步构想
- 芯片|除了芯片,中国还有35项技术会被美国“卡脖子”,我们能突破吗?
- 现在的网络技术越发成熟,以后会对人们的生活产生什么影响?