
音乐人|网易云音乐VS腾讯音乐,你Pick谁?( 二 )
相对而言,短期内看对腾讯音乐或许造成不利影响,长期来看未必是坏事。此前腾讯音乐为获取独家音乐版权付出了巨大的成本,未来这部分成本被释放出来,有利于腾讯音乐在独立音乐人扶持上加大投入,网易云音乐与腾讯音乐在独立音乐人、原创内容方面的竞争会更加激烈。
网易云音乐内容服务成本主要包括向音乐厂牌、独立音乐人及其他版权合作伙伴支付的内容授权费用,以及向直播表演者及其直播公会支付的收入分成费。
根据网易招股书披露,最近三年网易云音乐内容服务成本大幅增加。2018年至2020年,网易云音乐内容服务成本分别为19.7亿元、28.5亿元和47.9亿元;今年一季度内容服务成本为13.5亿元,远超上年同期的9.4亿元。
近三年腾讯音乐净赚近100亿元,网易云音乐亏损近50亿元从盈利能力方面来看,腾讯音乐的盈利能力远超网易云音乐。
招股数披露,非国际财务报告准则下,网易云音乐今年一季度调整后净亏损从去年同期的5.1亿元,收窄至2.8亿元,亏损显著收窄。
从年度数据看,网易云音乐的净亏损也在逐年收窄,2018至2020年,调整后净亏损分别为18.1亿元、15.8亿元和15.7亿元。
再看毛亏损率,今年一季度,网易云音乐的毛亏损率从去年同期26.8% 大幅收窄至 3.6%。从年度看,毛亏损率从2018年的114.7%,下降至2020年的12.2%。
虽然亏损在大幅收窄,依旧没有改变网易云音乐亏损的现状。相比之下,腾讯音乐早已实现了盈利。
最近三年,腾讯音乐的净利润分别为18.32亿元、39.77亿元和41.76亿元。今年一季度,腾讯音乐净利润为9.79亿元。
事实上,无论是网易云音乐还是腾讯音乐,想要在营收和利润上取得稳定增长,都与平台月活、付费用户规模以及用户付费率有重要关系。
网易云音乐招股书披露,在线音乐板块,2021年Q1的MAU从去年同期的1.70亿增至1.83亿;在线音乐付费用户数从去年同期的1268万增至2429万,同比增长91.5%;在线音乐付费率从去年全年的8.8%快速增长至Q1的13.3%。
社交娱乐板块增长主要得益于直播业务。网易云音乐2018年推出直播业务,截至2020年其社交娱乐服务MAU已达约1940万。2021年Q1月付费用户数达43.81万人,同比增长69.5%;社交娱乐服务月度ARPPU为553.3元,同比增速达21.9%。
腾讯音乐2021年Q1财报显示,一季度其在线音乐付费用户达到6090万,同比增长42.6%。其中环比净增长为490万,付费率达9.9%,高于2020年第三季度的8.0%与2020年第四季度的9.0%。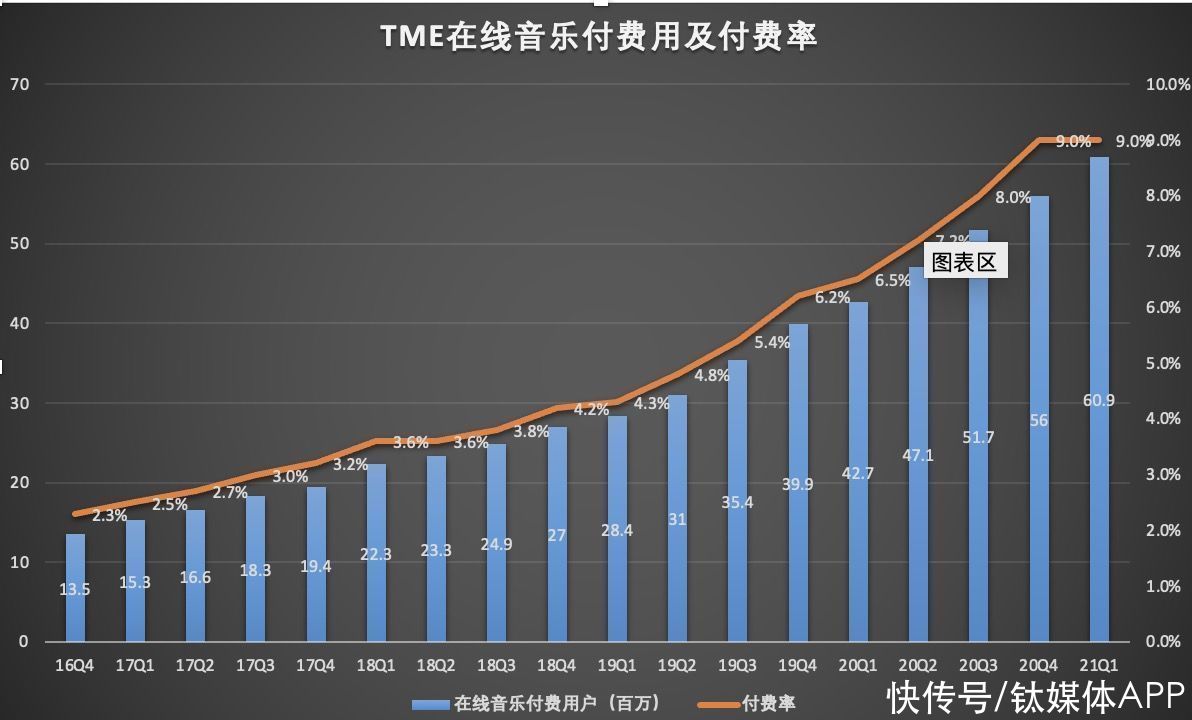
(数据来源:腾讯音乐财报)
一季度,腾讯音乐社交娱乐付费用户1130万,同比减少了12.4%,环比增长4.6%,付费率为5%。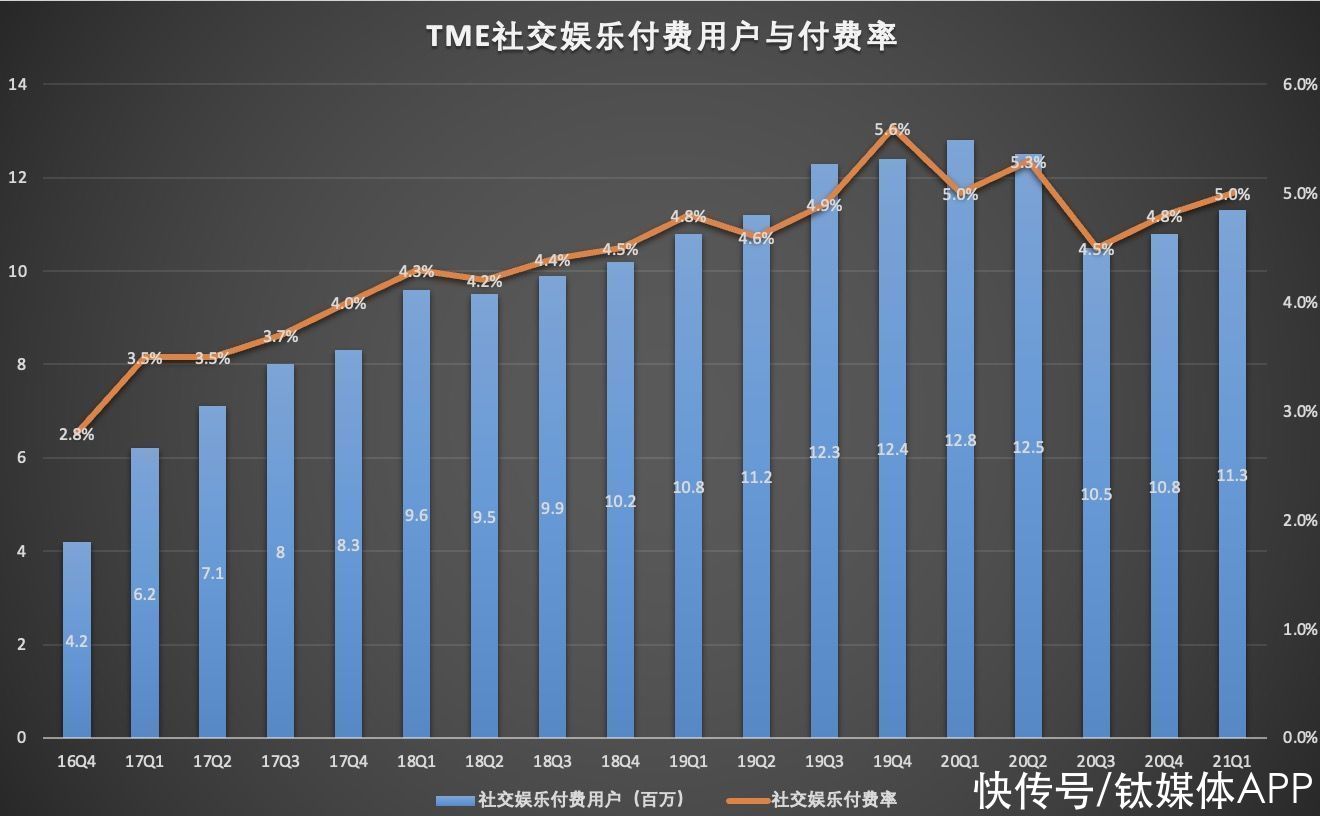
(数据来源:腾讯音乐财报)
综合来看,在付费用户规模上,腾讯音乐远超网易云音乐。在用户规模增速和付费率方面,网易云音乐优于腾讯音乐,网易云音乐的对用户的粘性高于腾讯音乐。
网易云音乐与腾讯音乐在原创领域“战火不断”当独立音乐版权之争结束后,网易云音乐与腾讯音乐势必在原创音乐领域的竞争更加激烈。
网易云音乐受制于音乐版权的限制,早在2016年便推出音乐人扶持计划,通过对独立音乐人进行支持,来培养自己的的音乐人,丰富平台的音乐内容。
招股书数据显示,截至2020年,网易云音乐入驻原创音乐人超23万,原创音乐人作品在平台歌曲播放量中的占比高达45%。
网易云音乐人的变现模式比较丰富,除了加入会员项目、售卖数字专辑外,还可以开通赞赏、售卖周边获取额外收入。此外,网易云音乐还为音乐人提供从线上的专属主页、原创榜单、歌曲推荐,到线下的Live巡演,专辑制作等多维度推广扶持计划。
- 华为|云计算的到来,在你身边有哪些相关联的。怎么看云计算呢(十九)
- 马云|马云自己\打脸\之前所说的,如今现身西班牙,开12亿游艇!
- 云厂商为什么都在冲这个KPI?
- 云计算|云计算的到来,在你身边有哪些相关联的。怎么看云计算呢(十五)
- 金山云|2000元的手机也搭载4nm芯片,为啥还要买四五千元的?看完明白了
- 嘉定这家专业用品市场推出“云逛店”模式
- 网易易盾|腾讯视频片单,一些更值得注意的新现象
- 蚂蚁森林|马云承诺每年在沙漠里“种树”,如今6年过去了,现在怎么样了?
- 腾讯|微信上车碰壁,腾讯选择“云造车”
- “星云”纯电系统化平台首揭秘,上汽七大技术底座正加快落地