
网易云音乐|网易云即将登陆资本市场:内容成本高企,“云村”成核心壁垒,版权仍为必争之地
8月1日 , 港交所官网显示 , 网易云音乐已通过了上市聆讯 , 上市联席保荐人为美林、中金及瑞信 。 这意味着 , 网易云即将登陆资本市场 。
网易云音乐也成为继网易有道之后 , 网易旗下另一拆分上市的子公司 。 公告显示 , 网易将持有网易云音乐运营主体Cloud Village不少于50%的投票权 , 且仍为其控股股东 。
据悉 , 网易云音乐此次募资主要用于继续深耕音乐社区 , 丰富多元音乐内容 , 继续创新并提高技术能力;以及用于甄选合并、收购及战略投资 , 运营及一般企业用途 。
网易云三年亏损50亿元 , 内容成本连年高企
公开资料显示 , 杭州网易云音乐科技有限公司成立于2016年5月 , 法定代表人为CEO朱一闻 , 由云村有限公司(Cloud Village Limited)全资持股 。
【网易云音乐|网易云即将登陆资本市场:内容成本高企,“云村”成核心壁垒,版权仍为必争之地】招股书显示 , 2018至2020年 , 网易云音乐的营收分别为11.48亿元、23.18亿元、48.95亿元 , 虽然营收在逐年增加 , 但网易云至今仍未实现盈利 。 调整后净亏损分别为18.14亿元、15.8亿元、15.68亿元 , 三年累计亏损近50亿元 。
2018至2020年 , 网易云音乐毛亏损分别为13.17亿元、10.56亿元、5.95亿元 , 毛利率分别为-114.7%、-45.6%、-12.2% 。
网易云音乐在2018至2020年的运营亏损分别为17.24亿元、16.39亿元、15.25亿元 , 运营利润率分别为-150.2%、-70.7%、-31.2% 。
今年一季度 , 网易云音乐营收15亿元 , 同比增长74.6%;调整后净亏损从去年同期的5亿元收窄至3亿元 , 毛亏损率从去年同期的26.8%收窄至3.6% 。
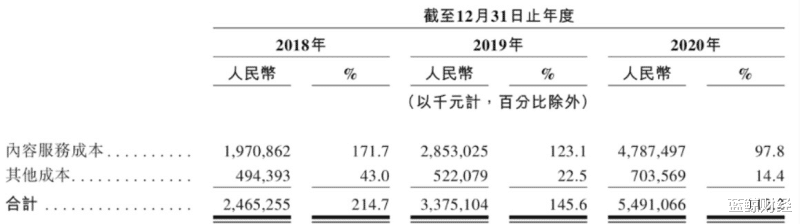
从招股书可以看出 , 网易云音乐常年亏损的主要原因是高企的内容成本 。 2018至2020年 , 其内容服务成本分别为19.7亿元、28.5亿元、47.9亿元 , 占其收入百分比分别达171.7%、123.1%、97.8% 。
目前来看 , 网易云音乐的收入构成主要分为两部分 。 第一部分为在线音乐服务 , 包含会员订阅销售收入、提供品牌和效果广告服务收入、销售数字音乐专辑及单曲收入、转授权音乐内容等 。 第二部分为社交娱乐服务及其他 , 主要是虚拟物品销售收入(销售场景主要是直播) 。
今年一季度 , 网易云音乐来自在线音乐服务的营收为7.59亿元 , 占比50.9%;来自社交娱乐服务及其他的收入为7.31亿元 , 占比为49.1% , 各业务营收相对均衡 。
网易云Q1月活1.83亿 , “云村”成核心壁垒
招股书显示 , 2018年至2020年 , 网易云音乐月活用户数分别为1.05亿、1.47亿、1.81亿;平台付费用户数分别为420万、863万、1600万 , 一直呈增长态势 。
今年一季度 , 网易云音乐月活用户数达到1.83亿;在线音乐付费用户数为2429万 , 同比增长91.5%;在线音乐付费率13.3% 。 平台约90%的用户为90后或者00后 。
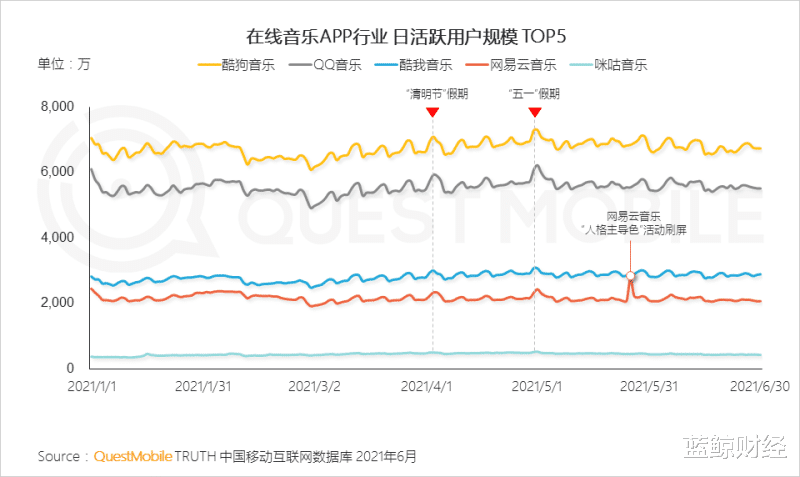
在目前的头部在线音乐平台中 , 网易云音乐更擅长营造社区氛围 。 多份研报显示 , 网易云音乐目前拥有很高的用户粘性 。
起初 , 网易云就已将社交作为主要功能 , 随后凭借歌单推荐和精彩热评 , 成为新一代文艺青年以及年轻群体的集聚地 , 用户将其称作“云村” 。
“酷狗音乐等腾讯音乐旗下的软件也意在摆脱音乐播放器这一标签 , 通过音乐与用户的结合 , 创造更多的互动场景 。 音乐社区最直接的产品价值 , 在于提高用户粘性 , 占据更多的用户时长 。 ”一位产业观察家认为 。
- 华为|云计算的到来,在你身边有哪些相关联的。怎么看云计算呢(十九)
- 马云|马云自己\打脸\之前所说的,如今现身西班牙,开12亿游艇!
- 耳机|强悍的音乐体验, 5款“中高音质有线耳机”
- 云厂商为什么都在冲这个KPI?
- 云计算|云计算的到来,在你身边有哪些相关联的。怎么看云计算呢(十五)
- 金山云|2000元的手机也搭载4nm芯片,为啥还要买四五千元的?看完明白了
- 嘉定这家专业用品市场推出“云逛店”模式
- 网易易盾|腾讯视频片单,一些更值得注意的新现象
- 蚂蚁森林|马云承诺每年在沙漠里“种树”,如今6年过去了,现在怎么样了?
- 腾讯|微信上车碰壁,腾讯选择“云造车”