
科创板|?上市折戟,荣光不在,「AI」怎么了?( 二 )
梳理近一年AI领域发生的投融资,「深响」发现,近三年,AI领域投资的事件数大幅度下降,但是从融资金额总量上看,有上升趋势。
企查查最新数据显示:
2016年以来,人工智能赛道共发生4389起融资事件,披露融资金额达7961.55亿元。
从融资事件数量来看,2016-2018年保持在900起以上;2019-2020年略有下降,仍有500起以上。2021年上半年共发生367起,全年总量很有可能超过去年。
从融资金额来看,2020年人工智能赛道披露金额近3400亿元,为历年第一高。今年上半年,披露金额达915.94亿元,仍处于融资高位。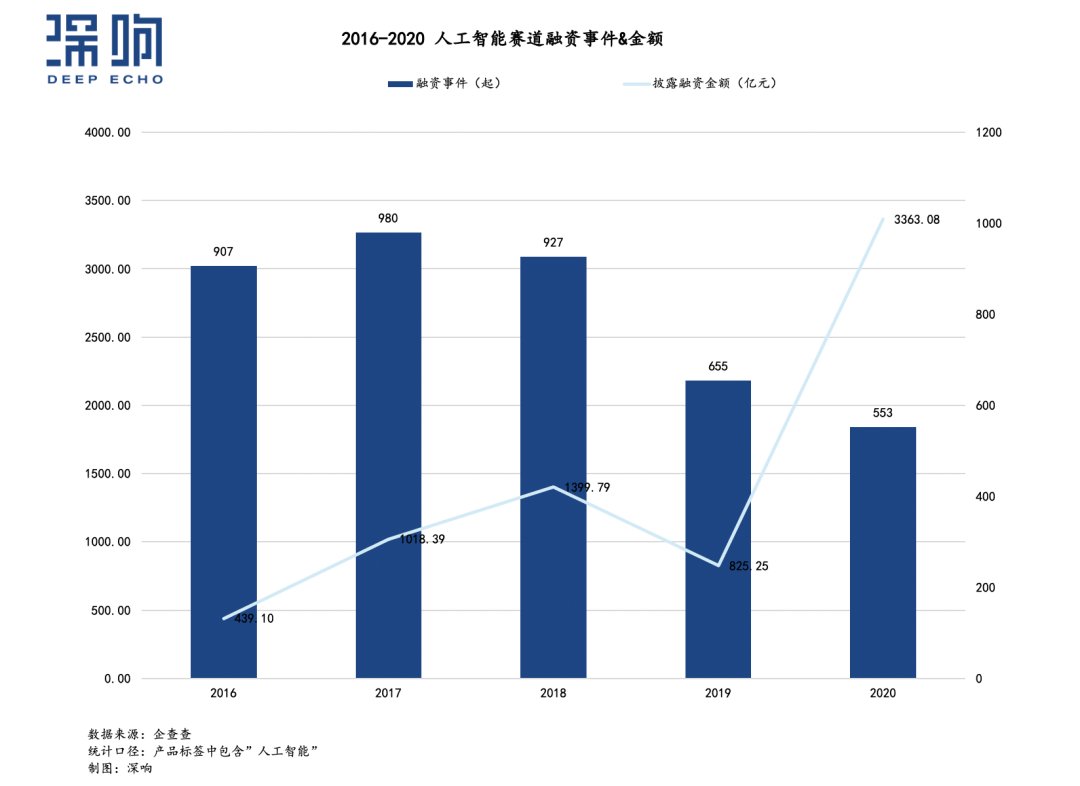
究其原因,AI公司经历创业高峰期后,已经逐步进入成熟期,头部效应开始显现,资金向成熟企业亲倾斜。画大饼的初创AI项目不再吸引眼球,投资人紧盯着商业化初现雏形的头部公司,也反应出投资机构寻求的还是退出,早日落袋为安。
优质的新标的不多。IT桔子数据显示,截止今年三月,中国人工智能公司的总量为 5684 家。2015、2016年是AI公司成立的高峰期,但去年,仅有60家左右新的AI公司成立。
按投融资发生的轮次看,据企查查数据:
从2016年到2020年,AI赛道在A轮及A轮前的轮次发生的融资事件约占67%,但是其比例在逐年下降。
同时,B轮及以后轮次所占比例持续扩大。今年上半年,第四范式、地平线(多次C+轮)、云知声等企业都完成了大额D轮融资。
已经过了纯技术积累的阶段,“商业化”、“盈利”成为始终悬挂在AI公司头顶的达摩克利斯之剑,第一批AI科技公司的上市进程和后续表现会决定之后的投资方向和市场估值逻辑。
但是就目前招股书透露的数据来看,头部公司给出的答卷不容乐观。
就说旷视、依图、云从三家,上市过程中透露出来的财务数据很明显——虽然营收高速增长,但是高亏损,高投入的状况并无改变迹象。招股书和公开数据显示:
资历最老的旷视,2016年至2019年上半年,三年半时间,累计营收约为28亿元,亏损97亿元;
依图自2017年至2020上半年,累计营收为15亿元,亏损73亿元 ;
因为创始团队中科院背景和身后站着的产业基金而被称为“AI国家队”的云从自2017年至2020上半年,累计营收为16亿元,亏损23亿元;
(旷视和依图的巨额亏损部分由于优先股公允价值变动,即两者经过多次优先股融资,公司估值上升,优先股公允价值不断上升,导致各期行程公允价值变动损失,负债转入所有者权益。但总之,即便除去公允价值变动带来的影响,依旧是亏损。)
巨额亏损与它们的高估值放在一起比较,略显尴尬。前辈们的成绩,直接影响到了其他AI创业公司。
其实,头部AI公司都在寻找自己的商业定位,奋力地想跟同行形成差异化。从“四小龙”官网来看:
商汤是AI平台型公司,定位AI算法提供商,主攻智慧城市、智慧交通、智慧园区、智慧物业、智慧通行、智慧文旅、智能汽车等行业;
旷视是人工智能产品和解决方案公司,三大板块是消费物联网、城市物联网、供应链物联网;
依图将业务分为智能公共服务(智能城市和智能医疗)以及智能商业;
云从定位为人机协同解决方案提供商,布局智慧金融、智慧治理、智慧出行及智慧商业等四大业务领域。
但是,资本逐利,也不信文字游戏,技术发展和商业化进程也许快不过风口变迁。
赛道偏移AI公司们为什么一直盈利难?首先,技术方面投入大,周期长;其次,是实验室中的技术要找到场景落地应用。
行业的发展和投资行为相辅相成地在进化。当“AI是基础设施”的共识形成之后,人们看的不仅仅技术,而是“产业+技术+资本”。
- vivo|平板圈的“战斗机”!vivo首款平板给你全方位体验
- 拼多多|拼多多网页版终于上线,最大短板补足了吗?
- |下半年平板竞争更大,不想做等等党可以看看这款!
- 国产x86 CPU兆芯有了ITX迷你主板:最高八核2.7GH
- 上市|辣条第一股卷土重来 卫龙第三次申请IPO上市:募资5亿美元
- 华为|小米平板,苹果平板,华为平板:优缺点都很清晰,选择会纠结吗?
- 全面屏|一台没上市的金立手机,从中看到了时代的眼泪
- 又一款“P50 Pro”上市,价格仅为华为的零头,小姐姐都说好
- 华为|下半年即将发布的五款顶尖旗舰,堪称行业天花板,有你喜欢的吗
- 酷睿处理器|AMD Zen4如何接招?13代酷睿Z790主板偷跑:DDR4内存还在