
软件|工业软件,强国「短板」的艰难「蜕变」( 二 )
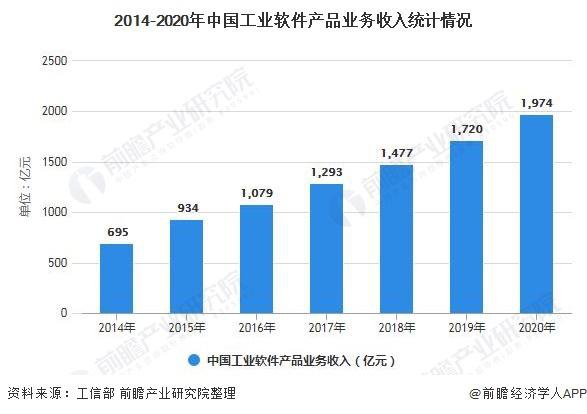
据工信部统计数据显示,2019年我国工业软件产品收入1720亿元,同比增长14.6%;截止到2020年中国工业软件产品收入达到1974亿元,同比增长11.2%;2020年末,全国软件和信息技术服务业规模以上企业累计完成软件业务收入81616亿元,工业软件产品收入占比为2.42%。
同时,我国工业软件行业市场规模占软件和信息服务行业市场的比重总体呈上升趋势。
工业软件—强国“短板”众所周知,工业软件强调的是技术。我国在关键技术方面一直被国外卡脖子,在工业软件领域也不例外。首先国外企业在技术上面拥有着强大的优势,其次,在工业软件进军时间上具有先发优势。
近些年,诸如达索、西门子、Altair、ES等公司纷纷通过收购大数据人工智能等相关技术产品来进行工业软件的研发以增强国际竞争力。
可以说,从目前国内外企业工业软件的研发力度和成果来看,国外企业占据了半壁江山。
与国外工业软件相比,国内技术的发展可以说是不值一提。
根据统计数据显示,截至2018年底,全球工业软件市场规模达3893亿美元,其中北美占38.8%,欧洲占32.4%,亚太占23.8%,其他占5%。而中国工业软件市场规模约为1678.4亿人民币,只占全球总量的6%左右。
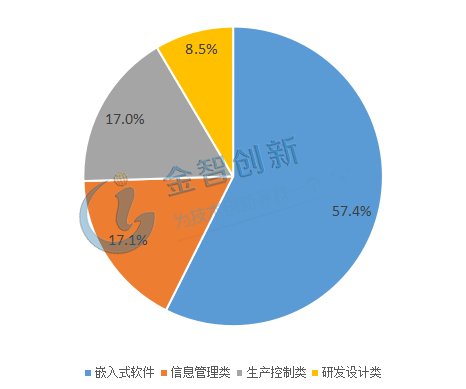
我国工业软件市场各类别分配比例
(资料来源:工业和信息化部,金智创新行业研究中心整理)
我国作为全球第一大工业国,制造业约占全球总份额的30%,但是在工业软件方面占比相对较低,说明了我国工业软件的薄弱。并且在这仅有的6%全球市场份额中,研发设计类工业软件市场极小,被国外垄断现象严重。
例如,CAD研发设计类软件市场,法国达索、德国西门子、美国PTC以及美国Autodesk公司在我国市场占有率达90%以上,国内数码大方、中望软件、山大华天等只占不到10%的市场;CAE仿真软件市场领域,美国ANSYS、ALTAIR、NASTRAN等公司占据了95%以上的市场份额。
有专家也曾表示,从工业软件发展阶段来看,我国仍处于工业软件协同应用末期-"工业云"前期之间,国内厂商整体尚未能在技术与服务水平上超越国际巨头。
换言之,我国工业软件行业仍处于管理软件强,工程软件弱;低端软件多,高端软件少的状况。
也就是说,一方面,国内自主工业软件在生产管理、客户服务和综合管理等运营管理领域发展较好,在工程研制领域发展较差;另一方面,国内自主工业软件在低端领域的竞争力相对较高,高端领域还有很多空白。
与国外相比,我国工业软件的短板具体体现在以下几个方面:
1)制造业对国外工业软件形成长期依赖,关键工艺流程和工业技术数据缺乏长期研发积累,制造业在一些领域呈现技术空心化。
2)软件业和制造业融合程度低,大型制造企业缺乏主动布局,纯软件企业向工业软件企业转型难度大。
3)国内工业软件市场被国外企业垄断,国产工业软件发展严重滞后,产业生态基础还很薄弱。
4)工业软件国内标准缺失,综合集成应用程度不高,工业软件作用发挥有限。
5)受制于工业软件短板,工业软件对制造业模式的变革创新作用尚未发挥。
短板变长板——任重道远
如今,工业软件的重要性早已不言而喻,正因为他的重要,才会吸引国内外企业越来越多的关注。
目前,我国在工业软件领域仍在诸多问题,为了缩短与国外企业的发展差距,壮大工业软件软实力,根据工业软件市场的发展前景和趋势,主要针对政策与企业两方面提出了以下建议:
- 谷歌警告运营商小心Hermit间谍软件
- 腾讯|推荐6款免费软件,上班族最好放在电脑里
- FL Studio水果Cubase与Studio one三款编曲混音软件对比
- 京东e卡批量绑定软件
- 2款软件曾有机会“打败”微信,结果却都失败了,令人唏嘘
- 大型蔬菜大棚b型工业光排管
- 杀毒软件|国产杀毒软件为何没落了?前世今生连起来看,就是互联网版宫廷剧
- |生活丨“除了爱情,社交软件上什么都有”
- 我国四成以上主要工业产品产量世界第一
- 蓝牙AOA定位那点事系列085:如何应对第一次合作软件开发合作伙伴的问题和需求