
保险|相互宝的费用从几分涨到几十?背后到底隐藏着什么惊天秘密?( 三 )
(1)相互宝的保费分摊机制
每人分摊金额=(出现案例累计保障金额+10%管理费) / 公示时成员人数
保障金:等于每期经公示无异议的患病成员的保障金之和;
管理费:等于每期保障金的10%,无保障金不收取管理费;
分摊成员数:每期公示日0点(不含0点)的成员人数;
(2)保障金数额规则
初次确诊时,成员年龄为30天至39周岁,保障金额为30万元
初次确诊时,成员年龄为40周岁至59周岁,保障金额为10万元
(3)相互宝终止规则
相互保运行3个月以后成员数少于330万人;出现不可抗力及政策因素导致相互保无法存续。
上述规则,不难发现其中问题“成员人数高于330万人”中的330万是为什么?通过简单的计算就就发现:
单个参保人最高保障金30万+10%管理费=33万,而广告中宣传的每人筹集1角钱,刚好是33万,此规划不确实厉害!
回到营销话题,上述规则给我们什么反思?
广告营销中对每个用户反复强调的承诺,其实只是个案中的一个分摊点罢了!这种承诺只是在和大家玩了一个文字游戏而已。
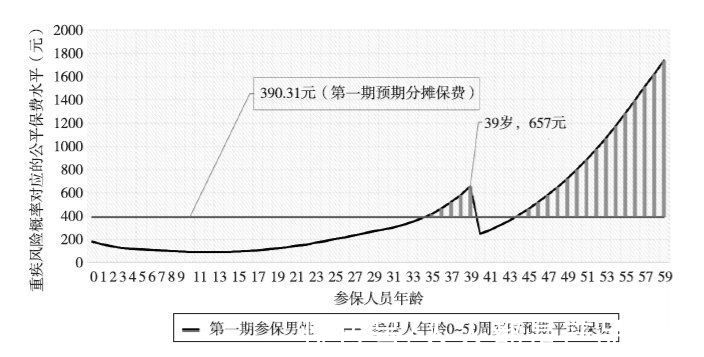
2. 反思二:平均分摊策略,真的公平吗相互宝对外,一直宣称“一人生病,众人分摊”,分摊初看非常公平,但是细品,缺发现并不完美,有以下两点:
- 年龄不同,发生不同重疾的概率是不一样的,平摊显然不公。
- 不同健康程度的人,发生不同重疾的概率显然也是不一样的,平摊也显然不公。
ps:
- 水平线是计算出当参保人年龄为0~59周岁且均匀分布时的预期平均保费水平,390.31元;
- 折线是所有0~59周岁男性参保人风险状况对应的公平保费水平;
长此以往,就回到了前面说到会引发逆向选择,从而不断攀升平摊费用。
聊了那么多,我觉得相互宝的案例是给我们做互联网的伙伴一个警示:互联网不是万能的!
回顾网络走向生活的这20年,从混乱到规范,从小众到大众,为什么互联网的产品能够渗透到我们的日常生活方方面面,是因为其抓住的根本是用户至上。
我们很多伙伴,抱着”创新“”颠覆“等去勾勒自己的网络世界无可厚非,但是如果披着这个外衣,损害人们利益,那是在断送自己的路。
多的就不说了,其实网上还有很多关于相互宝的分析,很多都是保险行业的人分析的很透彻,大家不妨多搜索学习。
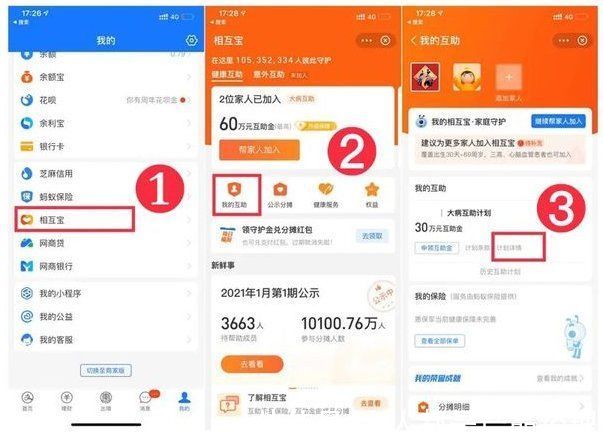
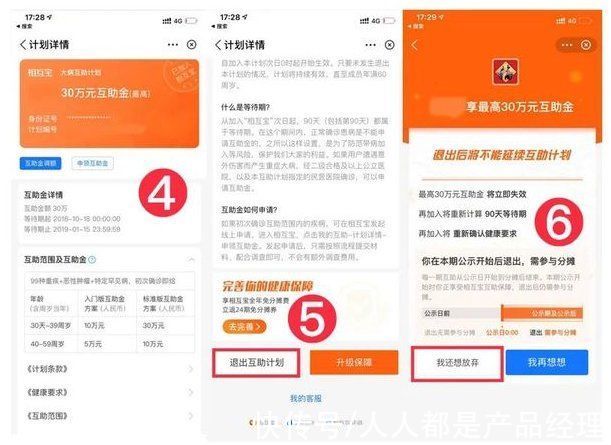
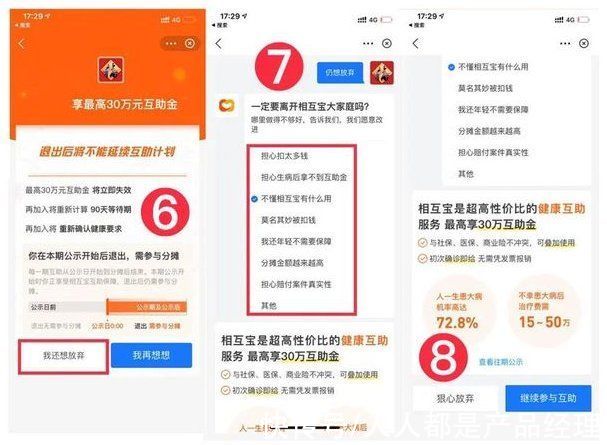
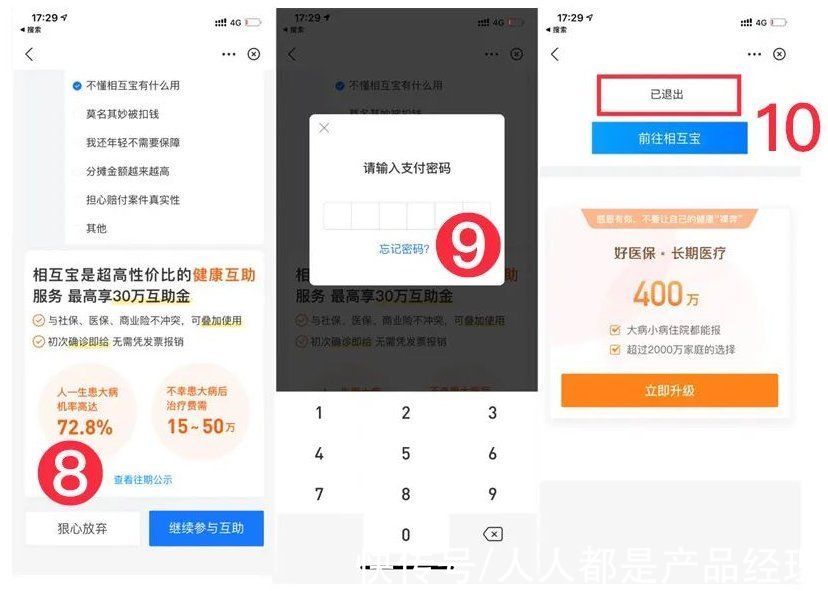
四、相互宝怎么退出打开【支付宝】,在首页搜索【相互宝】,进入官方【相互宝】后点击【我的保障】,选择【保障详情】-【放弃保障】-【我还想放弃】,选择退出理由后点击【我还想放弃】,选择【确认放弃】,输入支付密码后即可成功退出相互宝,具体步骤如下图:
- MacBook Pro|淘宝网企业和个人开店哪个费钱?差别大吗?
- 松下|淘宝店铺信誉分等级如何提升?
- 男子带家传木盒来鉴宝,盒子从没打开过,专家:稳住,两个好消息
- 支付宝,你这也配叫长辈模式?
- 今天|6000mAh比肩充电宝 ROG游戏手机6入网
- 操作系统|618战报揭晓!淘宝拼多多失声,京东重回C位
- Java|李佳琦消失扯下阿里“遮羞布”,原来淘宝根本就没有护城河
- 拍照手机|淘宝店流量怎么提升
- 46 万元存余额宝无法取出?支付宝回应!
- 阿里巴巴|李佳琦消失扯下阿里“遮羞布”,原来淘宝根本就没有护城河